上周帮一个朋友整理投保资料,她体检查出甲状腺3类结节,自己在某平台投了三次全被拒,坐在我对面快哭了——说刚买了两年的重疾险,现在因为这个结节连加保都做不了,会不会以后得什么病都赔不了?
我递了杯冰美式过去。
真的,别慌。
很多人对非标体投保的认知,还停留在“只要有小毛病就买不了保险”的阶段,甚至一看到体检报告上的箭头,先自己把自己判了死刑。
先搞懂:你眼里的“小毛病”,在保险公司眼里到底是什么?
说白了,非标体根本不是什么严重的健康问题——就是你过不了标准体的健康告知流程而已。
可能是体检查出的甲状腺、乳腺结节,可能是连续三次测都偏高的血压,可能是携带乙肝病毒但肝功能完全正常,甚至只是小时候做过阑尾炎、疝气这类小手术,都算非标体的范畴。
很多人第一次填健康告知就犯怵,总觉得但凡报告上有个向上的小箭头,就得把前十年的体检报告全翻出来一字不差报给保险公司。真不是。
有问有答,不问不答,这是健康告知的核心原则。
比如健康告知里明确问“近1年是否有超声提示甲状腺3类及以上结节”,你要是三年前查过一次1类结节,后来复查早就消了,根本没必要主动提。别自己给自己加戏,平白多一堆核保流程。

之前碰到过一个刚毕业的小姑娘,因为小时候做过阑尾炎手术,填告知的时候把所有能想到的病史全勾了异常,结果被要求提交十年前的住院病历,来回跑了两趟医院调档案,折腾了快一个月才投上。其实那款产品的健康告知,根本没问过既往手术史的问题。
被拒一次就放弃?你可能只是没找对匹配的产品
不同保险公司的核保尺度,差得真的挺大。
同样是甲状腺3类结节,有的公司直接拒保,有的可以除外甲状腺相关责任正常承保,有的甚至能按标准体过。没有哪款产品的核保规则是“行业通用标准”,本质上就是每家公司根据自己的风控偏好定的规则而已。
就说开头那个被拒了三次的朋友,自己在网上投的都是近期流量很高的几款重疾险,这几款的核保规则本来就偏严,碰到3类结节直接卡。换了两款对甲状腺结节核保尺度相对宽松的产品,最后只除外了甲状腺癌及相关疾病的责任,其他保障都正常生效,整个流程连一周都没用到。

很多人踩的第一个大坑,就是第一次投保被拒,就直接给自己下了“买不了保险”的定论,干脆啥也不买了。真的没必要。
还有人走到另一个极端,为了能顺利过核保,故意隐瞒病史。这个真的别碰——现在医院的就诊记录、体检数据都是联网的,真到理赔的时候查出来,反而更麻烦。
非标体投保容易踩的3个坑,提前避能少走半年弯路
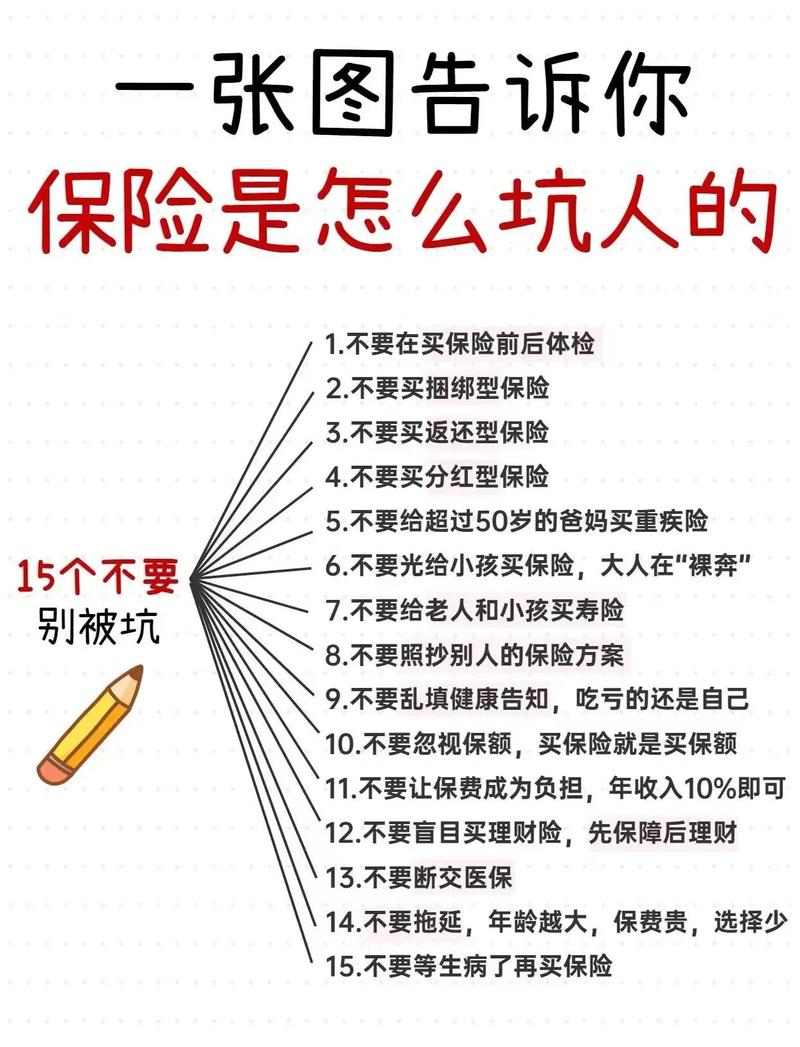
第一个坑,就是体检刚出异常,没等复查就急着投保。
比如单位体检查出血压略高,还没去医院复查确诊,就急着填资料提交,核保员直接按高血压的标准要求你提交全套的心脏、肾功能检查报告,来回折腾。其实可以先花一周时间调整下作息,别熬夜,测血压前别喝浓茶咖啡,等数值回到正常范围了再提交,核保结论往往会好很多。
第二个坑,就是不管什么异常,全一股脑告诉核保员。
之前碰到个客户,有个很轻微的乳腺增生,健康告知里根本没问到,结果帮忙投保的人主动把这个情况报给了核保,最后被要求额外做乳腺钼靶检查,前前后后花了一个月才走完流程。
第三个坑,就是随便找个平台就反复试投。
要知道,每一次投保的核保结论,尤其是拒保记录,都会在行业的共享平台留痕。后面你再投其他家的产品,核保员看到你之前有过多次拒保记录,反而会更谨慎,审核尺度会更严。
说真的,非标体投保本质上就是个匹配的过程。
你的身体情况,刚好对上某家公司宽松的核保规则,那就顺顺利利买上;要是对不上,就换一家,多做几次前期的核保规则比对,总能找到合适的。别自己吓自己,也别耍小聪明走捷径。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小准