上周楼下张叔找我,攥着俩保单皱眉头。
说上次下楼踩空崴了脚,打石膏花了小四千,找其中一家公司理赔,人家说赔不了。
我翻了他的保单才反应过来。
他觉得自己买了”双份百万保障”,其实一份是一年期意外险,一份是保到60岁的定期寿险。
俩名字听着都像”出事就赔”,根本不是一回事。
你以为的”出事就赔”,俩险种的理赔门槛差远了
意外险的理赔门槛,说穿了就四个标准:外来的、突发的、非本意的、非疾病的。
别觉得这是套话。
你下楼踩空摔骨折,算。
你连续熬了三个月大夜突发心梗进ICU,不算。
你喝得醉醺醺从楼梯滚下去,不算。
你自己主动报名去无保护攀雪山,摔了,也不算。
意外险的理赔触发逻辑,是”意外事件导致的损伤”——不管是受伤了报医疗费,还是摔成残疾按比例赔,甚至意外走了给点身故金,核心都是”意外”这俩字。

那寿险呢?
简单到没朋友。
不管你是因为摔的、病的、还是年纪到了自然身故,只要不是合同里明确列的免责情形(比如故意犯罪、投保两年内自杀这类),人没了,就直接把约定的保额打给你指定的受益人。
没有那么多弯弯绕。
很多人买寿险的初衷特别实在:怕万一自己走得早,剩下的房贷没人还,孩子的学费没着落,老人的赡养费没来源,总不能让另一半一个人扛下所有。
别被”便宜高保额”忽悠,俩险种的钱花在完全不同的地方
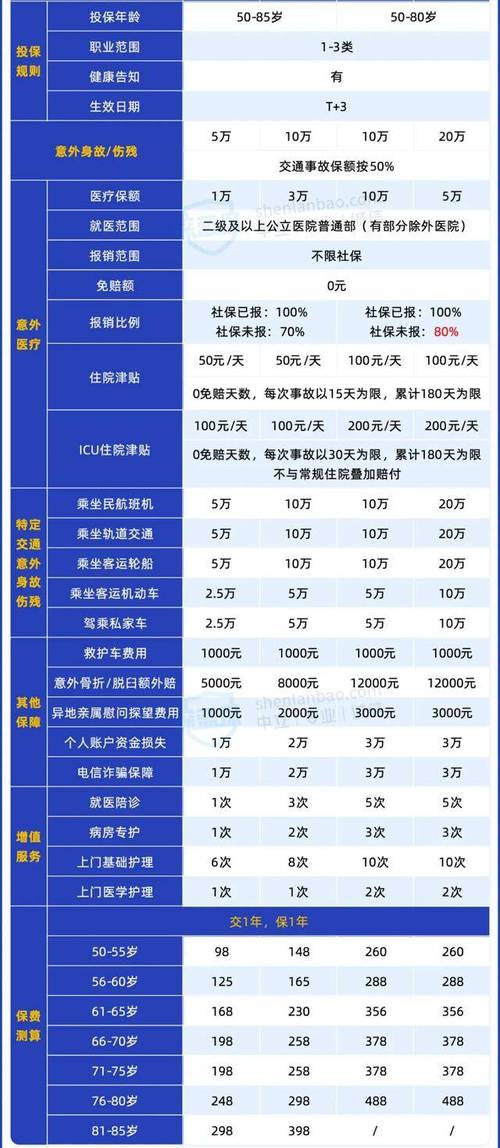
经常有人问我,意外险一年一百多就能买100万保额,寿险一年要大几百甚至上千,凭啥啊?
亏啥?
你算概率啊。
意外险为啥便宜?因为真的碰到”外来、突发、非本意、非疾病”的身故概率,其实很低。大部分人这辈子最后走,都是因为疾病,根本碰不上那种纯粹的意外。
前几年有个客户找我咨询,35岁,买了50万的一年期意外险,结果那年查出来胃癌,从确诊到走就两个多月。找意外险公司理赔,人家说这是疾病导致的身故,不在保障范围里。最后是他之前随手买的30万定期寿险赔了钱,刚好够覆盖他剩下的房贷和孩子前几年的学费。
那寿险为啥贵一点?
因为它的理赔触发概率比意外险高太多了。毕竟人终有一死,寿险保的就是”走得太早,给家里留笔兜底的钱”。
你交的每一笔保费,本质是换两种完全不搭边的风险托底:一种兜的是”飞来横祸造成的身体损伤、医疗开销”,一种兜的是”经济支柱倒下,整个家庭收入断档的窟窿”。
根本不存在谁比谁划算的说法。
我碰到过十个人踩的三个混淆坑

第一个坑:我有意外险,就不用买寿险了。
错。
刚才那个胃癌的例子还不够清楚?要是因为疾病走的,意外险半毛钱不赔。别觉得自己现在身体倍棒,一辈子不会因为病走,这种flag真的别立。
第二个坑:我买了寿险,就不用买意外险了。
也错。
你要是下楼踩空摔骨折,住俩月院,花了几万块治疗费,寿险管你吗?不管。寿险只赔身故或者合同约定的全残情况,你要是只是摔个胳膊折个腿,没到全残的程度,寿险一分钱不会给你报住院费。
对吧?你花大价钱买的寿险,是给家里留的兜底钱,不是给你报跌打损伤的医疗费的。
第三个坑:俩险种的免责条款差不多。
差远了。
意外险的免责列得特别细:主动参与高风险运动不赔、酒驾导致的意外不赔、吸毒引发的损伤不赔,甚至你要是参加潜水、跳伞这类运动出事,没提前报备的话,也可能赔不了。
寿险的免责就清爽多了,大部分产品也就3-5条,都是法律明确规定不能保的情形,根本不会列一堆细碎的场景卡你。
最后讲点实在的。
刚毕业的年轻人,房租都占了工资一半,先买个一年几百块的意外险,兜着平时摔了碰了的住院费,完全够用。
等你结婚了,背上房贷了,孩子要喝奶粉了,再把定期寿险加上,额度盖过你的房贷余额,再留个三五年的家庭生活费,就够了。
别硬撑着买超出预算的保障,到时候交不起保费断保,反而白花钱。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北