上周接了三个老客户的电话,全是同一个问题:手里刚到了一笔年终奖,想存进之前看好的那款增额寿,到底是一次性全交了(就是大家常说的趸交),还是分个五年十年慢慢交(也就是期交)?
我当时在电话里没直接给答案。真的,这题从来没有标准答案。一上来就拍胸脯说必须选期交,或者趸交才最划算的,不是蠢就是坏。
先别算收益账,先摸清楚自己的钱是什么钱
好多人一上来就抱着计算器敲IRR,算到最后差个几百块的收益,纠结得觉都睡不着。
完全走偏了。
我有个朋友去年中了八万的小彩票,当时脑子一热全趸交了。结果今年开春他爸急性阑尾炎住院,要交两万块押金,他翻遍了银行卡凑不出来——那笔钱全锁进了寿险合同里,提前取要亏不少。急得他在医院走廊给我打了四十分钟电话,就问能不能帮忙把钱取出来。
你看,趸交本质上是给”长期用不上的闲钱”准备的通道。

你要是手里的这笔钱,是近五年确定不会动的——比如你本来就没什么大额支出计划,这笔钱放银行也是活期吃0.2%的利息,那你趸交进去,省得每年惦记着要存钱,省心得很。
但你要是这笔钱,明年要换车。后年要给娃交学区房首付。甚至就是留着当老人的看病备用金。
别冲。
真的,我见过太多人被代理人一句趸交总利益多十几万勾得走不动道,完全不看自己未来的现金流安排。等真要用钱的时候,才发现合同里的钱不是你想取就能取的,到时候哭都来不及。
别被表面收益骗了,期交的隐形好处没人主动说
好多人对期交的印象还停留在每年要打钱,麻烦。
其实根本不是。
期交的核心价值,是把未来的缴费利率,现在就锁死。
你想啊,现在三年期定存的利率都快跌破2%了。再过五年、十年,说不定你想找个能锁定长期复利的储蓄工具,都找不到合适的产品。你选了十年交,那这十年里,不管外面的利率降到多少,你每年交进去的钱,都是按当初合同写的利率算的。
相当于你给自己开了个每年自动存的固定利率存折。
有人说,那我中间要是交不起了怎么办?
怕什么。
真要是遇到收入波动、手里紧的时候,你可以看合同里的减额交清条款,不用硬扛着交完所有保费。当然具体规则要看你买的那款产品的合同,别听我在这说两句就瞎操作。
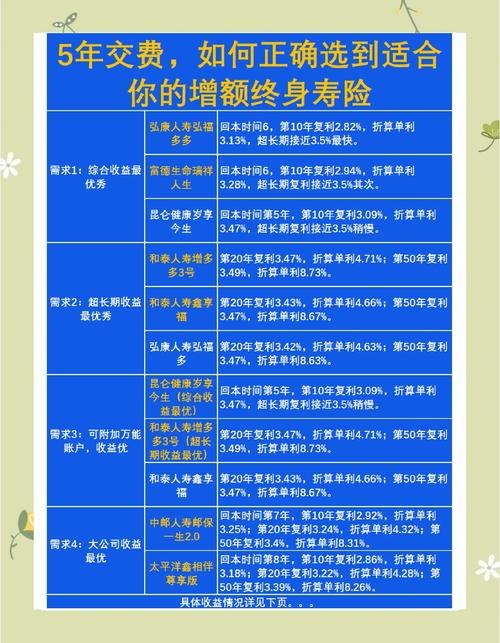
我反而觉得,对于大多数普通工薪家庭,期交的友好度其实更高。毕竟谁也不能保证自己未来二三十年的收入一直稳定,每年只交个收入的10%甚至更少,就算遇到点突发情况,也不会有太大的缴费压力。
哦对,别信那种期交总保费交的多,所以最后拿的多,肯定比趸交划算的鬼话。你把资金的时间成本算进去就知道,两种缴费方式算到最后的实际收益,差不了多少。那点差额,本质是你提前把钱放进去的时间价值,根本不是什么哪个更划算的玄学。
别搞极端,选哪个全看你当下的状态
我做这行快八年了,见过趸交之后后悔的,也见过期交交了两年就断缴的。
没有绝对的好。
真的。
给你几个实在的判断标准,不用算来算去:
如果你手里的闲钱,近五年确定不会动,而且你本来就很难每年固定存下一笔钱——选趸交。省得你每年忍不住把钱花了,最后存不下什么。
如果你现在手里的钱,一半要留着应对突发支出,剩下的钱又不想浪费现在的长期利率环境——选最长的缴费期,比如20年交。每年交一点,压力小,还能把长期利率锁得牢牢的。
我最烦那种一上来就说教的博主。
所有人都该选20年交,杠杆最高。
拉倒吧。
你要是手里有个大几百万,本来就打算全存进保险里做长期储蓄,你非要分20年交,每年还要记着打钱,不嫌麻烦啊?
别被那种教条的标准绑住。
毕竟买保险是你自己的事,钱是你自己的,未来要用钱的场景也是你自己的。怎么舒服怎么来。
对了,最后补一句:
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|知知