其实真没必要把寿险理赔想成什么难如登天的事。
别上来就打客服报案,先花10分钟理清楚手里的保单
很多人一听到要走理赔,第一反应是拨95开头的客服电话,报上身份证号就等着专人对接。
错了。
你得先把压在抽屉最底层的保单找出来——不管是电子档存在手机相册里,还是纸质版夹在房产证的封皮里,直接翻到「保险责任」那栏,看清楚两个核心:一是当前出险的情况是不是在约定的保障范围内,二是不是碰到了免责条款里明确写的不赔情形。
别嫌麻烦。
去年有个朋友给老公买了定期寿险,赶上对方出差路上出了交通意外,他翻保单的时候才发现,自己当初选的版本本身就覆盖交通意外责任,根本不需要额外申请什么附加险理赔。

很多人怕麻烦连保单都懒得找,上来就打客服问”我这个情况能不能赔”,客服隔着屏幕既不知道你买的是哪款产品,也不知道你当初选的保障期限是多久,往往问十分钟也问不出个准信,纯浪费时间。
实在找不到保单也没关系,直接搜对应保险公司的官方公众号,输上被保人的身份证号,就能查到所有在保的有效保单,别瞎点弹出来的第三方链接,容易碰到钓鱼网站。
报案的时间真没你想的卡那么死
之前刷短视频总刷到有人说,出险之后48小时内不报案,保险公司就有理由拒赔。
扯。
我翻了十几份不同公司的寿险条款,几乎所有合同里写的都是”知道保险事故发生后,应当及时通知保险公司”,根本没写死48小时的硬性时间线。
为啥条款里要提”及时报案”?无非是怕时间拖太久,事故的性质查不清楚——比如家里老人走得突然,隔了大半个月才想起要申请理赔,连当时的急诊就医记录都找不到,那确实很难推进核查。
正常情况下,你在处理后事、整理零散材料的间隙,抽5分钟打个客服电话,说清楚被保人的姓名、身份证号、出险的大致时间和原因,就算完成报案了。
不用当场就把所有材料都报全。
报案之后客服会给你发一个专属的线上理赔通道链接,点进去就能看到所有需要准备的材料清单,比你在各个零散帖子里搜的信息准得多。
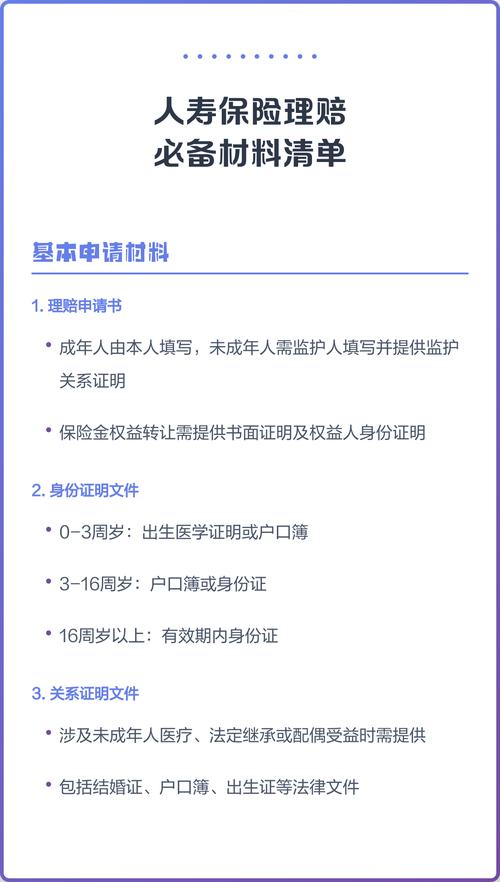
之前碰到个阿姨,老伴走的那段时间她整个人都懵了,整整一周没缓过劲,等想起要报案的时候已经过了9天,打过去客服根本没卡时间追责,只是提醒她把当时开的死亡证明、火化证明都妥善收好,等材料凑齐了也顺顺利利走完了流程。
别被网上那些吓唬人的话术吓住,什么”晚报一天就拒赔”,真不是。
交材料的时候,这几个细节能少跑三趟
很多人整个理赔流程卡得最久的环节,就是交材料。
跑三趟是常事。
其实核心要准备的材料就那几样:一是被保人的有效身份证明,二是所有受益人的身份证明和本人名下的银行卡,三是能证明保险事故真实发生的材料——比如医院开的死亡医学证明、公安部门出具的户籍注销证明,要是涉及意外情形的,就把交警开的事故认定书一并带好。
别多交。
什么生前攒了好几年的病历、家里的户口本全本,真没必要,人家要啥你给啥,多带的材料人家也不会逐页翻看,反而容易翻乱了找不到核心单据。
对了,要是保单的受益人有好几个,得所有人都协商一致,确定把理赔款打给其中一个人的指定账户,别到了交材料的节点,兄妹几个为了分配的事起争执,那流程肯定卡着走不动。
还有个特别容易踩的坑:所有从政务窗口、医院开的证明材料,别自己随便在空白处写备注,比如拿到死亡证明的时候,别顺手在边栏写”用于XX保险公司理赔”,有的窗口盖的章要是不清晰,退回来重开真的要跑好几个部门排队。
等所有材料交上去,就安心等审核就行。
一般金额不算特别大的寿险理赔,几个工作日就能走完流程;金额偏高的,可能会有理赔专员跟你核对下事故的细节,只要提交的材料都是真实有效、没有刻意隐瞒的,流程推进得都顺。
很多人总觉得寿险理赔是保险公司故意卡人,其实真不是。接触过的几百个理赔案子里,九成以上的不顺畅,要么是当初买的时候没搞清楚保障范围,要么是材料缺了补不上,根本不是保险公司故意找茬。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|乐乐