很多人对拒保的误会,从“我没病”开始
真不是保险公司故意卡人。 很多人对核保的认知还停留在“得过癌症才会被拒”,实际上现在的核保尺度,细到什么程度? 甲状腺超声报了3类结节,可能被除外甲状腺责任;连续三次测血压都在140/90以上,可能被延期;甚至两年前因为急性肠胃炎住过一次院,没留任何后遗症,都可能触发人工核保。 说个题外话,我上周整理客户核保资料的时候,翻到一个被拒的理由是“常年抽电子烟,肺功能测试有轻微下降”,当时我都愣了三秒。 说实话,我第一次接触核保结论的时候,也觉得保险公司太较真,不就是个小结节吗,至于卡这么严? 拒保从来不是对你的价值否定,只是保险公司判断当下承接你的风险,可能会出现赔付失衡的情况。就像你开网约车,要是车龄超了年限,平台不让你跑,不是你这个人不好,只是不符合平台的风险规则而已。
被拒保之后,容易踩的三个坑
小周当时第一反应是,要不找业务员想想办法,把体检报告上的结节描述改改,别让保险公司看见。 打住。 这种操作本质上就是未如实告知,真到了理赔的时候,保险公司一查就诊记录,直接拒赔是小事,搞不好保费都退不回来。 第二个坑,是死磕同一家公司反复投。 你第一次投的时候,智能核保已经把你的健康异常全部录入系统了,隔三差五换个渠道重新填信息,最后出来的结论根本不会变,纯粹浪费时间。 第三个坑,是直接给自己判“保险死刑”。 我见过有人因为中度脂肪肝被某款线上重疾险拒了,转头投定期寿险的时候,直接拿到了标准体结论。不同产品的核保尺度差得比你想的大,重疾险的核保尺度通常偏严,其次是医疗险,最后是意外险和定期寿险,别因为在一个产品上碰了壁,就觉得所有门都关了。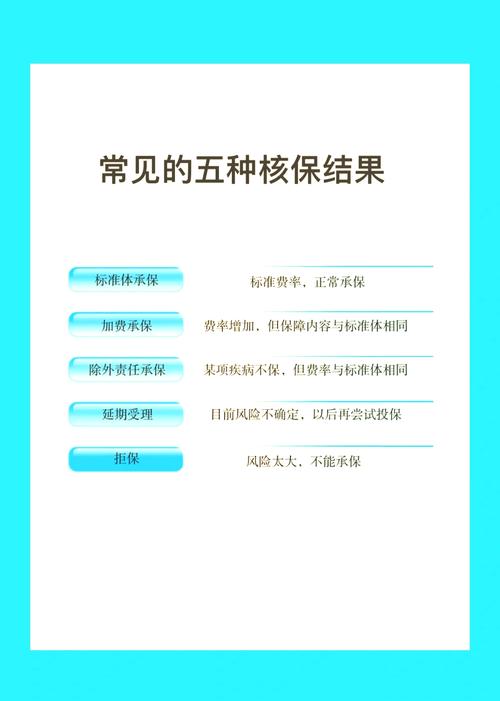
拒保记录,真的会影响你以后买保险吗
很多人怕被拒,就是怕这个记录像案底一样,走到哪都被人查。 其实真没那么夸张。 首先,常规的核保结论,除非你是因为故意骗保被拒,不然不会在全行业的系统里随便流通。你在A公司投被拒了,只要你不主动跟B公司提,人家不会追着你问之前被谁拒过、因为什么拒的。 但有个红线不能碰。 别抱着侥幸心理隐瞒健康异常,反复在不同公司试错。今天在这家投没说有结节,被拒了;明天换一家投,还是不说,又被拒。这种因为未如实告知留下的记录,是会被行业共享平台收录的,后面再投任何产品,只要问到相关的健康问题,你没如实告知,就有触发理赔纠纷的可能。 我之前碰过一个客户,最开始为了拿标准体结论,连续在三家公司投的时候都没提自己有10年的乙肝携带史,每次都被智能核保直接打回来拒保,最后第四家公司投的时候,他把所有病史如实填了,走人工核保,反而拿到了加费承保的结论,比之前藏着掖着的结果好太多。 别慌。 真的没那么可怕。 很多人一看到拒保两个字就天塌了,其实说白了,这只是保险公司给你出的一份风险提示而已——你现在的健康状态,可能需要先把身体调整到更稳定的状态,再匹配对应的产品,比硬着头皮投进去,最后赔不了强得多。 本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。作者|dananjin
排版|dananjin
审核|白杨