还在还房贷?聊聊你可能不知道的递减定期寿险
2026-09-16 16:47:46
买寿险的时候,你是不是只会搜“定期寿险哪款好”,出来全是保额不变的产品,从来没听过还有递减的这一款?
递减定期寿险,到底保的是什么?
本质上它还是定期寿险,身故或者全残就能赔,和其他定期寿险的区别,只有一点:保额会按照约定逐年降低。
举个例子,你刚买房子,贷了100万30年,买一份30年期限的递减定期寿险,第一年保额100万,第二年大概变成97万,第三年94万…越往后越低,到30年期满的时候,保额基本就降到零了。
说实话,这个设计太贴刚需了。你欠银行的房贷,本来就是越还越少的,万一哪天你出事,保险公司赔的钱刚好够把剩下的房贷结清,不多也不少。
而且因为保额越来越低,总保费比同期限的定额定期寿险便宜不少,有的甚至能便宜三分之一。
 房贷对应递减定期寿险保额对比图
什么样的人,真的需要买递减定期寿险?
 什么样的人,真的需要买递减定期寿险?
首当其冲就是,正在还长期房贷的年轻家庭支柱。
刚买房那几年,大部分人钱包都被掏空了,工资一大半拿去交月供,剩下的够吃饭够养孩子就不错了,想买寿险又觉得保费贵,那递减定期寿险真的是精准戳中痛点。你不需要留给家人几百万闲置的保额,只要能把房贷结清,不让老婆孩子被逼着卖房子,就够了。花更少的钱,办同样的事,不好吗!
还有一种情况,就是共同借款给孩子买房的父母,需求逻辑也差不多:债务总额随时间减少,保额跟着降,省保费。
不过话说回来,不是所有人都适合。如果你买寿险就是想给家人留一笔确定的养老金,或者孩子的教育金,那别碰这个,保额越降越少,满足不了你的需求,老老实实买定额就好。
选递减定期寿险,要盯紧哪几个细节?
第一个,一定要看保额递减的规则。市面上大部分产品是固定额度逐年减,比如每年减3万多,刚好对应100万30年的房贷,也有少数产品可以跟着房贷剩余本金减,后者更贴合,但比较少见,选的时候自己算一算,对应上你的剩余房贷就好,别买了几年发现保额降得比你房贷还快,出事不够赔就麻烦了。
第二个,缴费期尽量和保障期限对齐。你贷30年房贷,就买30年缴费30年保障,别图每年保费便宜点买成20年缴费,最后10年缴费期过了保障也没了,空窗期太危险。
第三个,别为了低保费盲目买。递减定期寿险便宜是因为保额越来越低,不是说它比定额“更好”,只是适用场景不同,选适合自己需求的就行,别被低价带偏。
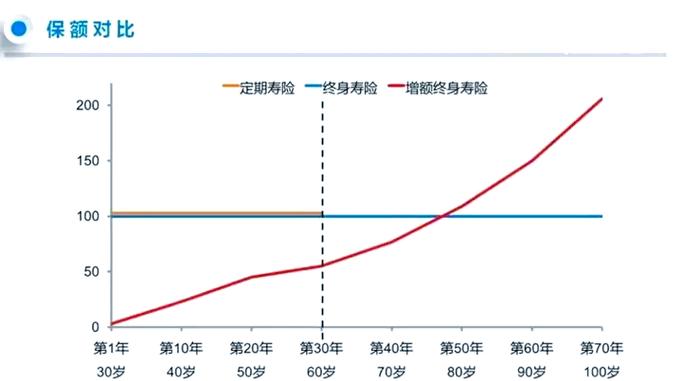 递减定期寿险30年保额变化趋势图
很多人说,我算了算,和定额比一年也就省个两三百,至于这么麻烦吗?
对呀,要是你预算充足,买定额当然没问题,没人逼你换。但要是你刚上车买房,手头紧,这两三百够给孩子买两罐奶粉,够你俩出去吃顿火锅,省下来难道不香吗?对吧?
保险从来没有哪款产品能通吃所有人,找对匹配自己需求的,就是最合适的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
还在还房贷?聊聊你可能不知道的递减定期寿险
文章链接:https://xinminbao.com/r/304.html