体检查出结节,买到除外承保的保单,到底亏不亏?
2026-09-17 00:13:58
上周跟一个读者喝茶,他掏出来刚承保的重疾险保单,指着那行字给我看——“甲状腺结节除外承保”,脸皱得像泡发了又晾干的橘子皮,说自己是不是亏了,花一样的钱,为啥给我切一块保障出去?
先搞懂:除外承保到底是啥意思?
很多人刚接触核保,一看“除外”两个字就慌了。觉得自己身体没大毛病,怎么就被保险公司区别对待了。
说白了很简单。你买保险的时候,体检查出来某个部位已经有小异常了,比如甲状腺结节、乳腺结节、肺小结节,这些太常见了。保险公司没法判断这个异常以后会不会发展成大病,直接拒保又有点可惜,所以给出的结论就是:除了这个部位相关的疾病不赔,其他所有保障都跟正常人一样。
说实话,这本质是保险公司跟你各退一步。你有已知的风险,我不拒你,但是这个已知风险我不承担,你接受,咱们就成交。
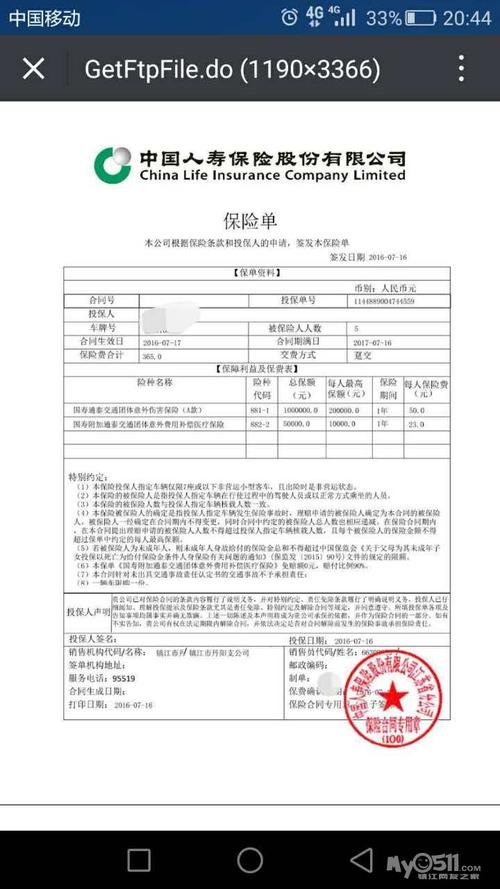 人寿保险除外承保保单条款截图
就像你租房子,房东提前跟你说,沙发之前被猫抓坏了一块,租价给你便宜两百,那块坏的我不修,以后坏得更厉害也不找你赔,你能接受就住。总不能说房东坑你吧?
除外承保,真的比买不了保险强?
我见过太多人,死磕标体承保。这家给了除外,换那家,那家除外,再换第十家,非要换到标体才肯罢休,不然就干脆不买。
有个姑娘三年前找我,乳腺结节3级,当时三家公司核保全给了除外,她不信邪,说我再调理三个月,等结节消了再买。结果调理了大半年,再去查,结节变成4a,手术切了病理是原位癌,现在再也买不到重疾险了。
说这个不是吓谁,就是想掰明白一个事:除外承保比裸奔强一百倍,也比延期、拒保好太多。
很多人搞反了核保结论的好坏顺序:标体承保是最好的,其次就是除外,然后是加费,再然后是延期,最糟糕是拒保。除外只是去掉一小部分保障,剩下的绝大部分保障都给你,你还有什么不满足?
甲状腺除外,那肺癌、胃癌、心梗、脑中风这些,哪一个不赔?就算甲状腺真的出了问题,现在甲状腺癌治疗,医保报销完自己花不了多少钱,对不对?反过来,你要是连除外都不接受,一直拖着不买,哪天其他地方出了问题,你连任何保障都没有,那才是真的亏。
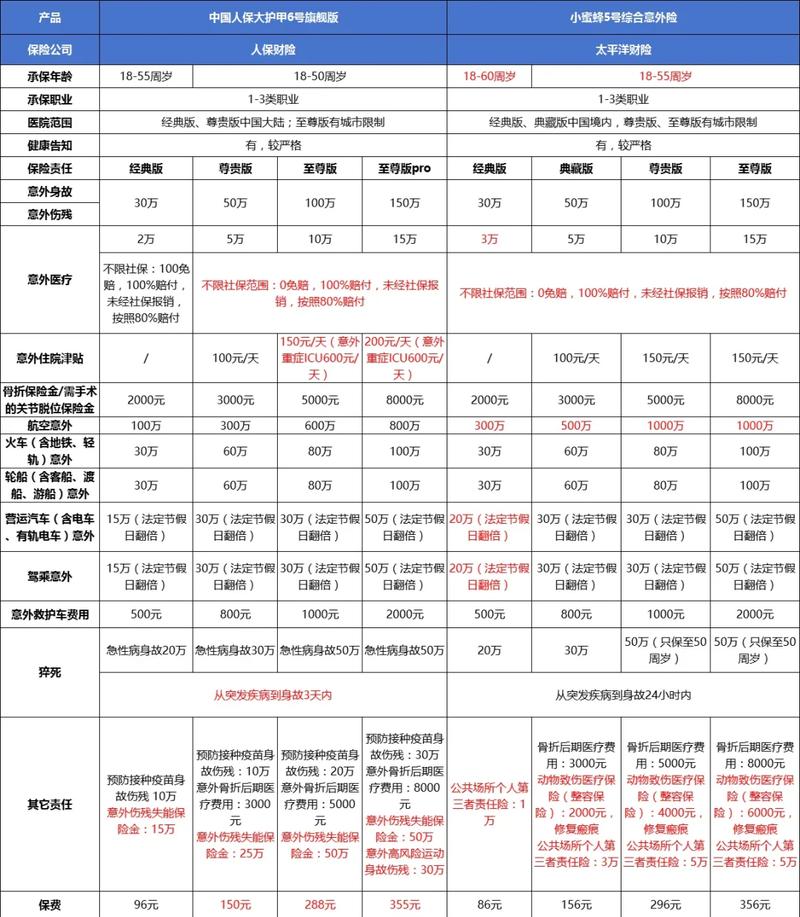 不同保险公司核保结论对比表
不过话说回来,也不是说一上来给个除外你就直接接。同一结节,不同公司核保宽严不一样,你多投几家,说不定就能碰到标体或者加费承保,比除外好,那当然选好的。但别死磕,真的所有公司都给除外,那就接了吧。
拿到除外承保,到底接不接?
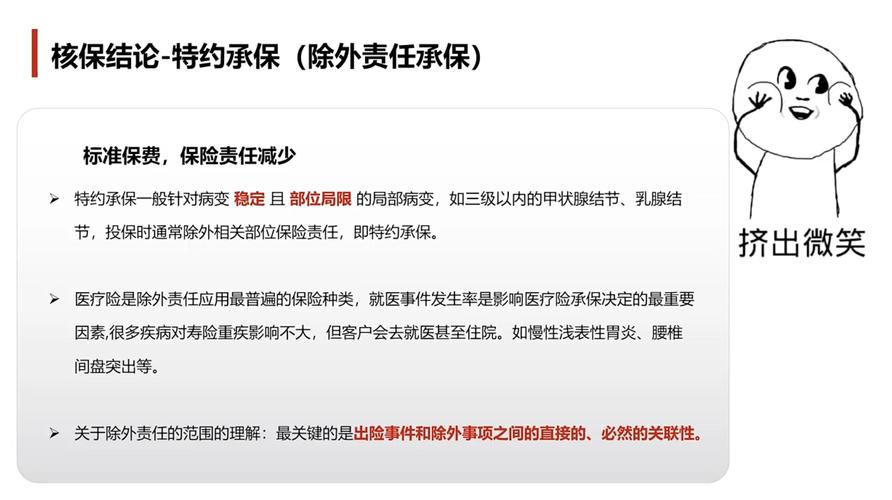 拿到除外承保,到底接不接?
给你三个简单的判断点,自己对着看就行。
第一,除外的部位影响大不大?如果只是甲状腺、乳腺这些部位除外,其他都保,完全可以接。本来这些部位就算发病,治疗花费也不高,有医保兜着,你拿到了其他上百种大病的保障,怎么算都划算。要是除外的是心脏、肝脏这种核心器官,那你可以再换换其他公司试试,实在不行,也比没有强。
第二,你有没有其他选择?你已经投了五家公司,全都是除外,那你还挑什么?接了啊。难不成等着身体再出新问题,连除外都买不到?
第三,别抱着“先买除外,以后换标体”的想法拖着不买。先不说你的异常能不能消失,就算消失了,你过个三五年再买,年龄涨了,保费涨一大截,而且三五年里指不定又查出什么新异常,到时候更麻烦。
还有人问,除外了以后,这个部位出任何问题都不赔吗?也不是。比如你甲状腺结节除外,要是你车祸撞到甲状腺需要手术,那大部分意外险还是赔的,重疾险会不会赔?得看合同条款怎么约定,不是一概不赔。
说白了,买保险就是买个兜底,能有全保当然最好,没有全保,有一半兜底也比没有兜底强。很多人被“完美”绑定,最后什么都没得到,太可惜了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出结节,买到除外承保的保单,到底亏不亏?
文章链接:https://xinminbao.com/r/322.html