上有老下有小,寿险保额怎么定?看完不用瞎琢磨
2026-09-17 02:36:08
不少人买寿险,产品挑半天,健康告知也过了,临到填保额的时候突然卡壳。
有人说买100万够了,有人说必须300万起,还有说要按十倍年收入买,到底听谁的?
跟风买错了,最后要么保额不够白买,要么交不起保费断缴,亏的还是自己。
先踩掉第一个坑:别跟着别人买,你的保额你说了算
寿险的本质,就是留钱给活着的人,撑过最困难的那几年。
你不在了,房贷还要还吗?孩子还要读书吗?老人还要赡养吗?
这些加起来,就是你需要的保额基础。
别人家没房贷,当然不用买两百万,你背着几百万房贷,跟着人家买一百万,那不就是裸奔吗?
对吧?
没有标准答案,只有适合你家的答案。
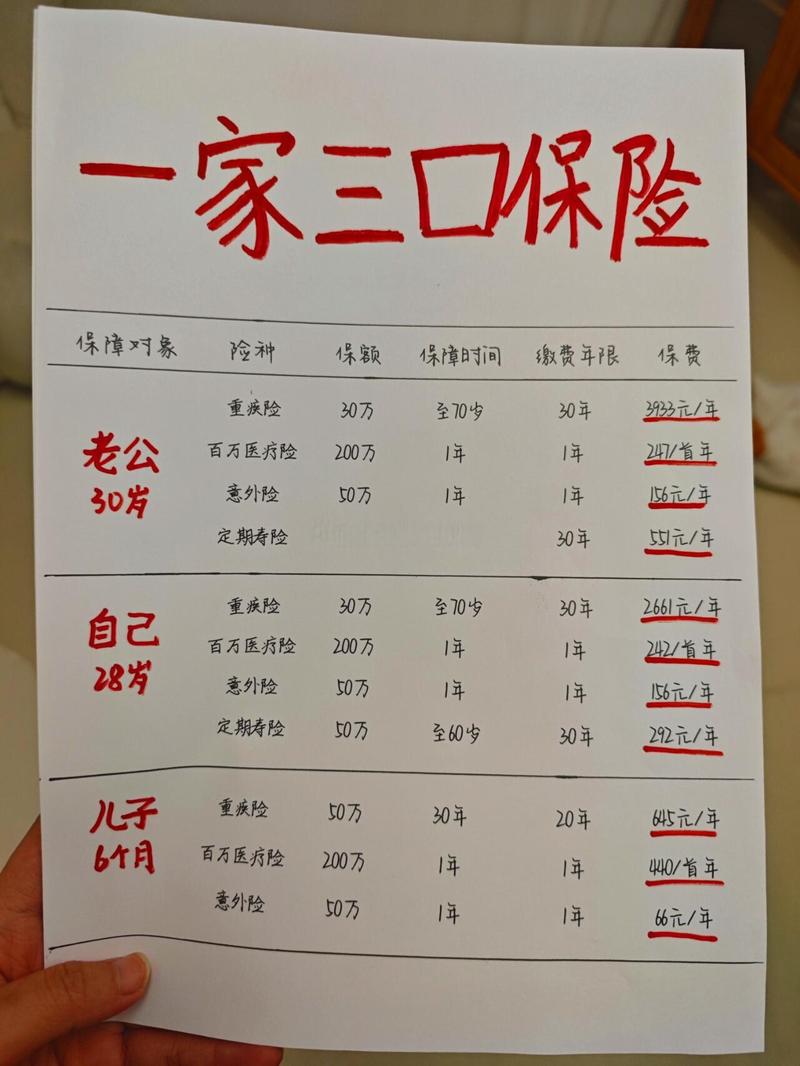 家庭寿险保额计算手写笔记
主流好用的两个方法,选一个适合你的就行
现在圈内公认好用的,就两个方法,不用搞复杂公式,普通人拿个手机计算器就能算。
第一个是收入弥补法。
说白了就是,你本来每年能给家里赚多少钱,一共还能赚多少年,把这些钱算出来,就是保额。
一般不用算满,打个折,取你5到10倍的年收入就够。
你一年赚20万,那保额就是100万到200万,简单吧?
适合没什么大额负债的人,比如单身,或者已经还完房贷的中年人,好算不用费脑子。
第二个是责任计算法。
把你身上所有没完成的责任,一笔一笔加起来:
剩下没还的房贷+车贷,加上孩子养大到大学毕业的花费,加上父母未来需要你承担的赡养费,加起来的总数,就是你要的保额。
举个例子,房贷剩180万,孩子养大要80万,给父母留40万养老,加起来就是300万,直接买300万左右就好。
说实话,大多数背房贷的年轻家庭,用这个方法算出来的,比瞎猜准太多。
不过话说回来,两种方法不用纠结,选你算着舒服的就行,结果差不了太多。
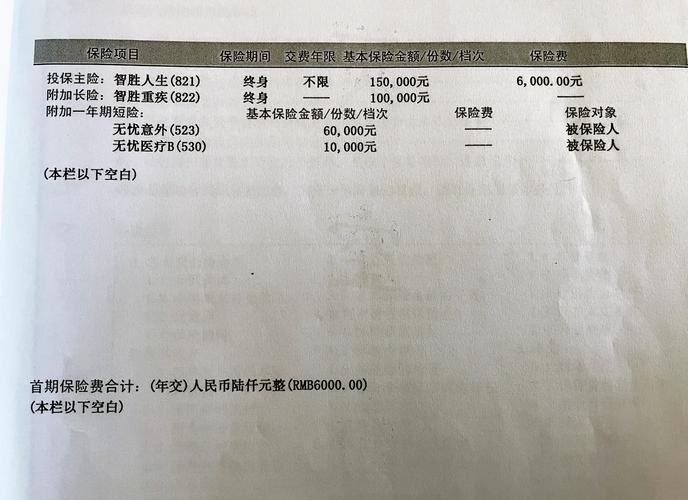 个人寿险责任清单计算表
预算不够别硬扛,灵活调整就好
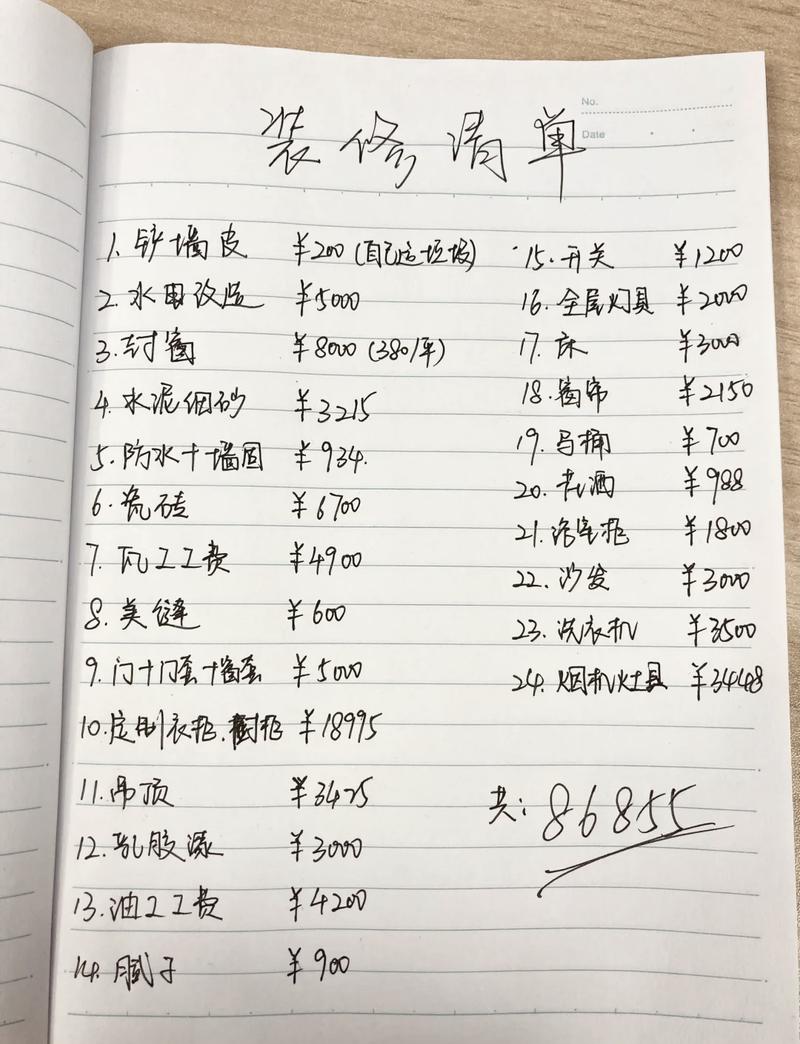 预算不够别硬扛,灵活调整就好
很多人算完吓一跳,怎么要几百万啊?我保费一年要交好几千吧?压力太大了。
其实真不用硬扛着买终身寿险。
你就买定期寿险,保到60岁,几百万保额一年也就几百块,差不多也就几顿聚餐的钱,大多数人都能承受。
这里说两个常见误区,澄清一下。
第一个,没收入的家庭主妇不用买?不对。
家里没了你,带孩子、做家务,哪一样不需要花钱?哪怕买个一百万,也能帮家里顶两三年,请人过渡一下,太有必要了。
第二个,保额一定要一步到位?没必要。
你现在收入低,先买个够覆盖房贷的保额,过几年涨工资了,再加点保额不就行了,又不是买了就不能改。
还有人说我有社保,还要买这么多?社保的身故待遇,能有多少?够还大额房贷吗?够交孩子十几年的学费吗?心里都有数对吧?
别抱着侥幸,也没必要过度焦虑,算清楚自己的责任,匹配自己的预算,就够了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
上有老下有小,寿险保额怎么定?看完不用瞎琢磨
文章链接:https://xinminbao.com/r/327.html