前几天刷到个帖子,姑娘28岁,体检查出甲状腺3类结节,想买重疾险,连着被两家公司拒了,蹲在评论区哭,说年纪轻轻就失去买保险的资格了。
其实真没这么夸张。太多人对非标体有误解。
你是不是稀里糊涂就成了非标体?
说白了,保险公司把想买保险的人分成两种:标准体、非标体。
标准体就是啥毛病没有,各项检查都在参考值以内,没得过大病也住过院,直接按正常价格买就行。
那非标体呢?只要你身体有一点异常,不管是查出来了甲状腺结节、肺结节、脂肪肝、高血压,还是几年前得过肺炎住过院,甚至说你家族有遗传病史,都算非标体。
现在去做个体检,谁还没几个小毛病啊。十个去投保的,快有一半是非标。真不是什么天塌下来的事。
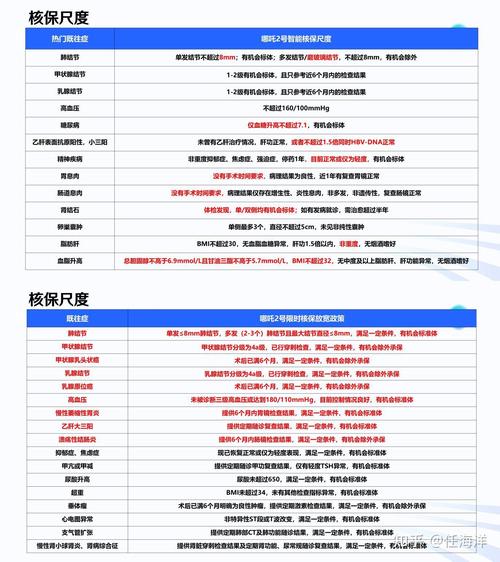
非标体投保,常见的五种结果你得心里有数
我见过太多人,一听说自己是非标,直接放弃投保了。大错特错。非标不是买不了保险,只是不一定能按标准条件买而已。常见的核保结果就五种,我给你掰碎了说。
第一种,标准体承保。很多小结节比如1cm以下的3类甲状腺结节,不少公司都是直接过的,和没毛病的人一模一样,该怎么赔怎么赔。
第二种,加费承保。就是比标准体多交一点钱,保障内容完全一样。比如高血压控制得好,可能多交10%左右的保费,就能买到终身重疾,这真的很划算。
第三种,除外承保。就是结节相关的疾病不赔,其他所有责任都正常赔。比如甲状腺结节除外,你得肺癌、心梗、脑梗,该赔多少赔多少。很多人嫌除外不好,宁可不买,我就想问,有一半保障总比一分保障没有强吧?
第四种,延期承保。就是现在情况不确定,让你过个半年一年复查了再来,这不等于拒保,只是暂时不能买而已。
第五种才是拒保。就是你的情况风险确实太高,保险公司不敢接。
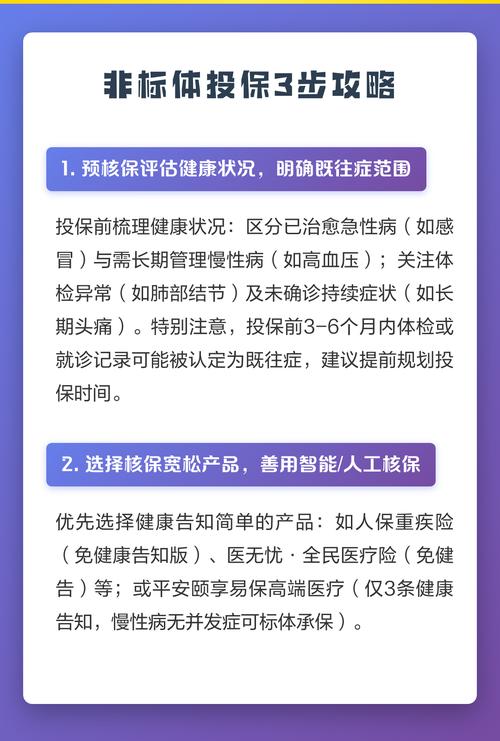
非标体投保,三个坑别踩
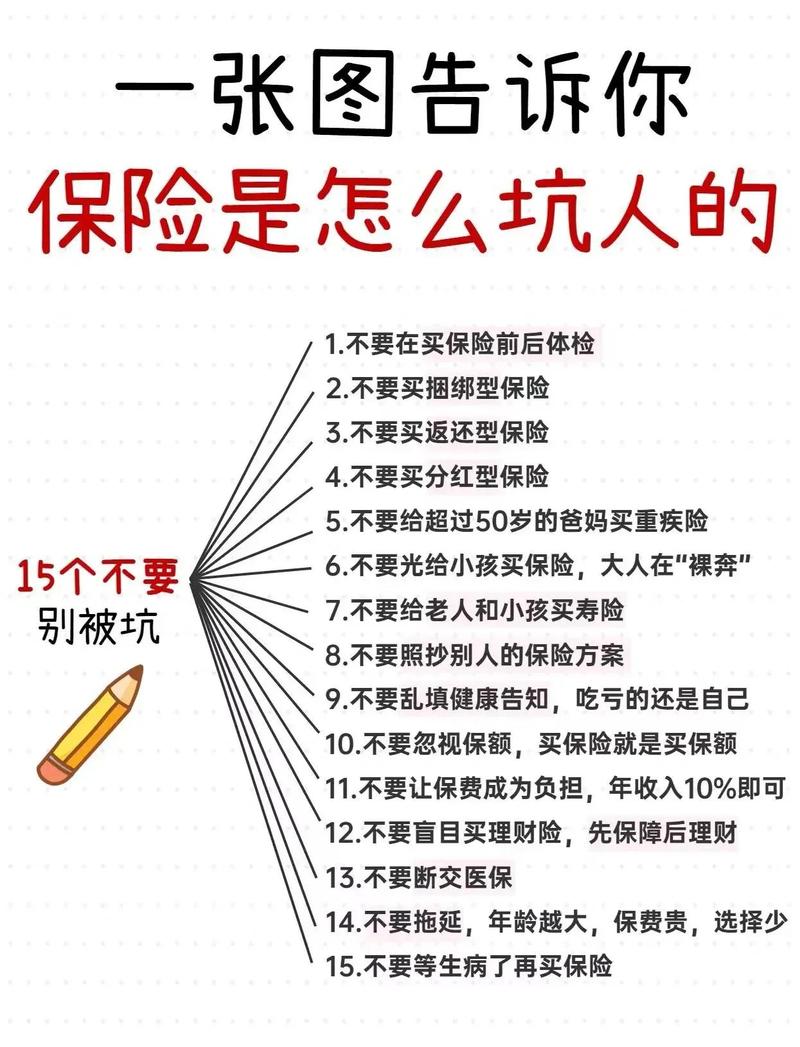
第一个坑:隐瞒病史。
太多人抱着侥幸心理,不就是个小结节吗?我不说谁知道。现在医院、体检中心的记录都能查得到,真到理赔的时候查出来隐瞒,百分百拒赔,你交了那么多年钱,最后一分拿不到,图什么啊?
说实话真没必要,大部分小异常都能顺利承保,犯不上赌。
第二个坑:只投一家,撞了南墙就回头。
不同保险公司的核保尺度真的不一样。有的公司对3mm肺结节直接标体,有的直接拒保,就差2mm结果完全不同。非标体本来就该多家同时投保,最后选核保结果最好的那个,不试你怎么知道有没有公司要你?
之前见过一个客户,高血压1级,吃药控制得很好,一家公司加费,一家公司直接标体过了,省了小几万保费。
第三个坑:等病好了再买。
很多人说我先调理调理,等结节消了再买。实话实说,大部分良性结节消不掉,你调个三五年还是那样,拖到最后,年纪大了保费涨了,万一中间身体出点别的问题,连投保的机会都没了。
不过话说回来,如果是刚查出来结节,医生让你三个月后复查,那可以等复查完带报告去投,核保结果会更稳,这个没问题。
最后说一句,非标体投保没那么可怕,别自己吓自己,也别乱投机取巧,走正规流程,大部分人都能买到合适的保障。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满