上周帮我姐整理理赔材料,她盯着手机屏幕骂了十分钟。
她去年买的医疗险,保单首页明明白白写着”100%报销比例”。
结果这次住院花了12000,医保报了4000,剩下的8000扣了1500的自费药,最后只赔了5250。
算下来,实际报销比例连总花费的一半都不到。
她以为是保险公司坑人。
其实真不是。
是她从一开始就没搞懂,保单上印的那个”报销比例”,到底是按什么数算的。
你看到的“报销比例”,从来不是按总花费算的
很多人对报销比例的误解,从拿到保单的第一秒就开始了。
你以为那个数字的分母,是你这次看病花的所有钱。
错了。
绝大多数医疗险的报销比例,计算基数是经医保报销后的、属于保单保障范围的个人自付费用——注意,是自付,不是你掏的所有钱。
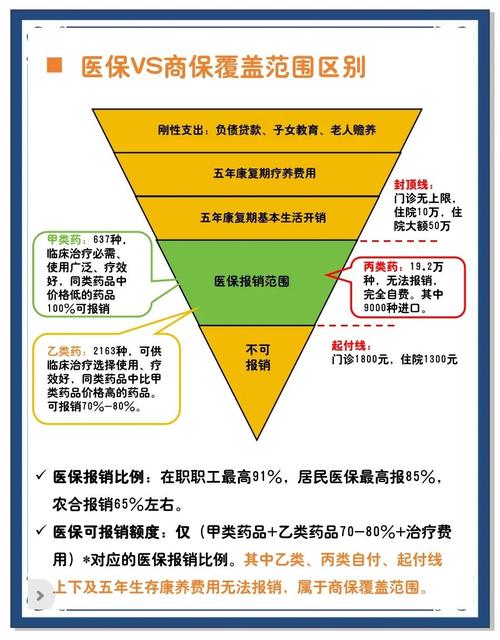
举个最直白的例子:你住院总共花了12000,医保统筹基金报了4000,剩下8000是你自己要掏的钱。这8000里,有1500是医保目录外的进口特效药,属于完全自费的部分;剩下6500是医保目录内的费用,也就是常说的“自付部分”。
那保单上写的100%报销比例,指的是这6500的自付部分,扣掉对应的免赔额之后,按100%的比例给你赔钱。不是拿12000的总花费算,更不是拿8000的个人总承担费用算。
还有一个很多人忽略的细节:同一张保单,有没有先走医保结算,报销比例是完全不一样的。比如条款里常见的规则是:经过医保报销的部分,按100%比例赔付;没有经过医保直接结算的,赔付比例可能直接降到60%。

这3个隐形门槛,直接把你的报销比例砍半
为啥很多人算出来的实际报销比例,和保单上写的差了一大截?往往是没注意到藏在条款里的几个隐形门槛。
第一个门槛:免赔额。
这是最常见的“坑”。很多人翻保单只看首页的宣传文字,根本没注意下面小字标注的“年度免赔额1万元”是什么意思。说白了,就是每年医保报完之后,你自己掏的目录内费用,累计没到这个数的部分,保险公司一分不赔。
比如你今年第一次住院,医保报完自己掏了6000,因为没到1万的年度免赔额,这次理赔的金额是0。算下来,你这次的实际报销比例就是0。真的亏。
第二个门槛:自费项目的排除范围。
不少早期的医疗险,条款里会明确写“仅报销社保目录内的合理且必要的医疗费用”。这就意味着,所有目录外的进口耗材、特殊药品、高端诊疗项目,不管你花了多少钱,都不算在报销的基数里。
比如你做个微创手术,总花费2万,其中1万是进口的吻合器耗材,属于完全自费的部分;剩下1万医保报了6000,自己掏了4000,刚好抵掉年度免赔额,那最后能赔的钱就是0。
哦对,现在部分医疗险的保障范围会包含目录外的自费药,但具体能报多少、有没有额外的比例限制,全看条款原文,千万别想当然。
第三个门槛:就医范围的限制。
绝大多数普通医疗险,要求必须是二级及以上公立医院的普通部就诊,才能达到保单上标注的100%报销比例。如果你跑到私立医院、或者公立医院的特需部/国际部就诊,要么直接不在保障范围内不赔,要么报销比例直接降到30%甚至50%。
我有个朋友去年得流感,嫌家附近公立医院人太多,直接去了家旁边的私立门诊,前前后后花了3000多,回来申请理赔才发现,自己买的保单根本不覆盖私立门诊的费用,最后一分没报。
说白了,规则写在纸上,你不看,吃亏的只能是自己。
两个最容易搞混的认知差,别再踩了
说真的,我接触过太多理赔纠纷,一半以上都是因为买的时候只听了一句“报销比例很高”,连条款翻都没翻过。这里把两个最容易搞混的点说透。
第一个认知差:报销比例是计算规则,不是固定能拿到的钱。
很多人觉得,我买了100%报销的医疗险,不管花多少都能全报。真不是。比如你今年因为意外摔伤住院,总花费3万,医保报了1万,剩下2万里有5000是自费的进口消毒耗材,保单年度免赔额是1万。那可纳入报销基数的费用是(2万-5000自费)=15000,减去1万的免赔额,剩下5000按100%赔付,最终赔5000。算下来总花费3万,实际报销比例才16.7%——但这个结果是完全符合条款约定的,不是保险公司故意卡流程。
第二个认知差:免赔额是年度累计的,不是按单次住院算的。
很多人第一次住院的时候,自己掏的目录内费用没达到免赔额,没拿到理赔款,就觉得这个保险完全没用。其实不是。你第一次住院掏的那部分自付费用,是会累计到年度免赔额里的。等你第二次住院,医保报完之后的自付费用,加上之前累计的金额,一旦超过了年度免赔额,超过的部分就可以按约定的比例报销。
举个例子:保单年度免赔额1万。你第一次住院,医保报完自己掏了6000,因为没到1万,这次不赔,但6000会累计在免赔额里。第二次住院,医保报完自己掏了5000,累计下来就是11000,超过了1万的免赔额,那超过的1000部分,就可以按对应的比例申请理赔。
最后说点实在的注意事项
第一,拿到保单别只看首页的宣传图,直接翻到“保险责任”章节,找清楚三个核心信息:可报销的费用范围是啥(仅社保内,还是含自费项目)、不同就医场景下对应的报销比例是多少、年度免赔额是多少、累计规则是啥。
第二,理赔整理材料的时候,先把所有的费用单据分好类:哪些是医保统筹已经报销的部分,哪些是医保目录内的自付部分,哪些是完全自费的部分,别拿着总花费的单子就问为啥赔的比预期少。
合规提醒:以上内容仅为保险知识的通用整理,不构成任何投保建议、核保结论或理赔承诺。不同保单的报销比例规则存在较大差异,具体规则请以保险合同条款和保险公司官方说明为准。如有具体理赔疑问,建议直接联系保险公司官方客服渠道咨询。
作者|dananjin
排版|dananjin
审核|小北