不是所有理赔都会触发调查
很多人以为只要申请理赔,就得走调查流程。错。 日常遇到的小额理赔,比如几百块的门诊报销、一千块以内的住院津贴申请,只要提交的材料齐全、逻辑自洽,系统自动审核就能通过,根本不会惊动调查岗的同事。 一般会触发调查的场景,基本集中在这几类: – 投保后很快就出险的。比如刚过等待期没几天就申请重疾、身故类理赔,这类情况系统会自动标注为高风险件,必须走调查核实。 – 理赔金额较高的。比如申请几十万甚至上百万的医疗险报销、重疾赔付、身故保险金,这类件因为涉及金额大,需要更严谨的事实校验。 – 提交的理赔材料存在矛盾的。比如病历上记录“患者自述三年前就确诊结节,未规律复查”,但投保时的健康告知完全没有提到相关病史,材料前后对不上,就必须启动调查。 – 涉及特殊责任的。比如高风险运动导致的意外险理赔、精神类疾病的重疾理赔、无第三方责任的意外身故申请,这类容易出现逆选择的场景,都会安排调查。
调查的权限边界,比你想的窄很多
很多人怕调查,是怕自己的隐私被扒得底朝天。其实大可不必。 调查员没有执法权,所有能调取的信息,都建立在你签署的《理赔调查授权书》基础上。你签理赔申请材料的时候,那份授权书里写清楚了,你允许保险公司在处理本次理赔的过程中,通过合法渠道调取和本次出险相关的信息。 那他们能查什么? – 公立医院和正规民营医院的门诊、住院记录,而且只会调取和本次理赔疾病相关的科室记录,比如你申请肺癌理赔,人家不会费精力去查你十年前看皮肤科的就诊记录。 – 正规体检机构的公开报告,只要是在正规经营的体检中心做的检查,都能按流程申请调取。 – 和本次理赔事故相关的官方记录,比如车祸理赔需要调的交管部门事故认定书、工伤理赔需要的单位证明材料,这些都是常规核查范围。 那他们不能查什么? – 没有经过你授权的私人社交账号、聊天记录,私自调取这类信息本身就涉嫌违法。 – 和本次理赔完全无关的个人隐私,比如你线下的消费记录、家庭成员的私人信息,这些人家根本不会花精力去查——毕竟每一次调查都是有时间、人力成本的,没人会放着核心事实不核实,去扒你八百年前的朋友圈动态。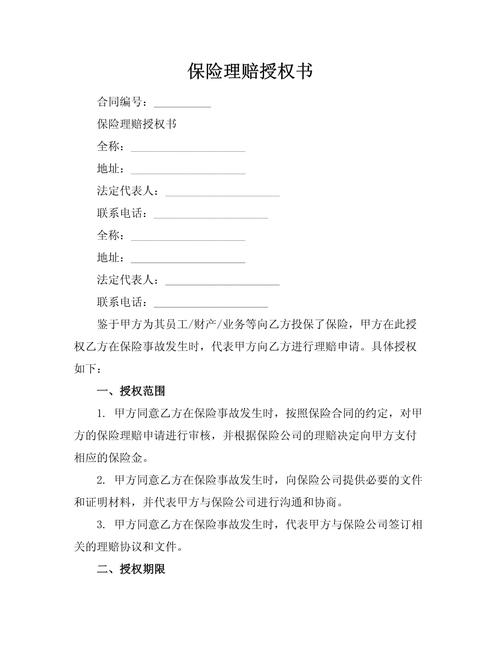
面对调查,别踩这几个常见的坑
很多人在调查环节出问题,根本不是因为当初投保时的小疏忽,是自己应对的时候瞎操作,把简单的事情搞复杂了。 几个最常见的提醒: 1. 如实回答问题,别瞎编。在可追溯的就诊记录面前,口头的不实表述往往站不住脚。比如你说自己从来没住过院,结果医院系统一调,三年前因为急性胰腺炎住过一周,最后反而因为隐瞒事实影响理赔结论,得不偿失。 2. 签授权书之前仔细看条款。如果发现授权范围包含了和本次理赔完全无关的内容,可以当场提出异议,要求调整授权范围再签字,这是你的合法权利。 3. 别提供虚假的证明材料。不管是改病历、开假的误工证明,这类操作会直接影响本次理赔的结果,严重的还可能涉及保险欺诈,后果比你想的严重。 4. 别把“调查慢”等同于“不想赔”。跨地区调病历、找外地的医生核实情况,本来就需要走流程,遇到材料复杂的案件,等一两周都是正常的。要是对进度有疑问,直接打保险公司官方客服电话问就行,别自己瞎猜,也别轻信所谓的“理赔代办”能帮你加速的说法。 很多人有个固化的印象:只要被调查了,就肯定拿不到赔付款。 真不是。 我身边有好几个朋友的理赔,都走了完整的调查流程,最后因为材料齐全、符合合同约定,该赔的金额一分没少。调查只是一个事实核实的环节,从来不是拒赔的前置条件。 以上内容只是通用的保险理赔调查知识科普,不构成任何投保建议、核保结论或者理赔承诺。 所有涉及理赔调查的流程、范围、判定标准,全部以你手中的保险合同条款、保险公司官方渠道的正式说明为准。 如果对调查过程有异议,可以通过保险公司官方客服、金融监管部门的正规反馈渠道沟通,不要轻信非官方的所谓“关系搞定理赔”的说法,避免造成不必要的损失。作者|dananjin
排版|dananjin
审核|知知