上周陪我妈去社区医院开降压药,她掏出来那本皱巴巴的医保蓝本,跟窗口护士掰扯了十分钟——就因为她以为只要刷医保,不管开啥药都能报一半。
最后算下来,自费掏了快八十。
她站在医院走廊念叨,这医保交了十几年,怎么关键时刻不好使?
说实话,我之前也以为医保是万能的,直到去年我去看牙,做根管治疗加牙冠,花了四千多,全是自费,当时站在缴费机前面,盯着屏幕上的数字愣了好半天。
其实不止我妈,我身边不少朋友对医保的认知,还停留在”交了钱,看病就能报”的层面。真到要报销的时候,才发现一堆规则跟自己想的完全不一样。
先搞清楚:你手里的医保,到底是哪一类?
很多人连自己交的是哪种医保都没摸清楚,就敢拿着卡往医院跑。
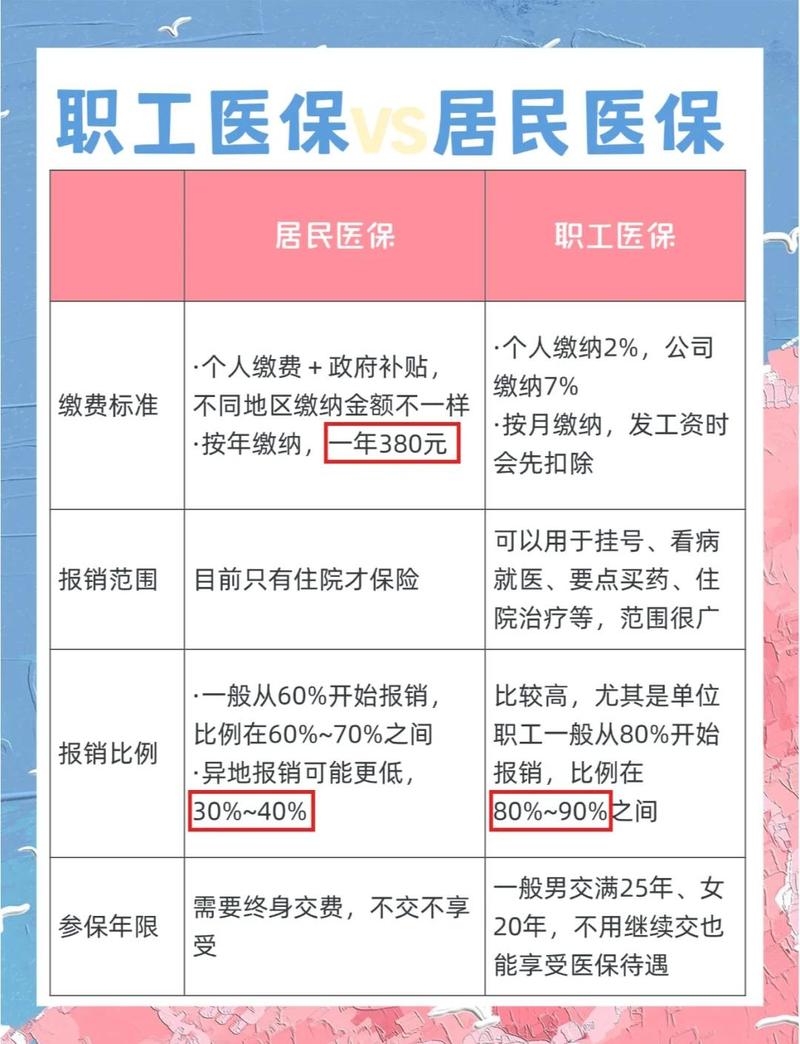
目前国内的医保体系,主要分两大块:
一块是职工医保,就是上班后公司和个人共同缴费的那种。每个月会有一笔钱直接打到你个人的医保账户里,不管是去药店买药,还是门诊看病、住院治疗,整体的报销比例都相对高一些。
另一块是城乡居民医保,主要覆盖没有工作的老人、小孩、学生,还有灵活就业选了低档次缴费的人群。这种是按年缴费,一年交几百块,没有每月返到个人账户的钱,报销比例比职工医保要低一截。
很多人不知道的是,就算是同一种医保,在不同等级的医院看病,报销比例也差得远。比如职工医保在社区卫生服务中心看病,报销比例能到90%,要是直接跑去三甲医院看个普通感冒,报销比例可能直接降到70%。你嫌社区医院条件差,硬要跳去大医院,多花的那部分钱,最后全是自己掏。
那些你以为能报,其实全自费的费用
这是不少人踩坑的地方。
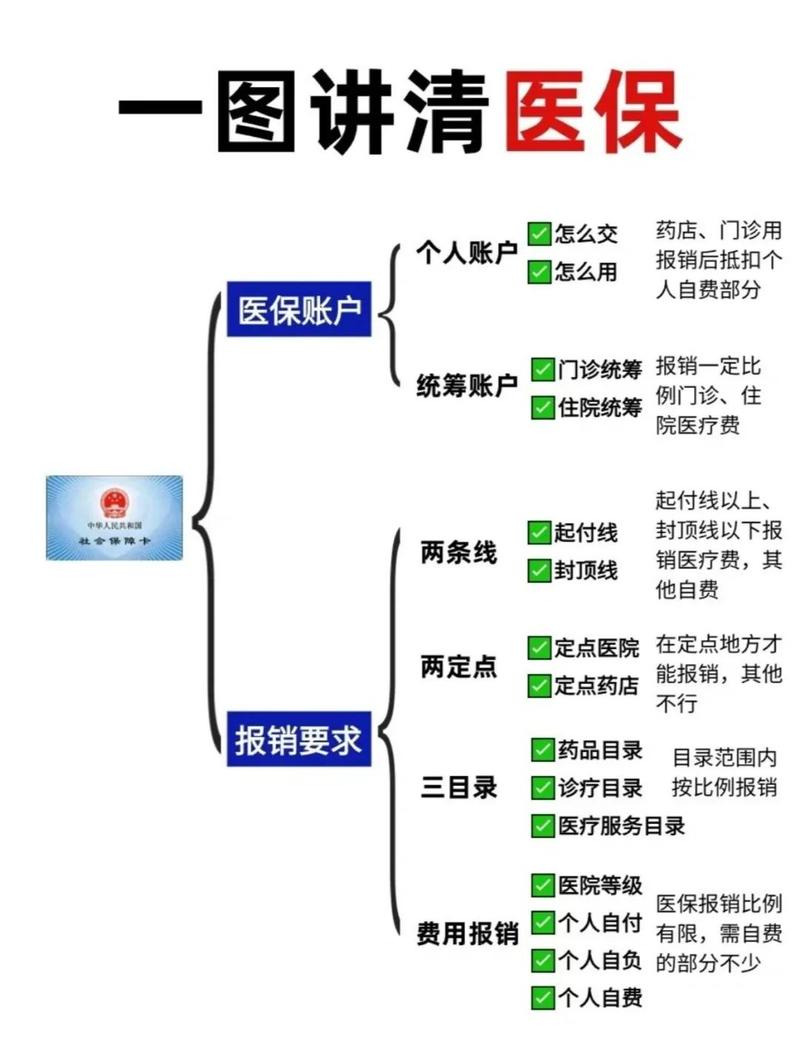
很多人默认”只要刷了医保卡,剩下的钱医保都会报”,实际上医保报销是有明确边界的,有三类钱,不管你交了多久的医保,都得自己掏:
第一类是起付线以下的费用。就是你得先自己掏够当地定的那个门槛数,超过的部分医保才开始按比例报。比如当地三甲医院的住院起付线是1800元,你第一次住院只花了1500,那这1500全是自费,医保一分钱不出。
第二类是封顶线以上的费用。就是医保一年里最多能给你报的上限数,超过这个数的部分,普通医保统筹基金是不承担的。
第三类是完全不在医保目录里的费用。比如部分进口特效药、高值医用耗材、特需门诊的诊疗费、美容整形类的项目,这些哪怕你是在正规三甲医院看的,也报不了。
我之前有个同事做膝关节韧带修复手术,选了进口的韧带耗材,光这一项就花了三万多,全自费。他之前一直以为住院就能报九成,缴费的时候盯着缴费单看了半天,话都没说出来。
还有个容易被忽略的坑:异地就医没提前备案。你要是在参保地以外的城市看病,没走备案流程,回来报销的时候比例会直接打折扣,甚至部分急诊费用都没法报。我去年有个朋友去外地出差,急性肠胃炎挂了三天急诊,花了两千多,回来才想起没办异地就医备案,最后报的钱比预期少了近一半,他念叨了快半个月。
传播度很高的医保误区,别再当真了
网上关于医保的谣言特别多,我整理了几个传得比较广的,碰到了直接绕开就行。
第一个,”医保断缴一个月,之前交的年限全清零”。错的。断缴只是从断缴的次月开始,你没法正常享受医保报销待遇,你之前累计交的缴费年限、个人账户里剩的钱,都不会清零。等你续上费,过了当地规定的等待期,就能正常用了。这里要提一句,很多人不知道,医保是要累计交满当地要求的年限(比如多数地区是男交满25年、女交满20年),退休之后才能不用再交钱,终身享受医保待遇的,要是中间断太久,可能退休的时候凑不够年限,还得一次性补缴。
第二个,”医保卡可以借给亲戚朋友用”。真的不行。现在医保局的核查越来越严,你要是把卡借给别人买高血压、糖尿病这类慢性病的药,系统里就会留下你的就诊记录。之后你要是买商业健康险,保险公司查到这条记录,很可能会影响你的核保结论,到时候你就算解释是借给别人用的,也很难掰扯清楚。
第三个,”只要是住院,不管啥原因都能报”。错的。如果是因为美容整形、打架斗殴、酒驾、吸毒这类原因产生的医疗费用,医保是完全不承担报销责任的,这些都是明确写在医保条款里的免责内容。
最后提个醒

说真的,全国各个城市的医保政策,从缴费标准、报销比例、起付线、封顶线,到累计缴费年限、异地备案的要求,都是有差异的,没有全国统一的固定标准。
上面提到的这些内容,只是通用的科普整理,不构成任何办事指引。涉及到具体的报销规则、免责范围、办理流程,所有的判定都以当地医保部门的正式文件为准。大家要是有具体的问题,直接打12393全国医保服务热线问,别全信网上的碎片化信息。
作者|dananjin
排版|dananjin
审核|白杨