真的,好多人觉得这两页印着医院抬头的纸,出院拿了就是个累赘,转头就塞抽屉最底层,甚至直接丢垃圾桶。
对保险理赔来说,它真不是废纸
先给结论。
你申请医疗险报销、重疾险理赔、意外险的意外医疗责任,甚至是部分定期寿险的相关申请,出院小结都是核心材料。
它不是医院随便给你开的“出院证明”,是你整个住院流程的浓缩档案:什么时候办的入院,因为什么症状住进来,做了哪些检查,查出了什么问题,实施了什么治疗方案,用了哪些类别的药物,出院时的恢复状态是怎样的,后续需要注意什么、随访什么,全在这两页纸上。
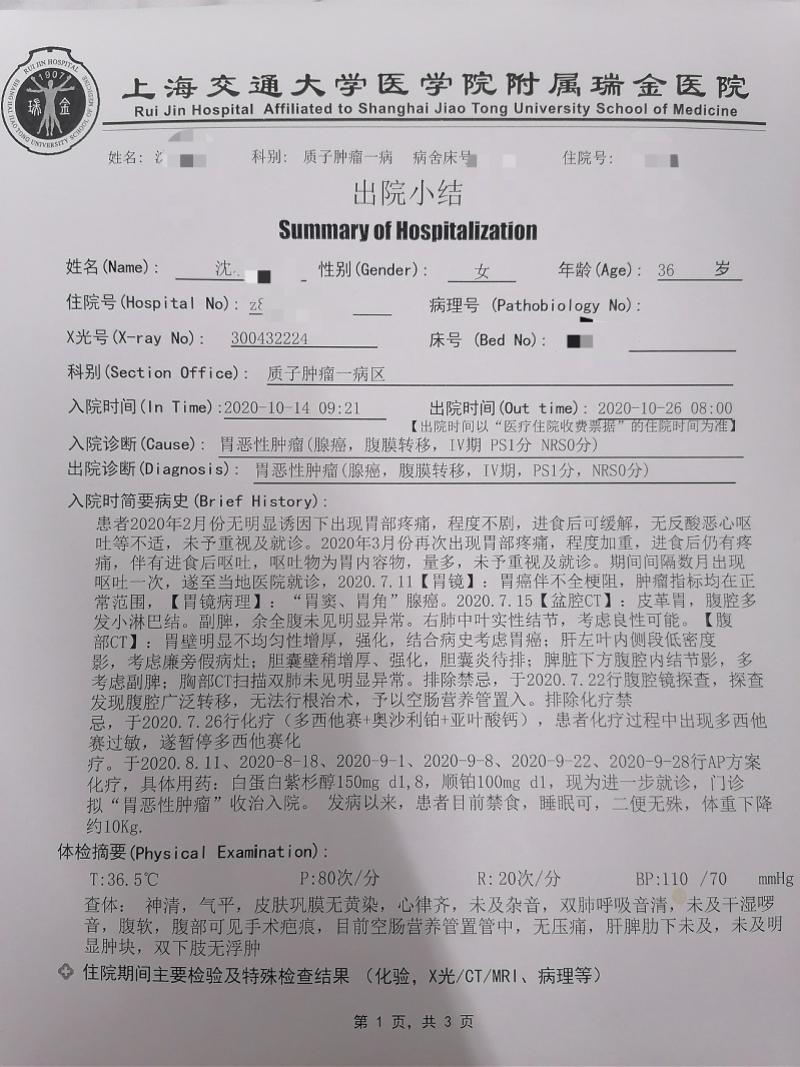
你自己口头说“我上次住院是因为摔骨折了”,没有书面记录,保险公司没法判断你说的内容是不是符合理赔要求。但有出院小结就不一样——这是具备临床效力的医疗记录,盖了医院的病案章,是所有理赔审核环节里非常重要的参考依据。
保险公司翻出院小结,到底在看什么
分三点说。
第一,看核心诊断和疾病状态。
重疾险的理赔不是你说自己得了重病就赔,是要对照合同里约定的疾病定义,看是不是达到了对应的赔付标准。比如同样是冠状动脉搭桥手术,合同里可能要求是“开胸实施的搭桥手术”,出院小结里记录的手术方式、切口大小,就是判断是否符合赔付条件的关键。
第二,看住院信息的匹配度。
你提交的发票、费用清单上的住院日期、科室、诊断,要和出院小结上的记录完全对得上。不然审核员会怀疑,你是不是拿了别人的住院票据来申请报销,来回补材料的时间,全是你自己浪费的。
第三,看医嘱里的后续要求。
有些带津贴责任的保险,除了报住院期间的费用,还会对出院后的合理休养、复查费用有对应的保障责任。出院小结里写的“建议休息两周、定期复查胸部CT”,就是你申请这类责任的核心依据,比你自己写的“我需要在家休养”管用得多。
这几个和出院小结相关的坑,真的别踩
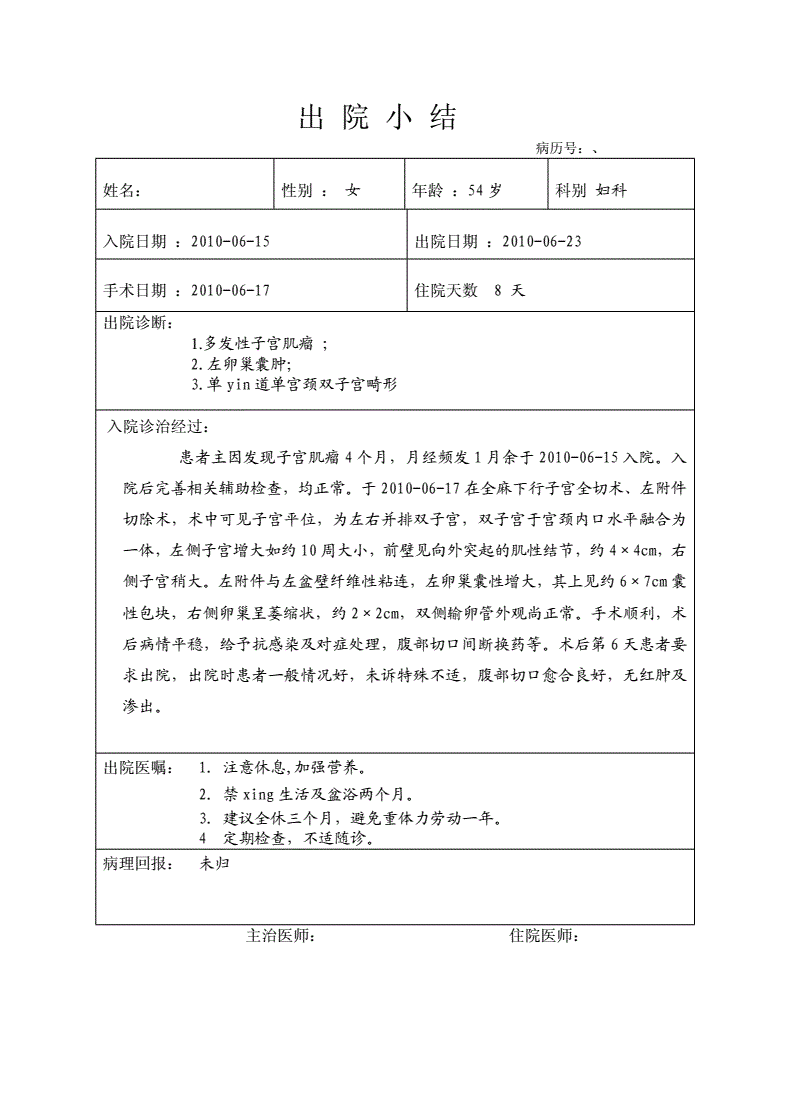
第一,出院时嫌麻烦,压根没拿。
谁出院的时候不是归心似箭?满脑子都是家里的软床、冰箱里的冰可乐,拿完随身带的药就冲去停车场,根本想不起来要找护士站拿出院小结。等过了一两个月要申请理赔,翻遍家里都找不到那张纸,再跑回医院补。我上次陪家里人补材料,跑了门诊楼、病案室两个地方,找主治医生签字、盖科室章、盖病案室章,前前后后花了快俩小时,大热天的汗把T恤都浸透了。
第二,拿到手随便折,关键信息糊了。
比如把出院小结和钥匙、硬币塞在一个口袋里,把上面盖的公章磨花了,或者不小心洒了半杯咖啡,把诊断栏的字晕开了。这种模糊的材料递过去,审核员根本没法清晰识别内容,大概率会打回来让你重新提交,平白耽误理赔到账的时间。
第三,看到上面写的诊断不符合自己预期,就想找医生改记录。
比如出院小结上写“考虑为甲状腺结节3类,建议半年后复查”,有些人觉得这个记录会影响自己以后买保险,就想找医生把这句话删掉,改成“未见异常”。
说实话,真没必要。
医生的临床记录是有法律效力的,是当时诊疗过程的真实还原,刻意修改的记录不会被审核认可,反而会让后续的审核更严格。真的对诊断有疑问,直接找主治医生问清楚这个结论的判断依据,后续需要做什么检查随访,比瞎琢磨着改记录有用得多。
最后碎碎念几句。
首先,所有关于理赔材料的要求,最终都要以你手里的保险合同条款、保险公司官方发布的申请指引为准。不同的产品、不同的理赔场景,需要的材料可能有细微差别,真拿不准,直接打保险公司的官方客服电话问清楚,别听网上所谓的“理赔攻略”瞎折腾。
其次,千万不要有篡改出院小结、伪造医疗记录的想法。这种行为既违背了投保时的诚信要求,严重的还可能涉及保险欺诈,真的得不偿失。
另外要提醒的是,涉及健康告知、核保结论、理赔判定的相关问题,没有统一的标准答案,具体结果需要以保险合同约定和保险公司的官方审核结论为准,本文仅做知识科普,不构成任何投保建议或理赔承诺。
作者|dananjin
排版|dananjin
审核|小北