上周六在小区楼下取快递,撞见同单元的张姐蹲在快递架旁边翻纸箱子,脑门上全是汗。我凑过去问找啥呢,她快哭了,说去年体检查出来甲状腺结节3类的门诊病历,当时看完病随手塞在一个装车厘子的快递盒里,前阵子收拾阳台当废品卖了,这两天申请之前买的医疗险理赔,保险公司说缺这份当时的门诊诊断证明,跑了两趟医院,当时的接诊医生调了半天系统才把电子病历导出来盖章,折腾了整整一下午。
真的。
很多人对病历的认知,还停留在“医院开完就没用的废纸”层面。要么塞在包的夹层里落灰,要么和超市小票、停车缴费单堆在一起,真到要拿出来用的时候,翻遍全家都找不到半片纸。
你以为的废纸,其实是保险流程里的“硬通货”
别觉得夸张,不管是你买保险之前要做健康告知,还是买完之后真的出险了申请理赔,病历资料都是所有材料里最核心的那部分。
我之前在社区做志愿科普的时候,碰到过好多人,一上来就问“我去年住过院,现在买保险会不会被拒啊?”你问他当时是啥诊断,住院多久,用了啥药,他支支吾吾半天,说“我记不清了,好像就是个小手术,早就好了”。
这哪行啊。
健康告知环节,你对自己的就诊记录都摸不清楚,要么是随便填个“无任何病史”,等后续理赔的时候被保险公司查到过往的就诊记录,来回扯皮;要么是自己吓自己,觉得有个小毛病就肯定买不了,白白耽误投保的时机。
到了理赔环节更不用说。保险公司要审核你这次生病是不是符合合同约定的理赔范围,总不能听你嘴上说“我现在这个病已经花了好几万”就直接打钱吧?所有的诊断依据、治疗过程、花费明细,全要靠病历资料来佐证。缺个门诊病历,少个出院小结,都可能让整个理赔流程卡上好几天。

说实话,我自己之前也没当回事,直到前年我家老人摔了一跤住院,申请意外险理赔的时候,才发现当时门诊的时候医生写的“既往有骨质疏松史”,之前我根本不知道有这个记录,好在这次的摔伤和既往的骨质疏松没有直接关联,不然来回解释的功夫,真的能把人耗得够呛。
这些病历上的细节,很多人踩坑都没反应过来
你可别觉得病历上的字都是医生随便写的,和你没关系。好多人踩了坑,翻遍合同都找不到原因,最后问题就出在那几行手写的病历记录上。
第一个坑:看病的时候随口说的话,全被医生记在病历里了。
比如你去看个感冒,医生问你之前有没有啥慢性病,你顺嘴接了一句“我最近总觉得头晕,可能血压有点高?”,医生可能就会在病历上写一句“患者自述血压偏高,建议监测”。你看完病转身就忘了这茬,病历随手一丢。等过了一年半载买保险,健康告知问到血压相关的问题,你拍胸脯说自己从来没有过血压异常的记录,等理赔的时候保险公司调阅就诊记录,才发现有这么一行字,你说你冤不冤?
我之前碰到个28岁的小姑娘,因为备考研究生连续熬了三个月,去医院看失眠,医生问她有没有啥情绪上的问题,她当时压力大,顺嘴说了一句“有时候觉得活着挺累的”,医生就在病历上写了“有抑郁情绪,建议心理科随访”。她根本没注意这行字,病历直接扔了。后来买了份重疾险,过了两年查出乳腺结节要做手术,申请医疗险理赔的时候,保险公司调出了这份门诊记录,说她投保前有情绪异常的就诊史,她整个人都懵了,说我就是当时备考压力大随口说的一句话,连抑郁症的诊断都没有啊。
你看,这就是没把病历当回事的代价。
第二个坑:病历上的记录和实际情况对不上,也不找医院改。
比如出院的时候,你拿到出院小结,扫了一眼就塞包里了,根本没仔细看。结果上面写的“既往高血压病史10年”,你明明是近2年才体检查出来血压偏高;或者把你对青霉素过敏的记录写成了对头孢过敏;甚至更离谱的,把隔壁床患者的检查报告错夹在你的病历里。
刚出院的时候找病案室改,流程顺得很,只要你能拿出当时的检查结果证明记录错了,医生核实完很快就能调整。等你过了两三年,真到要理赔的时候才发现这些错误,再想回头找当时的接诊医生核实,人家说不定都换科室了,来回跑的冤枉路,真的能把人跑瘦两斤。

不过话说回来,也不是说病历上只要有个异常记录,就一定影响投保或者理赔。毕竟“疑似”“待复查”“建议随访”的记录,和“明确诊断”的记录,法律效力完全不一样。只是你自己得先知道,你自己的病历上都写了啥,别等别人帮你查出来了,你才一脸茫然。
平时存病历的小习惯,关键时刻能省大半麻烦
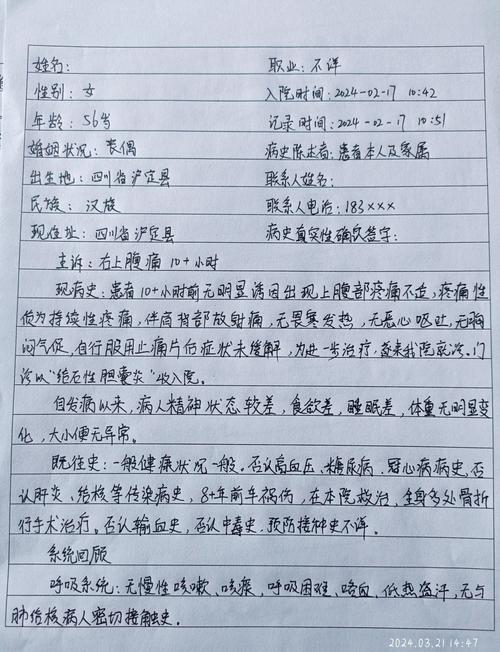
我知道好多人会说,我平时身体好得很,一年到头不去一次医院,存啥病历啊?
真不是。
哪怕你现在年轻力壮,连个感冒都很少得,只要你去过医院,不管是打疫苗、做体检、看个口腔溃疡,产生的所有纸质资料,都值得你花两分钟整理一下。
给你们说几个我自己用了好几年的笨办法,一点都不麻烦:
第一,找个专门的文件袋,就放在玄关最显眼的抽屉里。不管是门诊病历、出院小结、检查报告、体检报告,只要是从医院拿回来的纸质资料,回家第一时间就塞进去,别随便丢在餐桌上、沙发上,不然过两天收拾屋子,铁定当废纸扔了。别笑,我之前真的有个朋友,把存病历的文件夹放在出租屋的公共书架上,过了半年想找的时候,发现被保洁阿姨当废品卖了,哭都来不及。
第二,每一份纸质资料,回家之后用手机拍个清晰的照片,存在专门的加密云相册里,按年份建个文件夹。我自己现在就是,2022年的病历、2023年的病历、2024年的体检报告,分的清清楚楚,真到要找的时候,打开相册搜个关键词,几秒钟就能找到,就算纸质版丢了,电子版也能顶大用。
第三,拿到病历或者出院小结的时候,花两分钟逐字看一遍。要是发现有记录和你实际情况对不上的,别嫌麻烦,一周内就找医院的接诊医生或者病案室申请修正,别拖。拖的时间越久,改起来越麻烦。
我之前碰到个大爷,出院的时候发现病历上把他的手术位置写错了,他当时想着反正已经做完手术了,写在哪都无所谓,就没找医生改。后来申请重疾险理赔的时候,保险公司看到病历上的手术位置和他现在申请理赔的疾病位置对不上,前前后后解释了快一个月,才把理赔款打下来,大爷说那一个月他觉都睡不好,就怕拿不到钱。
你看,就当初多花两分钟看一眼的事,何至于折腾这么久?
说穿了,病历资料从来不是给医院或者保险公司准备的,是你自己的健康档案啊。下次去别的医院看病,你把之前的病历给医生看,不用从头絮絮叨叨讲你之前得过啥病、吃过啥药,医生一眼就能看明白,还能少开好多重复的检查,省下来的都是你自己的时间和钱。
以上内容仅为社区保险科普知识分享,不构成任何投保建议、核保结论或理赔承诺。涉及健康告知规则、理赔申请要求、合同相关约定等内容,均以对应保险合同条款及保险公司官方公示的正式说明为准。
作者|dananjin
排版|dananjin
审核|见微