先把家庭的”风险缺口”算明白,再谈买什么
很多人第一步就错。 上来就问”哪个产品好”。 先停。 你得先拿张纸,算三笔账: 第一,家里的刚性负债有多少?房贷剩多少、孩子到大学的学费要花多少、老人未来5年的医疗备用金留了多少。这些钱,要是家里顶梁柱突然没法上班,谁来还? 第二,真的碰到大病,要花多少钱?不是说医保报完就完了——你得算上康复期1-3年没法工作的收入损失,还有护工、营养、往返医院的交通成本。这些钱医保不管。 第三,老人和孩子的专属风险。老人摔一跤的骨折治疗费、孩子调皮闯祸的第三方责任,这些都是日常容易碰到的小概率高成本事件。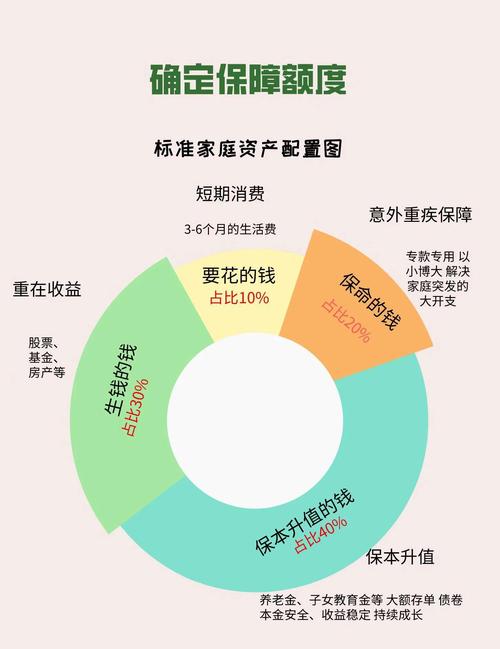
别搞反顺序:家庭保障的优先级永远是”先大人,后小孩”
我见过太多家庭。 孩子刚出生,老人催着先给孩子买全,大人裸奔。 真的离谱。 你想啊,小孩最踏实的保障是什么?是赚钱的爸妈好好的。要是大人倒了,孩子交了好几年的保费谁来续? 按优先级排的话,逻辑很简单: 1. 第一顺位是家里的经济顶梁柱。谁赚的钱占家庭总收入的60%以上,谁的保障先配够。 2. 第二顺位是其他有收入的家庭成员。哪怕是每个月赚3000块补贴家用的一方,也得有基础保障——不然真住院了,掏出来的钱还是从家庭共同账户里出。 3. 最后才是老人和孩子。不是说不重要,是预算有限的时候,别把大部分钱花在不承担家庭经济责任的人身上。
这些条款细节不搞懂,买了也可能白花钱
很多人买完保单就塞抽屉,连条款都没翻开过。 等到理赔的时候才发现,哦原来这个不赔。 说几个特别容易踩的坑: 第一,健康告知别乱填。 很多销售跟你说”随便填,两年后都能赔”。 别信。 健康告知是问什么答什么,没问到的不用主动说。要是你明知道自己有甲状腺结节,还故意填”无”,真到理赔的时候,保险公司查得到你的就诊记录,该不赔还是不赔。所有健康告知的填写标准,以保险合同上的问询条目为准,拿不准的直接找保险公司官方客服问,别听第三方瞎出主意。 第二,等待期不是摆设。 一般重疾、医疗险都有30-180天的等待期。等待期里确诊的疾病,保险公司是不赔的。别刚买完保险没俩礼拜就去做全身体检,真查出点问题,到时候扯不清。 第三,免责条款一定要逐字读。 比如你要是酒驾导致的意外,哪怕买了意外险,也是不赔的。这些内容都会明明白白写在合同的免责部分,别嫌字多,花10分钟看完,比你事后吵架强。别被网上的言论带偏,这两个误解真的坑了太多人
第一个误解:”我有医保就够了”。 医保是基础。 但医保有起付线、报销比例、封顶线,还有很多进口药、靶向药是不在报销范围内的。真碰到几十万的大病,医保能报一半就不错了,剩下的缺口得自己填。 第二个误解:”我有钱,根本不用买保险”。 钱是自己的。 真碰到事,你是想把自己存的100万存款拿出来治病,还是每年花几千块,让保险公司替你承担这部分风险?这事儿没有标准答案,但别等事到临头才想明白。 这里要明确做个合规提醒: 1. 以上提到的所有保障逻辑,都是通用科普内容,不构成任何投保建议、核保结论或理赔承诺。具体的保障规划,需要结合每个家庭的实际收入、负债情况、健康状况独立判断。 2. 所有涉及健康告知、免责条款、等待期、续保规则、理赔流程的内容,全部以保险公司出具的正式保险合同和官方公开说明为准。 3. 要是你拿不准某份保单的条款内容,不要听销售的口头承诺,直接拨打保险公司的官方客服电话咨询确认。作者|dananjin
排版|dananjin
审核|满满