昨天帮楼下张哥翻了他三年前买的保单。
翻完我俩都沉默了。
一年交八千多,真到住院能报的,还没他单位给的补充医疗多。
这就是很多中年人买保障的现状——钱花了,坑踩了,真出事了,发现买的全是用不上的东西。
人到中年,上有老下有小,谈“保障”不是什么矫情的事,毕竟你倒不起。
先搞懂:中年保障到底是在兜什么底?
很多人一提到中年保障,第一反应是“我要攒钱养老”。
错了。
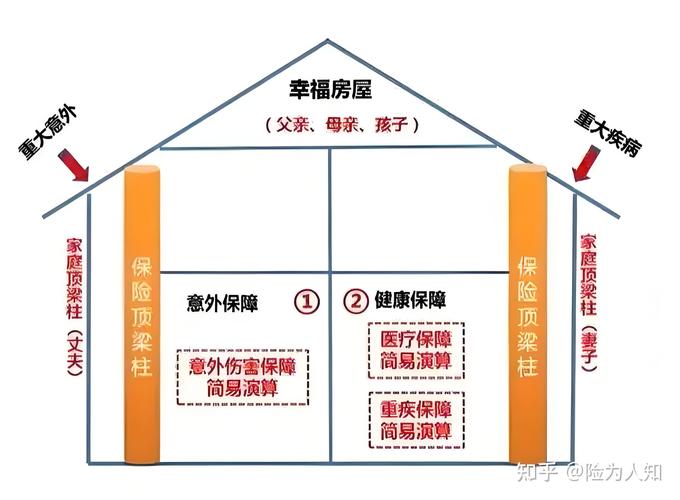
中年阶段的核心风险,从来不是“老了钱不够花”,是“你作为家里的主要收入来源,突然倒下的时候,整个家的现金流直接断了”。
具体要兜的底,其实就三块:
第一块,是大额医疗支出的兜底。真遇到需要长期治疗的疾病,动辄几十万的治疗费,别到时候要卖房子凑钱。
第二块,是收入中断的补偿。比如你躺床上三五年没法上班,每个月固定要还的房贷、要交的学费、要给老人的赡养费,不能因为你不能工作就停了。
第三块,是身故/全残的责任覆盖。这话听着不吉利,但现实是真遇到万一,留的钱得够把剩下的房贷还了,够把孩子养到能独立生活。
这里必须提一句:别把带储蓄、理财属性的产品算进这部分保障里。
我见过太多人,连最基础的医疗、重疾兜底都没配,上来就买几万块的年金,真遇到个大病急着用钱,钱锁在账户里取不出来,那根本不算保障。
买的时候最容易踩的3个认知坑
这些坑我见太多了,很多人不是被销售骗,是自己的认知一开始就偏了。
第一个坑:健康告知全靠“闭眼勾”。
不少人怕买不上,问都不问就全勾“无异常”,真到理赔的时候,保险公司翻出来你三年前的体检报告有甲状腺结节、血压长期偏高,直接拒赔。
记住:健康告知的核心是“有问必答,不问不答”,所有告知的判定标准、后续的核保结论,全以保险合同和保险公司的官方说明为准。别信身边销售拍胸脯说“小毛病没事,不用写”,真拒赔的时候,他不会帮你掏医药费。
第二个坑:把“返还型”当“稳赚不赔”。
算笔账就明白:同样的保障额度,带返还责任的产品,保费往往比纯消费型的贵出近一倍。我之前帮朋友算过他的返还型保单,每年交6000,交20年,到60岁返还总保费的120%,算下来每年的实际收益还不到1.5%,比现在的3年期定存低多了。真到几十年平平安安,那点返还的钱算上通胀,根本跑不赢你把每年多交的差额单独存银行的收益。说白了,你多交的那部分钱,本质是无偿借给保险公司几十年,人家拿你的钱做投资赚的收益,跟你没半点关系。
第三个坑:保障额度照着“最低档”凑。
很多人觉得一年交几百块的医疗险买了就万事大吉,真遇到重疾,治疗费30万,你买的重疾险保额才10万,那点钱连半年的房贷都覆盖不了,有啥用?我见过最离谱的一个大哥,38岁,家里每个月房贷就8000,给他自己买的重疾险保额才5万,真要是躺个两三年,那点钱连10个月的房贷都还不上,完全是自我安慰。
额度不是越高越好,但得够覆盖你3-5年的家庭固定支出——把房贷、孩子学费、老人赡养的钱加总算一遍,再定保额,别拍脑袋随便选个最低档应付。

几个没人会主动跟你说的实操细节
这些细节,你翻遍销售给的宣传材料都找不到,但真出事的时候,全是关键。
第一,别忽略等待期的影响。
所有健康类的保险,都有等待期,短则90天,长则180天。等待期内出险,保险公司是不承担赔付责任的。别刚签完保单就觉得自己有了“免死金牌”,真要是买完第二个月体检查出问题,大概率是拿不到理赔的。所有等待期的规则,都写在合同里,买之前一定要看。
第二,续保条件比“首年保费便宜”重要得多。
很多一年期的健康险,看着第一年保费特别低,但是产品明年停售了,这时候你要是体检查出点小毛病,根本换不了其他能买的产品。别信销售口头说的“我们产品肯定能续一辈子”,所有关于续保的约定,都以保险合同里写的条款为准,没写的,都不算数。
第三,免责条款一定要逐字读。
别光看“这个保险能赔什么”,更要花时间看“什么情况不赔”。比如有的意外险,日常走路摔了能赔,但是你去参与高风险的潜水、攀岩项目出事,就可能在免责范围内。
别偷懒。
那几页字密密麻麻,你哪怕花10分钟逐字读一遍,比听销售吹半小时有用。
最后必须把话说在前面:以上所有内容都是通用的保险知识科普,不构成任何投保建议、核保结论或者理赔承诺。所有涉及健康告知、等待期、免责条款、续保规则的内容,都请以你拿到的正式保险合同、保险公司的官方说明为准。遇到具体的投保问题,别随便在网上找陌生人问,直接打保险公司的官方客服电话核实,最稳妥。
不过话说回来,中年人的保障,从来不是要把所有风险都堵上——咱们也没那个预算。核心就是,别花了冤枉钱,最后真遇到事的时候,发现最关键的窟窿根本没补上。
作者|dananjin
排版|dananjin
审核|阿辰