别懵,保险金额不是你最后一定能拿到的钱
说实话,我刚接触保险的时候,也搞混过。 很多人默认,我签合同选了100万保险金额,真出事了,保险公司就得给我家人100万,对不对? 不对。
保险金额的本质,是合同约定的给付计算基准。 它不是一个拍脑袋出来的数字,也不是百分百承诺的最终给付额。 举个最简单的例子,有些寿险会约定,如果被保险人在投保后一年内出险,只给付已交保费,或者按比例给保额,不是全额给。 还有一些带责任免除的情况,符合免责条款的,可能只退现金价值,不给保额。 所以别一看到100万保额就觉得稳了,你得看什么情况,按什么规则给。
选保险金额,别瞎凑整,也别跟风抄作业
我见过太多人选保额,就爱凑整。 50万,100万,200万,数字好看,记着也方便。 还有的更省事,同事买了100万,我也买100万,反正跟着买总没错。 这哪行啊。 你的家庭负债,你的责任,和别人能一样吗?
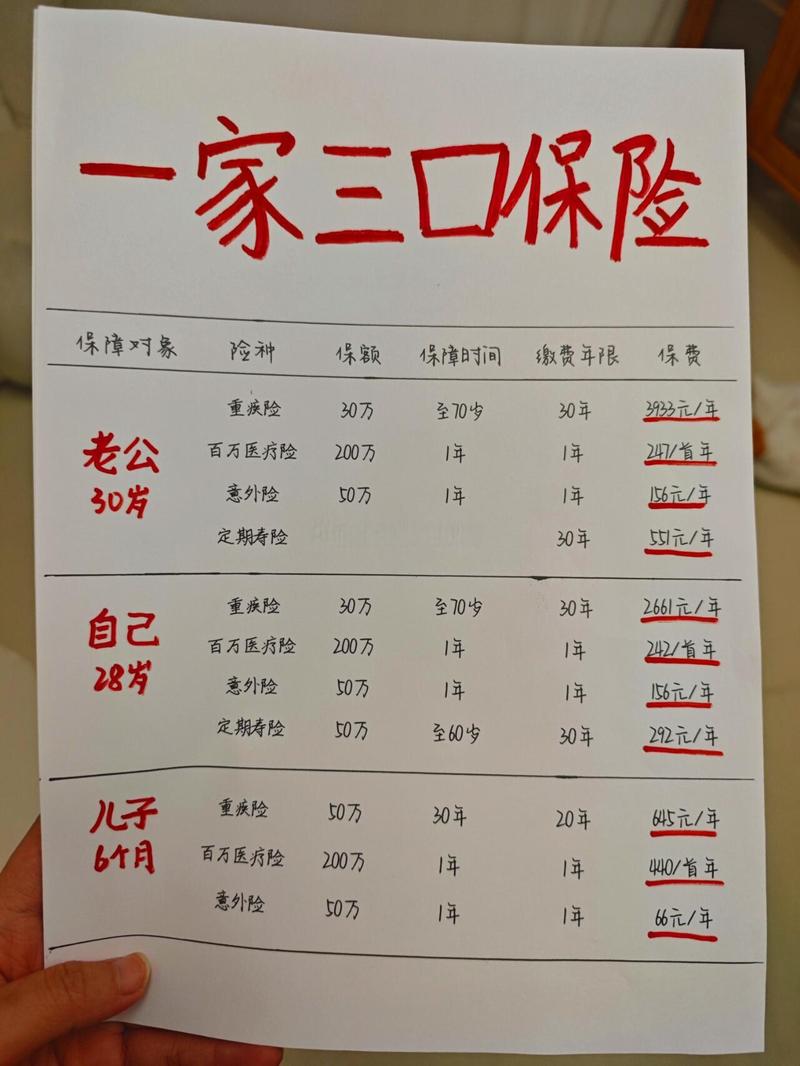
算保额其实没那么复杂,就抓核心:你走了之后,你留的钱要能覆盖你没完成的责任。 房贷还有多少没还? 孩子从现在到大学毕业,要多少生活费学费? 父母如果还需要你赡养,留个十年八年的生活费够不够? 把这几项加起来,就是你需要的基础保险金额。
比如说,30岁的中年人,房贷剩140万,孩子8岁,养到18岁还要25万,父母赡养留30万,加起来就是195万。 没必要非要砍到150万凑整,也没必要硬凑200万多交不必要的保费。 根据你每年能拿出来的预算,上下调个十万八万没问题,核心别差太多就行。 哦对了,别忘了你已经有的储蓄,还有其他保单的保额,要扣掉,别算多了白花冤枉钱。
这些情况,保险金额会变,别签完字就不管了
不少人以为,保额选完就一成不变了。 真不是。 不同类型的寿险,保额的规则不一样。
就说现在常见的增额型人寿保险,它的基本保险金额会按照合同约定逐年上涨,放的时间越久,保额越高。 还有些分红型寿险,要是选择把分红用来增加保额,那你的保险金额也会慢慢变多。
反过来也有会变少的情况。 比如有些寿险约定,全残已经赔了一次保险金,那后续身故的保额就会等额减少,甚至直接变为零。 这些规则都写在合同里,签单之前一定要扫一眼。 对吧?
还有一点,你想多加保额或者减保额,大部分寿险都支持减保,也就是把保险金额降一点,拿出来一部分钱,但是能不能加保额,不同公司不一样,别想当然。 还有哦,不是你想买多高的保额就能买多高的。 每家保险公司都有自己的核保规则,保额超过一定额度,就要你填财务问卷,要体检,甚至要提供资产证明,毕竟保险公司也要控制风险。 别到时候你说我要买500万,结果过不了核保,白忙活一场。
说实话,选保额这事,核心就是别想当然,别光看数字好看,要贴合自己的实际情况。 毕竟买寿险买的就是那份踏实,保额差太多,踏实也就打折扣了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满