30岁换工作涨薪后,我才听懂可转换定期寿险的好
2026-09-16 16:18:53
前阵子跟大学同学吃饭,他说刚工作那年穷得响叮当,凑完三个月房租,买定期寿险只敢挑最便宜的买,随手勾了带可转换权的选项,多花了不到三十块一年,当时纯是被代理人说动,根本没当回事。
这不,今年升了部门经理,收入翻了三倍,想换个终身寿险把保障接上去,体检才查出来肺结节,好几家公司核保要么除外要么加费,他才想起当年那张保单的转换权。
最后直接转了保险公司指定的终身寿险,没要重新体检,也没核保,顺顺利利就换了。
 年轻人出租屋整理保险单场景
当初随手勾的选项,原来是留了隐形后门
 当初随手勾的选项,原来是留了隐形后门
好多人买定期寿险的时候,都会看到“可转换”这个选项,要么嫌贵个几十块直接不选,要么听代理人说两句也没往心里去。
说白了,这个功能就是保险公司给你留的一扇后门。你年轻的时候没钱,先买个定期寿险过渡,过个十年八年手里有钱了,想换成保一辈子的终身寿险,不用你重新走核保流程,直接转。
哪怕这中间你身体出了点小问题,查出来这结节那高压,只要你当时买的是可转换定期寿险,就按你当年投保的身体状况算,不用卡你。
这太重要了对不对?我们二十多岁投保的时候,大多身体倍儿棒,吃嘛嘛香,谁能想到三十多岁熬几年夜,体检就一堆小异常?真等那时候想换终身,很多人已经没资格买了。
说点干货,可转换的规则要盯紧哪几个点
说实话,这个功能不是天上掉馅饼,有几个细节你一定要看清楚,别等用的时候才发现不对。
第一个,转换有时间限制。不是说你这份定期寿险保到60岁,你59岁还能转。大多产品要求你在保单生效前5年或者前10年转换,还有的要求你年龄不能超过50岁或者55岁,过了这个期限,转换权益自动作废,这点一定要记牢。
第二个,转换要补差价。别想着免费转,你转成终身寿险,定价本来就比定期高,当然要补剩余保障期的差价,这个是正常的,毕竟保的时间变长了。
第三个,能转的产品是保险公司指定的。不是说你想买他家哪款就转哪款,一般都是指定几款现成的产品,条款里写得清清楚楚,买之前翻一眼就行。
 可转换定期寿险转换规则条款截图
到底要不要选带可转换权的定期寿险
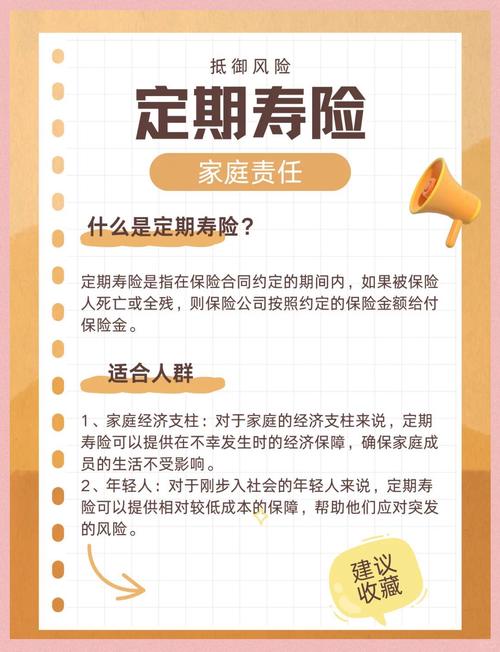 到底要不要选带可转换权的定期寿险
我见过两种极端的说法,一种说这个功能神得不行,必须买,一种说都是智商税,不如攒钱以后重新买。
其实都不对。
如果你刚毕业,收入不高,现在只想先买够保额,未来三五年肯定要换终身寿险,那真的可以选,一年多花几十块,买个核保资格,怎么算都不亏。
如果你现在身体已经有一些小异常,担心以后加保换产品通不过核保,那更要选,相当于给自己锁了一个买长期寿险的资格,给未来留了退路。
那什么情况不用选?如果你已经打定主意,一辈子就买定期寿险,保到退休就够了,根本不想要终身寿险,那确实没必要多花这个钱。
或者你现在手里已经攒够钱,直接一步到位买了终身寿险,那当然用不上这个功能。
不过话说回来,几十块钱的事,哪怕你拿不准,买了也不吃亏对吧?
很多人对保险的误解就是,觉得一次要买对一辈子,其实哪有那么多一次到位的事?我们的收入在变,家庭责任在变,身体状况也在变,保险本来就是慢慢调整的。
可转换定期寿险,说白了就是给你调整的空间,不用你现在掏一大笔钱,也不用你把路走死,给你留个转圜的余地而已。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
30岁换工作涨薪后,我才听懂可转换定期寿险的好
文章链接:https://xinminbao.com/r/303.html