前几天刷后台,有个读者给我留言,说去银行存十万块五年定期,结果被劝着买了万能型寿险,现在越想越慌,不知道买错了没有。
说实话,碰到这种情况的人真不少。
不是产品坏,是大多数人根本没搞懂它到底是什么,就稀里糊涂签了字。
先搞懂,它到底是什么来头
很多人一听“万能”两个字,就觉得什么都能保,什么都能赚,这完全错了。
它本质上,就是一份带身故保障的寿险,额外给你配了一个可以复利增值的万能账户。你交的保费,先扣掉一笔初始费用,再扣掉当年的身故保障成本,剩下的钱,才会放进万能账户里滚存。
要是哪天身故了,受益人能拿到的钱,要么是合同写的保额,要么是万能账户里的现金价值,哪个多给哪个。
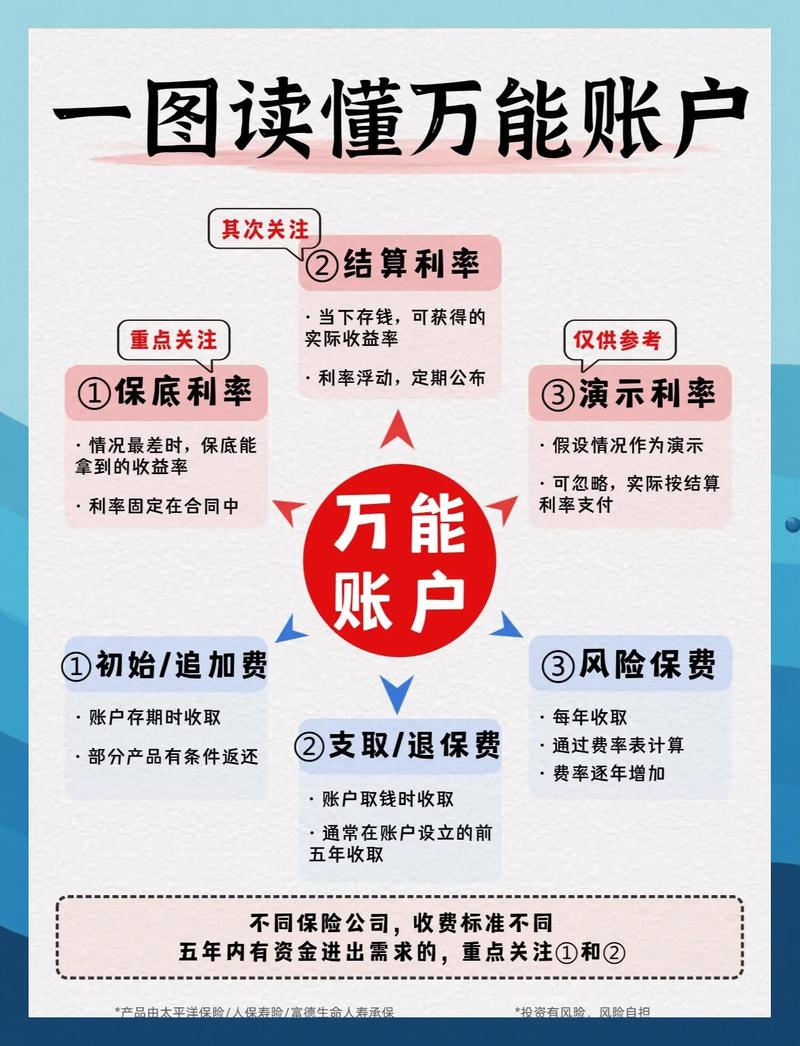
它叫“万能”,不是说无所不能,只是最早设计出来的时候,对比传统寿险,它允许你后期调保额、追加或者部分领取,灵活度比老产品高很多,所以才叫了这个名字。
被人传着传着,就成了“什么都能”,歪了。
别被“灵活存取”忽悠,这些细节要提前知道
说它灵活,是真的,但灵活不是无条件的。
我见过最离谱的,有人急着买房,买了才两年就去取钱,结果扣完手续费,本金直接亏了小一万,找谁说理去。
大多数产品,前五年取万能账户的钱,都要收退保/部分领取手续费,第一年扣的多,能到5%左右,之后逐年降,第五年之后才免。
除了手续费,还有初始费用,你每交一笔钱,每追加一笔,都要先扣掉一笔,一般3%左右,不少产品是扣完才进账户增值。
而且,你要是把账户里的钱取得太干净,保障成本扣不出来,合同直接就失效了。很多业务员只会跟你说“随存随取”,不会说这些扣费规则,这才是闹心的根源。
不过话说回来,也不是说扣费就是坑,任何产品都有运营成本,只是你得提前知道,不能等要用钱了才拍大腿。
还有人拿它跟余额宝比,说万能账户收益更高,这也完全不对。余额宝是随存随取零成本,你拿短期的活期比人家长期的寿险,根本不是一个赛道的东西,比了也白比。
到底哪些人适合买,哪些人别碰
先说别碰的,你记一下。
要是你身上连百万医疗险、重疾险这些基础保障都没配齐,保费预算就那么几千块,别碰。把钱全砸进去,万一得了大病,万能账户的钱取出来要扣手续费,身故保障又救不了你现在的急,两头空。
要是你这笔钱三五年就要用,想买来赚点快钱,别碰。前五年手续费扣着,你持有时间越短,越容易亏本金,犯不上。
那什么样的人可以考虑?
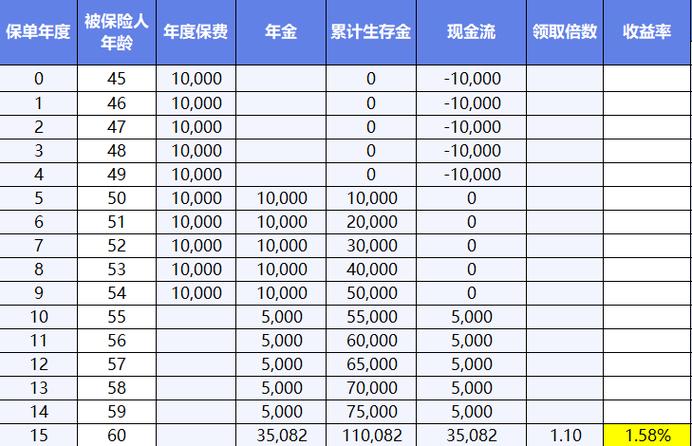
基础保障全配齐了,手里有一笔闲钱,放个十年八年甚至更久都用不上,要么想留一笔确定的钱给孩子,要么想给自己攒一笔确定的养老金,不想碰高风险投资,能接受长期持有,这种情况下,它确实是一个可选的方向。
对了,还有一点,就算你符合条件,也别把所有可投资的钱都放进去,鸡蛋别放一个篮子,这个道理什么时候都对。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子