买保险别乱选:保险缴费方式的这些门道你得懂
2026-09-12 09:45:54
好多人选保险的时候,盯着保额、保障责任翻来覆去核对,轮到选缴费方式,随手勾一个默认选项就完事了。真的至于这么随便吗?当然不是。
常见的保险缴费方式分类
1. 趸交:一次性把所有保费交完。就这么简单。适合手里有一笔闲置资金,不想每年记着缴费日子的人。
2. 年交:每年固定交一次保费。这是目前长期保险最常用的缴费方式。常见的期数有10年、20年、30年。
3. 月交:每个月交一次保费。把一年的保费拆分到12个月里扣,适合每个月领工资,手头余钱不多的工薪族。
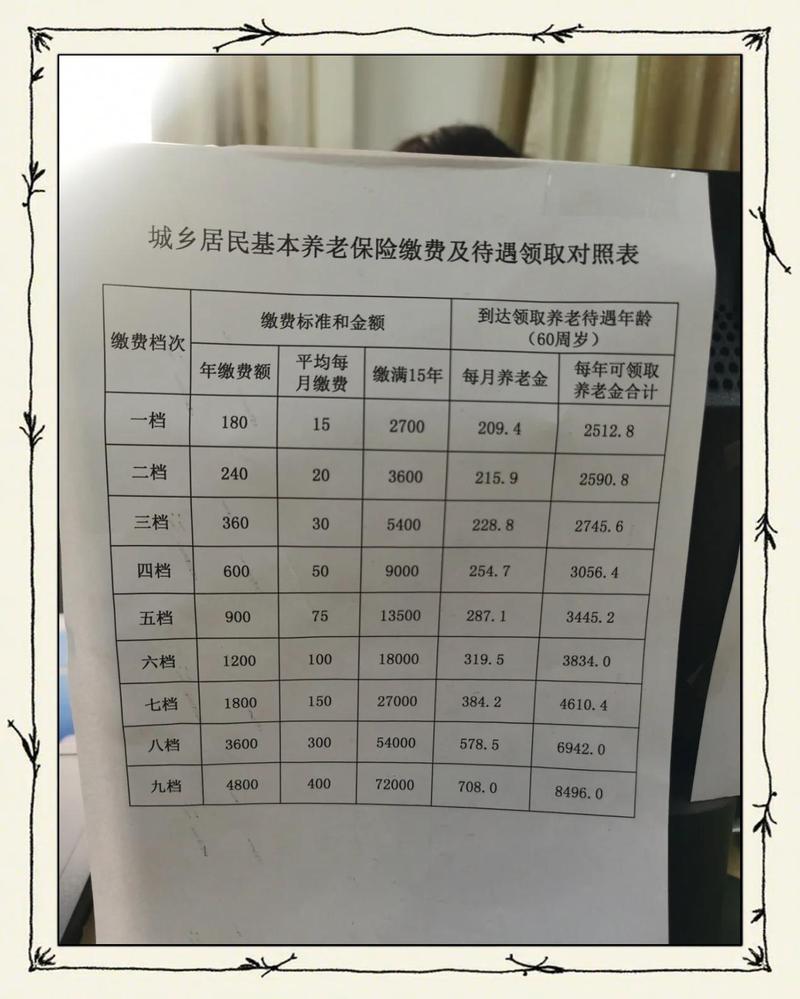 保险常见缴费方式对比整理表
不同缴费方式的核心区别
第一,总保费不一样
通常来说,缴费期越短,总保费越低。趸交的总保费,一定会比分期交便宜。缴费期拉得越长,总保费越高。这很好理解,相当于你分期买东西,要付一定的资金成本,保险公司晚拿到钱,肯定要多收一点。
第二,现金流压力不一样
趸交要一次拿出几万甚至几十万,对普通家庭来说,一下子抽走这么多流动资金,难免会影响平时的生活应急。分期交就不一样了,一年几千块,或者一个月几百块,压力分散开,大部分人都能承受。
第三,能不能享受保费豁免不一样
绝大多数的保费豁免权益,只针对还在缴费期的保单。如果你是趸交,保费已经交完了,自然就谈不上豁免了。
举个例子,买一份长期重疾险,选30年缴费,交了第5年得了合同约定的轻症,触发了豁免,剩下25年的保费都不用交了,保障依然有效。这相当于省下了大笔保费,要是你一开始选了趸交,这笔福利就和你没关系了。
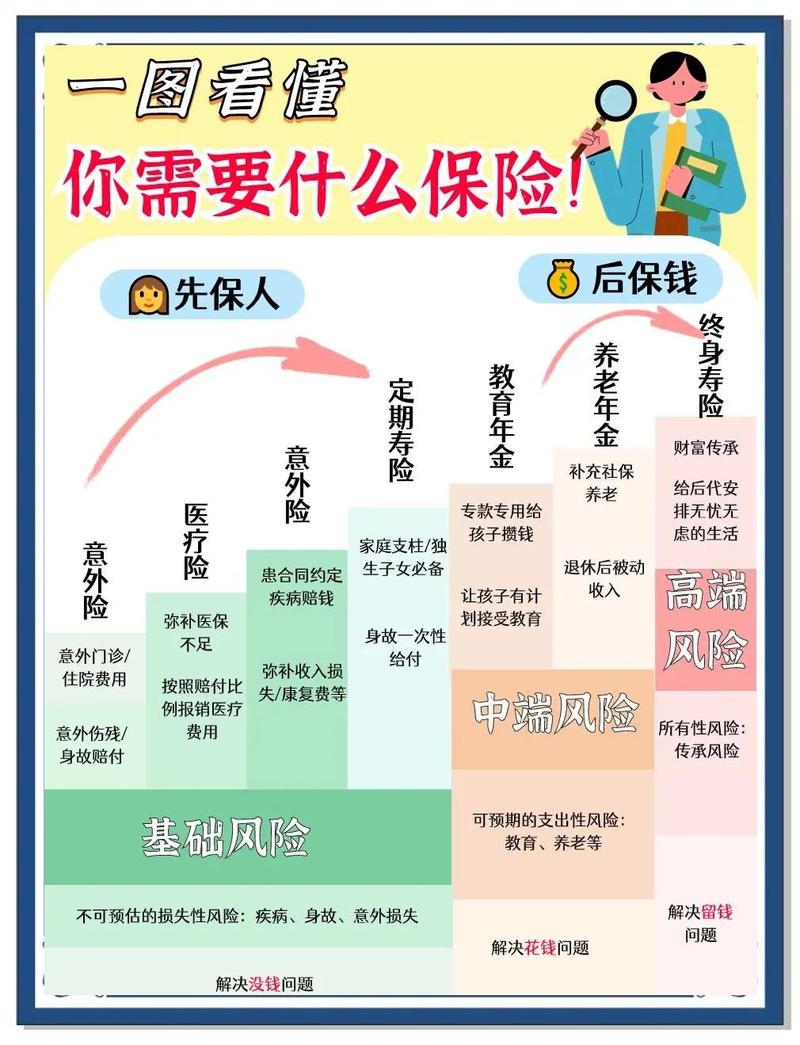 保险分期缴费保费豁免逻辑示意图
关于缴费方式的常见误区
 关于缴费方式的常见误区
第一个误区:缴费期越长越亏。
好多人算帐,30年交总保费比趸交贵了好几万,就觉得亏了。其实真不是这样。一是有通货膨胀,现在的一万块,和30年后的一万块购买力完全不是一回事,现在看起来多交的几万,几十年后根本不值多少钱。二是你有豁免权益兜底,真触发了豁免,反而省了大钱。
第二个误区:月交比年交更划算。
说实话,绝大多数产品的月交和年交,折算下来总保费差不了几块钱,有的甚至完全一样。月交只是把压力分摊到每个月,适合习惯了月发工资,攒不下大笔钱的朋友,不是说月交就能给你省钱。
第三个误区:趸交一定比分期好。
不过话说回来,哪里有一定好的选择?只有适合你的才对。你要是手里有大笔闲钱,不需要豁免,也不想每年惦记缴费,趸交没问题。但要是你本来就是攒钱买保障,一下子把钱都交了,万一急用钱还要退保,反而亏了手续费。
常见注意事项:如果缴费期中途没钱交了怎么办?大部分长期保单都有60天的宽限期,宽限期内交上钱,保障不影响。要是真的交不上,还可以申请减额交清,或者保单贷款,具体规则都写在对应产品的合同里。
合规提醒:以上内容只是通用科普,不同产品的缴费规则、豁免权益都存在差异,一切请以你的保险合同和保险公司官方说明为准。本文不构成任何投保建议,不推荐任何保险产品,也不承诺任何权益。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买保险别乱选:保险缴费方式的这些门道你得懂
文章链接:https://xinminbao.com/a/40.html