我特别懂这种感受。我第一次帮我妈填投保信息的时候,也是这样。一个问题翻来覆去看三遍,手放在鼠标上就是不敢点。就怕漏了什么,白花钱还耽误事。
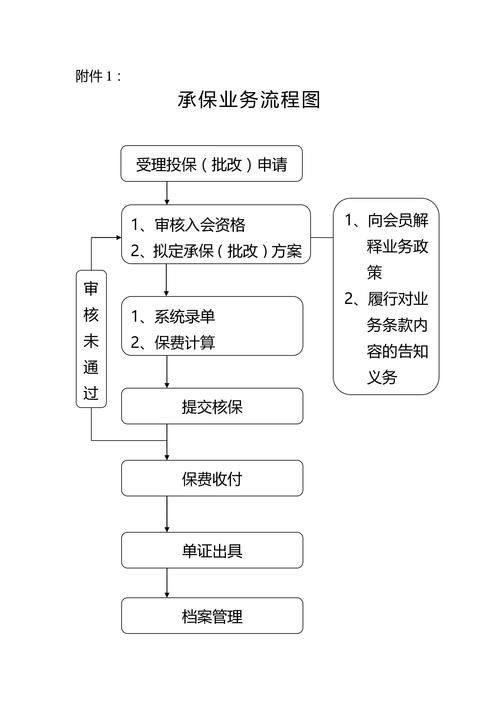
从选到落定,投保流程其实就核心几步
很多人觉得投保是特别复杂的大事,要跑保险公司找代理人,填一堆表格签字盖章。其实现在不管是线上投还是线下找代理人投,核心流程差不了太多,拆解开来看一点都不复杂。
首先,你得先确定要考虑的险种类型,这个因人而异,咱就不展开说了。确定方向之后,第一步就是填基础个人信息:年龄、性别、职业、身份证号,这些都是必填项,别填错,职业信息尤其要注意,因为不同职业的风险等级不一样,填错了真的会出问题。
然后就是整个流程里最关键的一环:健康告知。这个我后面专门说坑,先捋顺流程。走完健康告知,核保通过之后,接下来就是填写受益信息、交保费,最后拿到保单,整个流程就走完了。线下投保其实也差不多,代理人帮你整理信息,你签字确认,之后保险公司会给你送保单,核心环节一点没差。
这几个关键环节错了,投保等于白投,太多人踩坑
说实话,流程本身真的不难,难在很多人对关键环节不上心,或者理解错了要求,最后平白出问题。我整理了几个见过最多的坑,你挨着看。
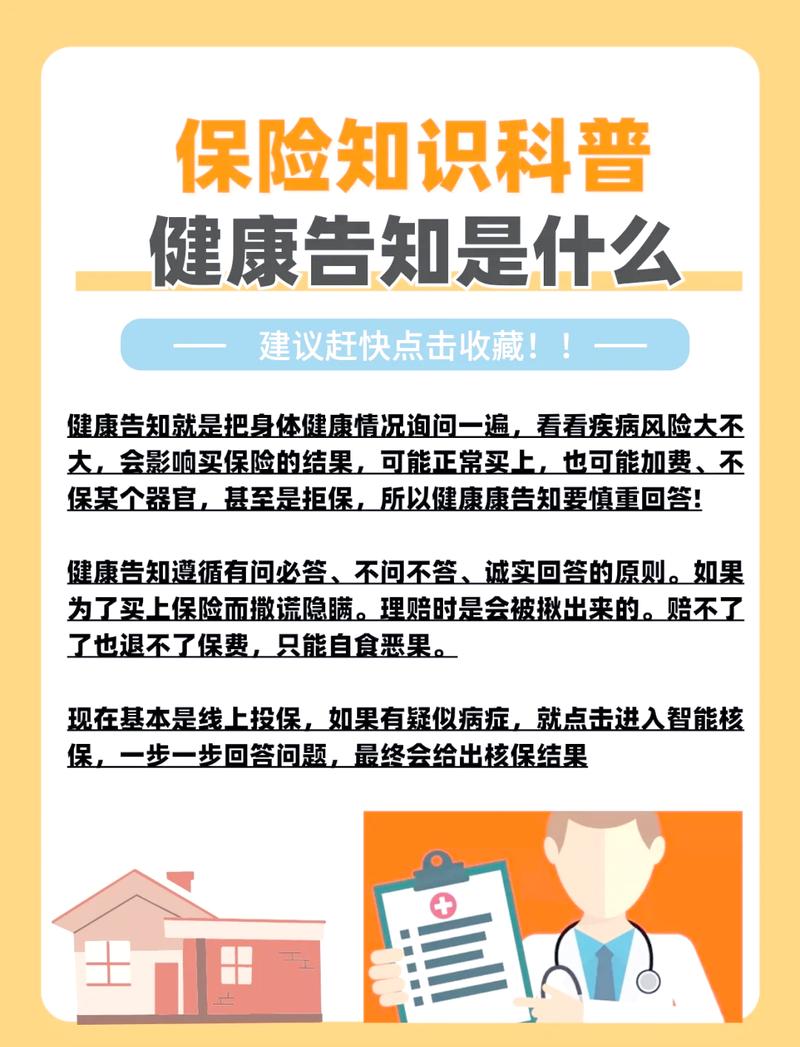
第一个大坑就是健康告知。好多人一上来就走两个极端:要么,不管问的是什么,只要我以前住过院、出过疹子,全给勾“是”,最后本来能正常投保的,硬是被除外责任或者加费,亏不亏?要么就是,不管我有什么结节、息肉、高血压,全勾“否”,想着保险公司查不到,侥幸蒙混过关。
这两种都错。最稳妥的做法就是:问什么答什么,没问的不用主动说,有就是有,没有就是没有。不要隐瞒,也没必要过度告知。比如人家只问你“近两年有没有住院手术”,你十年前小时候得过肺炎住过一周,根本不用提,对吧?也别明明体检有明确的甲状腺结节,你装作不知道,现在医院体检记录、门诊记录都是可查的,真到理赔的时候一查一个准,犯不上。
第二个坑就是受益人瞎填,甚至不填。很多人投保的时候,受益人那栏直接选“法定”,就不管了。不是说法定一定不行,但是如果你有明确的分配想法,最好还是明确指定,不然将来真的出事,所有法定继承人都得到场办手续,折腾半天。还有人填了受益人之后就忘了改,后来结婚离婚了,保单受益人还是前任的名字,这种尴尬事我真的见过不少。
第三个坑就是职业乱填。我之前碰到一个做户外装修的师傅,为了少交保费,故意填成了“办公室行政”,结果后来工地出了意外,保险公司拒赔,你说找谁说理去?职业类型直接影响风险定价,一定要如实填写。
不过话说回来,也不用太紧张。大部分人身体没什么大问题,都能正常过核保,不用自己吓自己。所有的告知要求,都以你投保时保险公司的问卷和合同说明为准,别瞎听网上乱七八糟的小道说法。
投保完成不是结束,这两件事一定要记得做
很多人点完确认交完钱,就把这事忘了,保单也不知道存哪了,这其实也不对。投保完不是万事大吉,这两件事花十分钟就能做完,能省很多后面的麻烦。
第一件事:收好你的电子保单或者纸质保单,最好存一份到云端,也告诉家里一个直系亲属,你买了这份保险,保单存在哪。真出事的时候,家人连你买过保险都不知道,那这份保险的意义不就没了吗?我见过太多这种事,投保人出事之后,家人整理东西才翻出保单,都过了好几年了,虽然说符合条件能赔,但是折腾半天跑手续,何必呢。
第二件事:拿到保单之后,花10分钟核对一下信息。看看你的姓名、身份证号对不对,保障内容、保障期限和你之前了解的是不是一致,有不对的赶紧找保险公司改,大部分保单都有犹豫期,犹豫期内调整不会有什么损失,别放着不管。
还有人问我,投保之后信息变了能不能改?当然能啊,只要是合理的信息变更,找保险公司官方客服就能办,不用太担心。
本文内容仅供保险知识学习参考,不构成任何投保建议,所有投保规则、核保要求、理赔约定均以对应保险合同以及保险公司官方说明为准,本文不推销、不推荐任何具体保险产品。
作者|dananjin
排版|dananjin
审核|小北