上周六在小区快递站取件,撞见张姐蹲在台阶上,抱着一堆皱巴巴的快递盒皱眉头。我凑过去打了个招呼才知道,她去年单位体检查出甲状腺3类结节,最近想给自己配个百万医疗险当兜底,填健康告知的时候卡在了那栏——“是否存在甲状腺结节、肿块等异常”——手悬在屏幕上,勾“是”怕直接被拒,勾“否”怕以后理赔扯皮。纠结了快二十分钟,连快递驿站老板喊她取件码都没听见。
我当时还笑她,多大点事儿啊,不就是填个表嘛。结果她把手机递过来,我盯着那页密密麻麻的健康告知看了两分钟,也突然理解她为啥纠结了——换谁碰到“既往症”相关的问题,都得心里打鼓。
先掰透:你以为的“既往症”,和合同里写的根本不是一回事
很多人一听见“既往症”三个字,第一反应就是“我以前生过病,全算”。
真不是。
比如你10年前得的急性肠胃炎,挂了三天水就全好透了,之后再也没犯过;比如你小时候得过肺炎,早就痊愈没留下任何后遗症。这种在大多数健康告知里,根本不会被特意问到,也就谈不上是会影响投保的“既往症”。
保险合同里说的既往症,说白了是那种“你在买保险之前就已经知道、或者已经有明确诊断、甚至一直在治疗的疾病”——比如去年体检发现的血压偏高,一直在吃降压药控制;比如查出来的胆囊息肉,随访了快一年,医生说要定期复查。这些是实打实会被健康告知问到的情况。
很多人还有个误区:体检报告上写的“轻度脂肪肝”“窦性心律不齐”“肺纹理增粗”,是不是全算需要告知的既往症?真不一定。得看具体合同的健康告知问的是啥——比如有的合同问的是“是否存在肝功能异常且持续超过3个月”,那你只是轻度脂肪肝,肝功能全正常,没问到这个程度,就没必要因为这个自己吓自己。
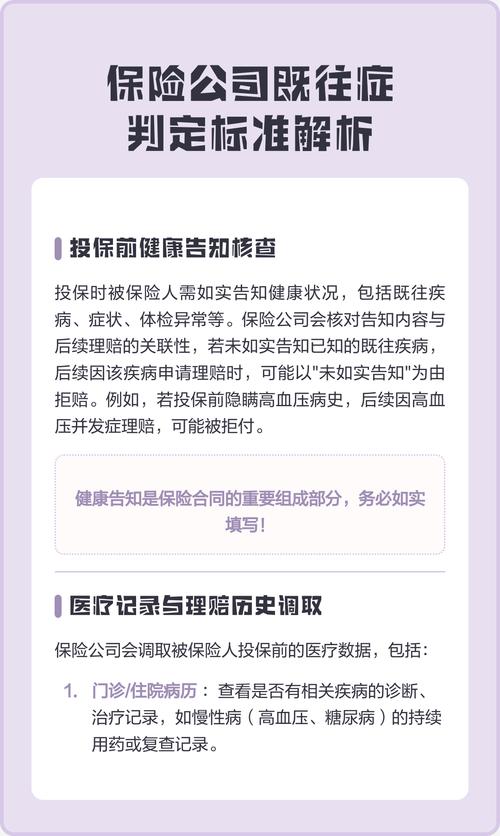
别踩坑:关于既往症的几个误会,真的能让你亏掉几十万
我做社区科普这么久,见过太多因为对既往症有误会,最后吃大亏的人。
第一个误会:只要有既往症,就啥保险都买不了。
真不是。不同的合同,对健康情况的要求松紧度本来就不一样。有的对常见的结节、轻度三高比较宽松,有的要求就严格点。从来没有“有既往症就被所有保险拒之门外”的说法——但这里必须说句实在的,没有统一的标准,所有的要求全写在合同的健康告知和免责条款里,别听网上七嘴八舌的“这个病啥都买不了”,你自己对着条款看,比啥都靠谱。
第二个误会:健康告知全选“否”,保险公司查不出来,照样能赔。
说真的,我每次听见有人出这种馊主意都来气。你以为医院的记录是你家抽屉里的私藏?现在医保结算记录、社区医院的配药记录、体检中心的报告,全是联网可查的,真等你拿着住院发票去找保险公司申请理赔的时候,人家顺着你近三年的就医时间线翻找,藏得再深的旧病史也能找得明明白白。
之前认识个大哥,有糖尿病好几年了,买医疗险的时候没填,后来因为糖尿病并发症住院,花了快20万。保险公司调了他的门诊配药记录,直接拒赔。保费倒是退了一部分,那20万的窟窿,全是自己掏的。
亏大了。
健康告知的填写原则从来都是“有问必答、不问不答”。问到你的情况,你就如实说;没问到的,你没必要主动把陈年老账全翻出来。耍小聪明瞒报的,最后买单的都是自己。

碰到既往症卡壳,别硬扛也别耍滑,几个实在做法帮你少走弯路

其实真的碰到健康告知里问到自己的既往症,也没必要慌,几个实在的做法,能帮你少走好多弯路。
首先,别着急点提交。先把自己近2年的体检报告、门诊记录、住院病历全找出来捋一遍,一条一条对着健康告知对。比如你只是去年秋天因为感冒去社区医院配了两盒感冒药,这种小事根本不用特意提;但如果有过明确的诊断、或者随访了好几个月的异常指标,一定要记清楚当时的诊断结果、现在的恢复情况。
其次,要是碰到被健康告知问到的情况,别直接退出去。很多时候不是直接拒保,可能会有不同的核保结论——比如对某类疾病的责任做除外,或者适当调整保费。所有的核保结果最终都以保险公司的正式通知为准,没有任何人能隔着屏幕给你打包票说“你这个情况一定能过”。
还有啊,碰到那种跟你说“我有内部渠道,能帮你有既往症也按标准体承保,只要交几千块服务费”的,赶紧跑。
真的。之前见过好几个朋友,被这种人骗了服务费,最后核保根本过不了,钱也要不回来。
楼下的王阿姨,有轻度的类风湿性关节炎,一开始觉得自己身体有毛病,肯定买不了保险,纠结了大半年。后来慢慢对着不同的合同条款看,找了个核保规则和自己情况匹配的产品,顺利投上了。去年因为关节痛住院,理赔流程走得很顺,自己没掏多少住院费。你看,真的不是有既往症就被挡在门外了,只是别上来就先把自己吓退,也别上来就想着瞒天过海。
最后啰嗦几句哈:
所有涉及健康告知、核保、理赔的规则,全部以对应保险合同的官方条款、保险公司的正式说明为准。本文只是通用的保险常识科普,不构成任何投保建议、核保结论或者理赔承诺,也不推荐、不评价任何具体的保险产品。
每个人的身体情况都不一样,别人的投保经验只能当参考,千万别直接照搬。毕竟保险是保自己的,适合自己的,才是更靠谱的。
作者|dananjin
排版|dananjin
审核|小准