到底啥是保障期限?一句话说透
说白了,保障期限就是保险公司给你承担保障责任的时间长度。就这么简单。
在这个时间段里,你符合合同约定的理赔条件,保险公司就得按合同赔。过了这个时间,合同就终止了,人家也就不再担责了。
举个最接地气的例子,你买了明年一整年的车险,明年这一年出了事故能走保险理赔,后年你不买了,当然就没保障了,一个道理。
很多人把保障期限想的太玄乎,其实本质就是这么回事。
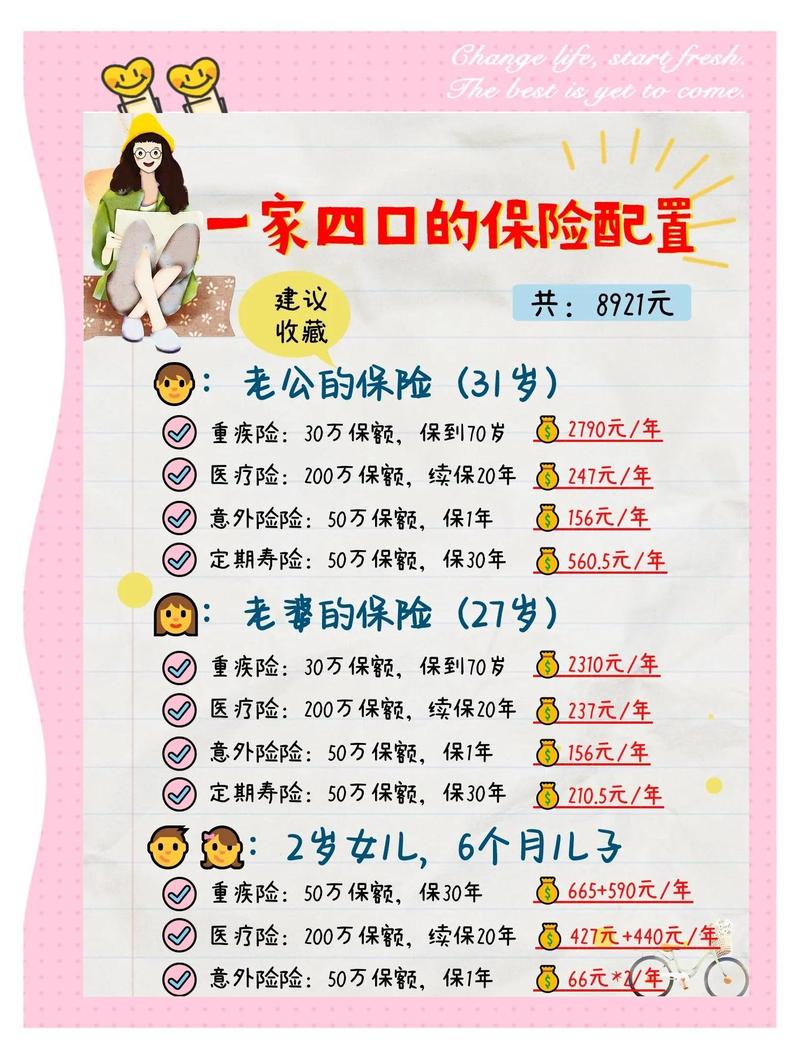
不同险种,保障期限的选择逻辑完全不一样
你不可能拿重疾险的选法套到意外险上,对吧?不同险种的作用不一样,保障期限的选择思路也差很多。
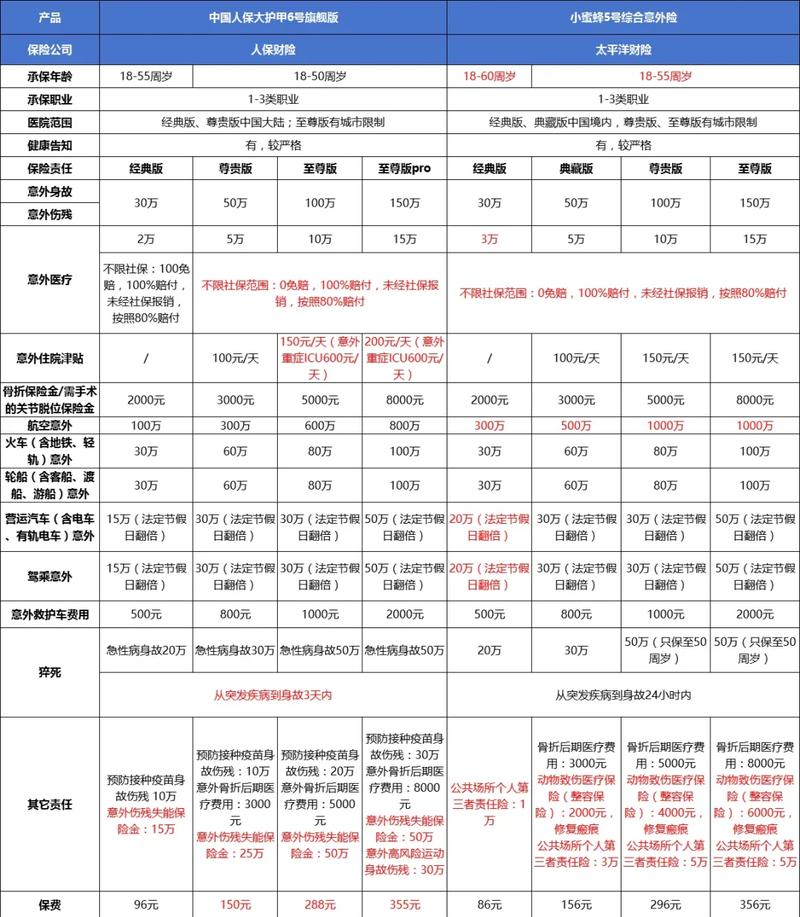
先说意外险,市面上绝大多数都是一年期的,交一年保一年,价格便宜,一两百块就能买到几十万保额,也有长期意外险,保二三十年甚至保终身。怎么选全看你自己的需求,没有对错。
然后是医疗险,大部分医疗险是一年期的,也有保证续保6年、20年的长期医疗险,这里要留心:保证续保的期限,就是你确定能拿到保障的时间,这点要搞清楚。
接下来是重疾险和寿险,这两个的保障期限选项最多,从保二三十年、保到60岁/70岁,到保终身,各种选项都有,预算不同选择自然不同。
刚工作没多少积蓄的年轻人,想要先把风险缺口填上,完全可以先选定期,把保额做足,等以后收入涨了,再慢慢加保。预算充足的,再考虑拉长保障期限也不迟。
不过话说回来,很多人有个误区,觉得保短期就是吃亏,没出事到期钱就打水漂了。真不是这样啊。你买一年车险没出事,会觉得钱白花了吗?你租一年房子没着火,会觉得房租亏了吗?
保险本身就是买个安心,买个兜底,平平安安几十年,才是最好的结果啊。
几个常见误区,给你拎出来提个醒
第一个误区:为了拉长期限,砍保额。我见过不少朋友,预算就这么多,非要买保终身的,结果保额只买了十几万,真出事了十几万够干什么?保额永远比保障期限重要,先把保额做够,再考虑拉长期限,这个顺序千万别搞反。
第二个误区:觉得长期一定比短期好。真不是,就拿意外险来说,一年期的产品更新快,性价比往往更高,每年花点小钱换高保额,不比一下子交几十年保费轻松吗?当然也不是说长期就不好,只是适合不同需求,没有绝对的好坏。
第三个误区:忘了留意续保相关的期限约定。特别是医疗险,很多一年期的产品,不保证续保,今年能买,明年产品停售了,你身体出点小问题,可能就买不到新的了。如果是保证续保的产品,在保证续保的期限里,不管产品停售还是你身体变化,都能续,这个区别一定要搞清楚。
还有不少朋友,买了定期险,到期没出事,就懊恼好久,觉得自己亏了。嗨,别想那么多,你买了几十年保障,这几十年安安稳稳,那不就是最大的赚到了吗?哪有什么亏不亏的。
最后再提醒一句,不管选什么期限,所有的约定都要以保险合同原文为准,看不懂的地方多问保险公司的客服,别只看宣传页上的只言片语。
本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议,所有关于保障期限、续保、理赔等规则,均以对应的保险合同和保险公司官方说明为准,本文不推销任何具体产品,不评价任何保险公司或产品优劣。
作者|dananjin
排版|dananjin
审核|阿辰