别被数字骗了:一文读懂保险报销比例
2026-09-14 19:50:48
很多人买报销型保险,开门第一句就问:你们报销比例多少?一听100%眼睛发亮,一听80%扭头就走。你是不是也这样?其实啊,报销比例这事儿,数字远没有你想的那么简单。坑藏在你没注意的地方。
报销比例到底算的是什么钱?
首先要明确,只有报销型保险才谈报销比例——比如医疗险、新农合、职工医保这些,花了钱按规则报一部分。像重疾险、寿险这种给付型的,确诊或者身故直接给一笔钱,不谈报销比例。别搞混了。
报销比例的本质,是对符合合同要求的可报销费用,按约定比例赔付。不是说你总共花了多少钱,直接乘这个比例。
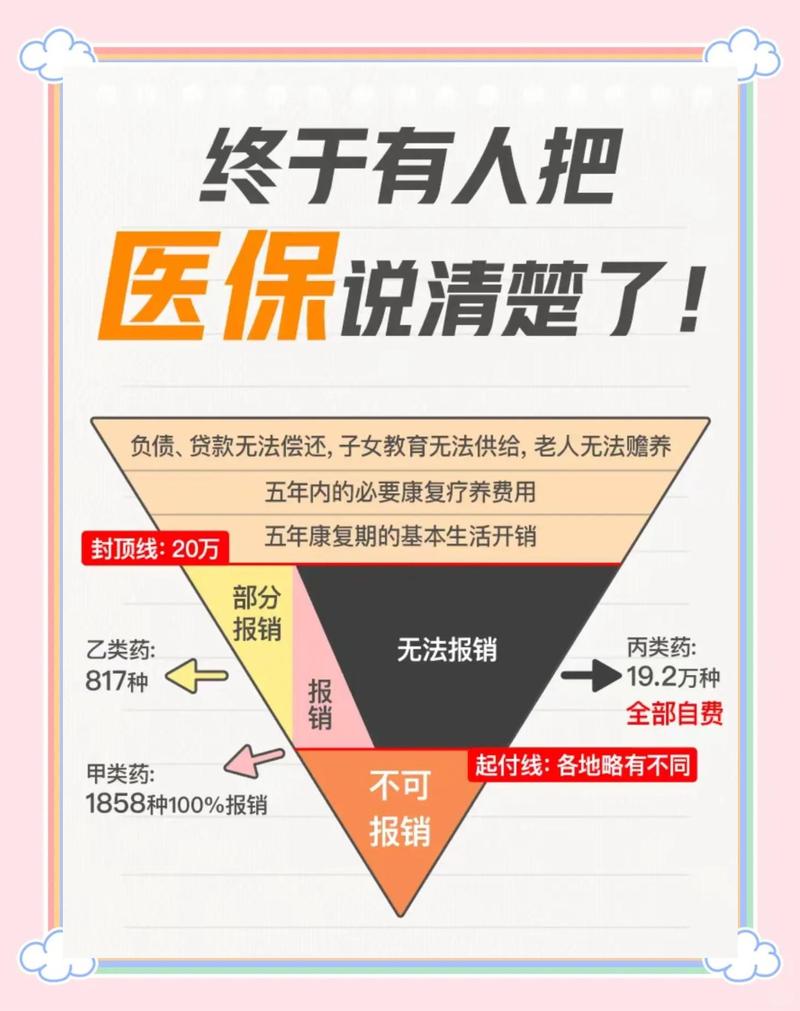 保险报销比例费用计算示意图
举个真实一点的计算过程你就懂了:
总住院花费一共12万:
1. 先扣掉不在报销范围内的费用:比如进口耗材、自费项目,一共4万,这部分不算进可报销总额。
2. 再扣掉免赔额:假设你的保险免赔额是1万,剩下的才是要算比例的钱。
3. 最后乘报销比例:假设是80%,那你最终拿到的理赔就是(12万-4万-1万)×80%=5.6万。
看到没?哪怕比例给到100%,那也才7万,你自己还要掏5万,根本不是12万全报。
很多人只看最后那个比例数字,把前面的扣费环节全忘了,拿到理赔才喊“怎么报这么少”,其实就是一开始没搞懂规则。
常见的报销比例分哪几种情况?
不管是社保还是商业保险,报销比例都不是一个固定数字走天下,不同情况比例不一样。
先说社保的报销比例:
大多数地区的规则是,医院等级越低,报销比例越高,起付线越低。比如社区卫生服务中心,报销比例能到90%以上,三甲医院住院报销比例大多在60%-80%之间,退休人员的报销比例会比在职职工高5%-10%左右,异地就医的报销比例又会比本地就医低一截。
再说说商业医疗险的报销比例,最常见的三种规则:
1. 按是否经过社保结算区分比例
这是几乎所有百万医疗险都有的规则:如果你先用社保报销了,剩下的部分商业医疗险可以按更高比例报,大多在70%-100%之间;如果你没有用社保结算,直接找商业保险报,比例一般会砍一半,大多只能报50%。
说实话,这个规则一定要记牢,出门住院一定要刷社保卡,平白少报一半太亏了。
2. 按花费金额阶梯调整比例
部分医疗险会设计成花的越多,比例越高:比如3万以内报70%,3万-10万报80%,10万以上报90%,本质是帮你分担大额医疗风险,逻辑没问题。
3. 特殊医疗项目单独定比例
像质子重离子、院外靶向药这些特殊治疗,很多保险会单独约定报销比例,不会用普通住院的比例。比如有的普通住院报100%,质子重离子只报60%,这个一定要看清楚。
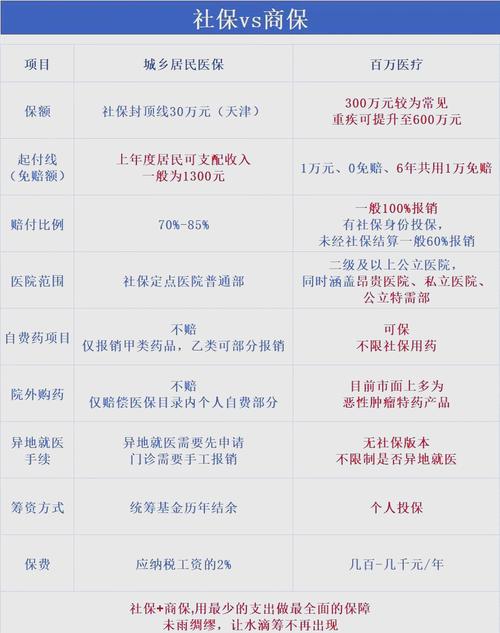 社保与商业保险报销比例差异对比表
这些误区别踩
 这些误区别踩
第一个误区:100%报销就是全额报。
刚才算过了,100%报销是指可报销范围内的钱全报,不是所有花费全报。免赔额要扣,自费项目要扣,最后能报多少还是看这些。别一听100%就觉得捡到大便宜。
第二个误区:报销比例越高,保险越好。
比例只是一个参数罢了。一个100%报销但只报社保内,免赔额1万的保险,和一个80%报销但社保内外都能报,免赔额1万的保险,哪个实用性更强?真说不准,得看整体的责任,不能单拿比例比高低。
第三个误区:医保的报销比例全国统一。
不对,每个省的医保政策不一样,报销比例也不一样,职工医保和居民医保比例也不一样,职工医保退休后比例还会涨,真没有统一的数字。
不过话说回来,哪怕比例低一点,医保也是最基础的保障,一定要交。这个是底线。
最后需要提醒你的
 最后需要提醒你的
所有和报销比例相关的规则,最终都要以你手里的保险合同,以及对应保险公司、医保部门的官方说明为准。
本文仅做保险基础知识科普,不构成任何投保建议,不推荐任何保险产品,也不承诺任何理赔结果。如果你对自己保单的报销比例有疑问,直接找你的承保机构官方客服咨询就好。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别被数字骗了:一文读懂保险报销比例
文章链接:https://xinminbao.com/a/200.html