上个月陪小区王阿姨去社区服务中心办医保报销,阿姨攥着缴费单皱眉头:“我这都报了快一半了,怎么剩下的不给报了?工作人员说超过封顶线了,这封顶线是啥?是故意卡着不让老百姓报?”
不少人其实都有这个疑问。看保单的时候,满眼的专业名词,看到“封顶线”三个字就直接跳过,真用到了才抓瞎。
啥是封顶线?用大白话讲清楚
说白了,就是保险公司(包括医保)给你定的一个报销周期内,最多能给你报的钱数。
到了这个数,也就是顶到“线”了,这个周期剩下的医药费,就得自己掏了。
就像你每个月给自己定的奶茶预算是300块,喝到300块这个月就不能再买了,这个300块就是你喝奶茶的封顶线。就这么简单。
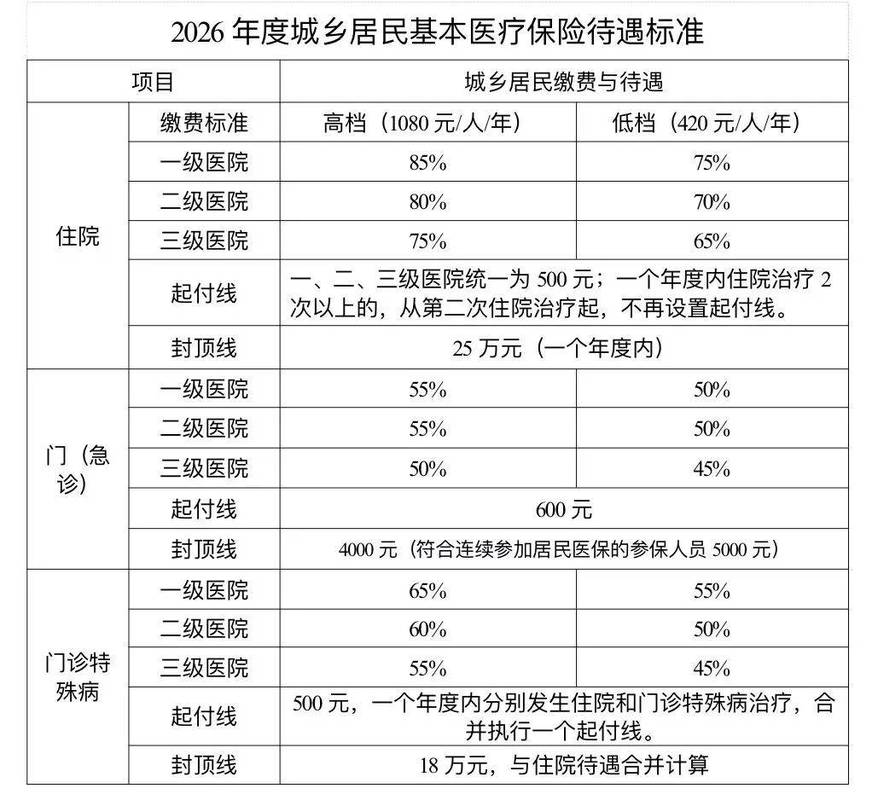
为啥要有封顶线?其实也很好理解,不管是社保还是商业保险,都是大家凑钱帮遇上事的人扛风险,总得有个限度,不然资金池子扛不住,最后谁都用不了。
不同保险的封顶线,规矩完全不一样
很多人以为封顶线只医保有,不对。只要是报销型的保险,基本都有封顶线,只不过不同类型的保险,封顶线的规则差很远。
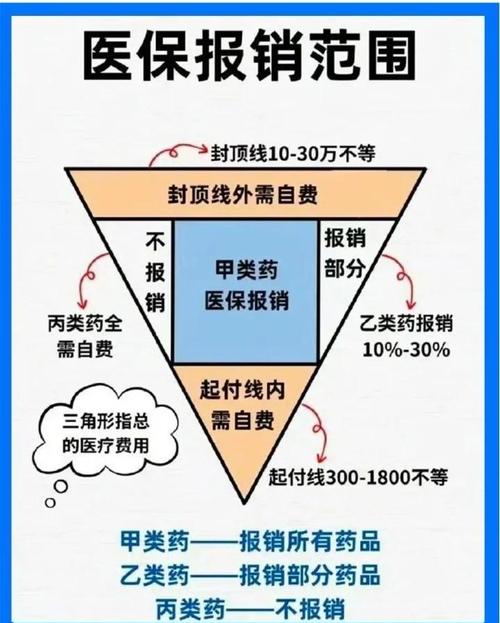
先说咱们最熟悉的医保。职工医保和居民医保的封顶线不一样,一般来说,职工医保的年度封顶线会更高,大多在二三十万以上,部分经济好的地区更高。居民医保(也就是现在的城乡居民医保)的年度封顶线大多在十几万到几十万不等。如果是大病,医保报销完之后还可以走大病保险二次报销,大病保险也有自己的封顶线,不同地区规则不一样,具体得看当地的政策。
再说说商业医疗险。普通的小额医疗险,一般是给你报医保报完之后的小额住院费用,封顶线大多在1万到10万之间,毕竟本来就是解决小问题的。大家常听的百万医疗险,一般年度封顶线在100万到400万之间,不少产品还会设置终身封顶线,也就是一辈子最多给你报这么多。哦对,很多百万医疗险会给特殊治疗单独设封顶线,比如质子重离子治疗,或者外购靶向药,往往有单独的额度限制,哪怕总的报销额度够,单项超了也不给报,这点一定要注意。
不过话说回来,哪怕封顶线有高有低,也不是越高就一定越好,得看它保的是什么责任对吧。
关于封顶线,最容易踩的几个误区
我帮好几个邻居整理过保单,发现大部分人对封顶线都有误解,挑几个最常见的说说。
第一个误区:封顶线低的保险就是没用的。很多人看居民医保封顶线才二三十万,就觉得不如商业险,干脆不交了。这真的亏大了。居民医保一年才几百块保费,是国家给的福利,绝大多数人日常生病住院,花费根本到不了封顶线。真遇上大病,还有大病保险托底,怎么会没用?任何时候基础保障都是最先要配齐的,别嫌弃封顶线低。
第二个误区:几百万的封顶线,肯定够我用一辈子了。说实话,绝大多数情况下,一两百万的年度封顶线确实够用了。但极端情况还是存在的。比如一些罕见病,一年的特效药费用就可能几百万,这种情况真的会超过封顶线。不过也不用太焦虑,这种极端情况本身概率就很低,不用因为这个就睡不着觉,只是你得知道有这么回事,不用神话几百万的额度而已。
第三个误区:我买了好几份医疗险,封顶线可以叠加,总额度更高。这真的是最大的误区,没有之一。报销型保险的核心是“补你的损失”,你花了多少钱就报多少钱,不可能让你赚钱。所以哪怕你买了三份医疗险,加起来封顶线有五百万,你实际只花了三十万,那最多也就报三十万,不可能给你报五百万,封顶线也不能叠加起来算。能叠加额度的是给付型保险,比如重疾险、意外险的身故责任,那是买多少保额给多少钱,和报销的封顶线不是一回事,别搞混了。
提醒一句,看保险合同的时候,别光盯着保费,一定要翻一翻,看看不同责任对应的封顶线是多少,有没有单独的限额,别等理赔的时候才发现,自己要用的那项治疗早就超了封顶线,得不偿失。
本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。具体的责任、限额、理赔规则,请以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰