起付线到底是什么?说白了就是理赔门槛费
先给结论:起付线是保险公司承担赔付责任的最低花费标准。你的符合合同约定的花费没达到这个标准,保险公司不赔钱。超过这个标准,才赔超过标准的部分。 就像你去超市参加满减活动,满100减20,100就是这个活动的起付线。你买99块的东西,拿不到优惠;买120,只减20,不会给你减120。就是这个道理。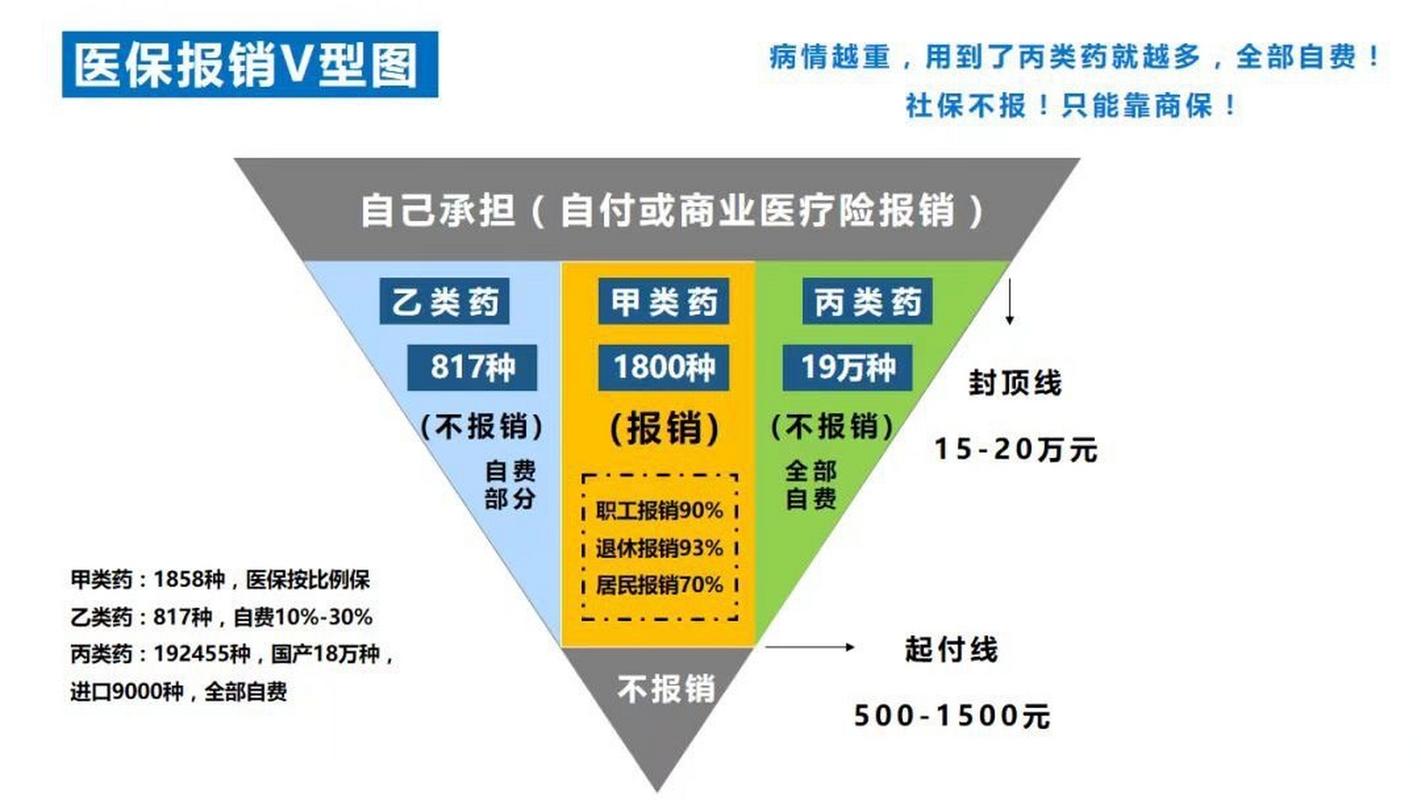
常见的起付线,分这几种类型
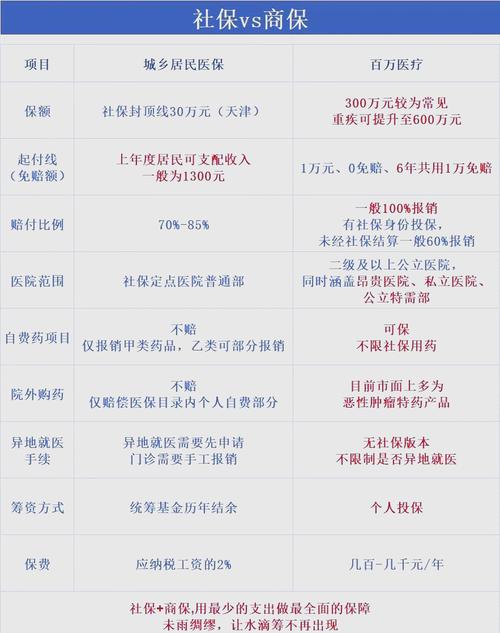
不同的保险,起付线的规则不一样,别搞混。- 相对起付线 vs 绝对起付线
相对起付线:先算社保或者其他保险已经报销过的部分,剩下你自己付的部分,再扣起付线,剩下的才赔。目前市面上大部分商业医疗险,都是这种规则。
绝对起付线:不管你有没有其他保险报销,先从总花费里扣掉起付线,再算赔付。这种比较少见,但遇到了要多留意。 - 单次起付线 vs 年度起付线
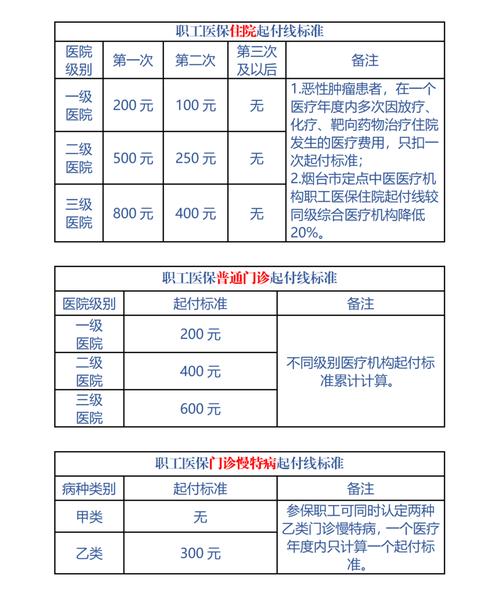
单次起付线:住一次院算一次,每次住院都要满足起付线要求才能赔。大部分医保的住院起付线,都是单次计算的。
年度起付线:一年内所有符合要求的花费累计计算,累计超过起付线就可以赔,不用每次单独算。目前多数百万医疗险,都是年度起付线。
关于起付线,最常见的几个误解
- 误解一:起付线是保险公司坑钱。
说实话,真不是。起付线的存在,本来就是为了过滤掉大量小额理赔,降低保险公司的运营成本,最终才能把保费降下来。如果连几百块的发烧感冒都要理赔,保险公司要加很多人手处理,成本上去,保费肯定涨,最后掏钱的还是买保险的人。 - 误解二:所有花费都能凑起付线。
不对,只有符合合同约定的合理花费,才能计入起付线的累计。不在保障范围内的项目,比如美容整形、免责条款里约定的情况,这些花费都不算。很多人看着总花费够了,其实符合要求的部分没够,当然赔不了。 - 误解三:起付线越低一定越好。
这话没法说死,一般情况下,起付线越低,对应的保费会越高。怎么选看个人需求,这里不评价任何产品的好坏。
合规提醒
本文仅做保险基础概念科普,所有规则以你手中的保险合同,还有对应保险公司官方说明为准。本文不构成任何投保建议,不推荐任何保险产品,不对任何理赔结果做承诺。作者|dananjin
排版|dananjin
审核|乐乐