房贷还没还清人走了?债务与寿险那点实在事
2026-09-17 04:02:52
去年冬天和发小吃饭。
他说这话的时候,酒杯都碰歪了。
他远房表哥,36岁,工地项目负责人,前一天熬夜赶标书,突发心梗走了。
剩下八十万房贷,读小学的女儿,还有没工作的老婆。一家人本来靠着夫妻俩工资凑着还,这下,每个月的月供直接变成了天塌下来的石头。
欠的债,会不会真的人死债消?
很多人都抱着这个侥幸心理。哪有这么好的事。
法律规定,继承人继承遗产,就要在遗产范围内,优先清偿被继承人的债务。
说白了,你贷款买的那套房子,就是你的遗产。银行要是追债,直接可以申请拍卖房子抵债,剩下的钱才会给你家人。
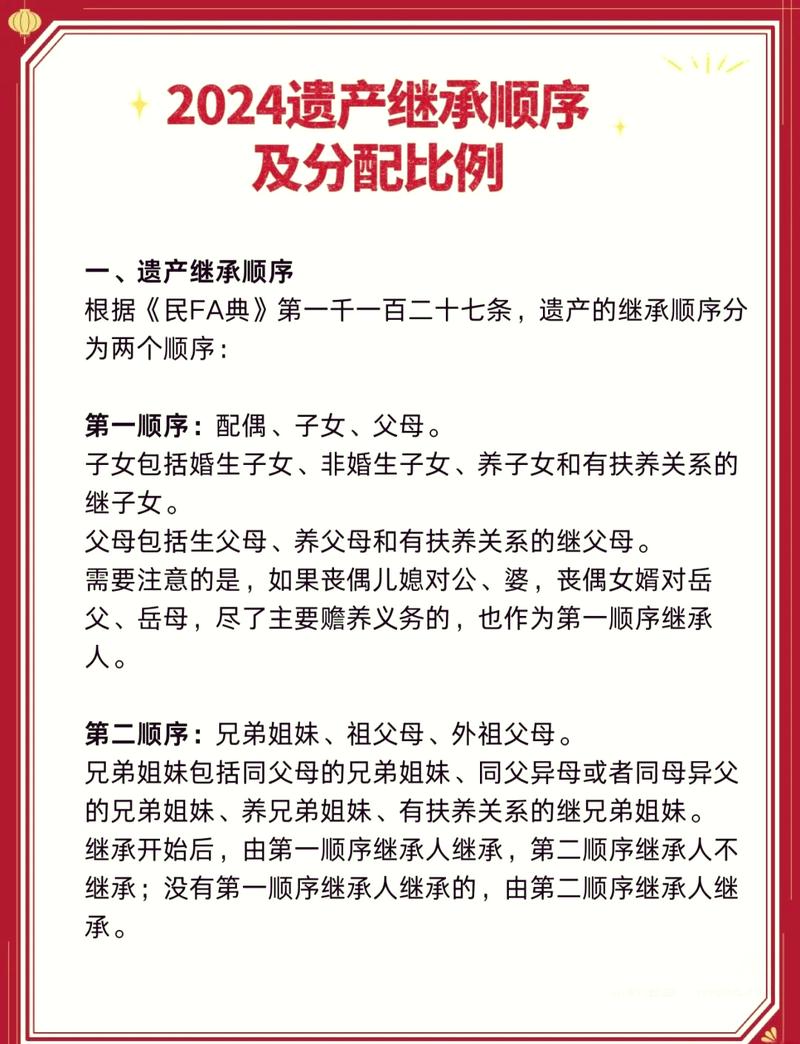 债务继承遗产清偿规则说明图
说实话,大部分普通家庭,最大的资产就是这套房子,最大的债务就是这套房子的房贷。真拍卖了,家人住哪?
哦对了,还有人说,房子是夫妻共同财产,只占一半,那另一半不用还?别想太简单,房贷是共同借款人的话,另一半本来就要接着还。哪怕不是,要保住房子,也得把剩下的钱填上。对吧?
寿险为什么刚好能接住这个包袱?
寿险的核心作用,就是身故之后给一笔钱。刚好对上债务这个窟窿。
举个最简单的例子,你现在剩下100万房贷,要还20年,那你买一份100万保额、保25年的定期寿险,每年也就几千块钱,有的甚至只要两三千。
要是真出事了,保险公司直接赔100万给受益人。家人拿这笔钱直接把房贷还清,房子保住了,日子还能接着过。不用卖房子,不用动给孩子存的学费,不用跟亲戚开口借钱。
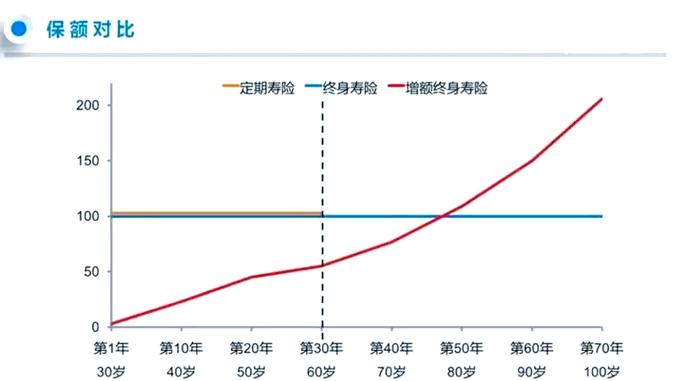 定期寿险覆盖房贷保额测算示例图
不过话说回来,有人会说,我赔的钱不够还债怎么办?那是保额买少了,不是寿险没用。也有人说,我买了意外险不就行了?意外险只赔意外身故,心梗、癌症这种身故不赔,覆盖债务不够用。对吧?
还有人搞反了,说我留了存款给家人,不用买。你存款拿去还债了,孩子学费、老人赡养费不就没了?寿险赔的钱填了债,你的存款还是你家人的。这不香吗?
覆盖债务买寿险,要避开哪些弯路?
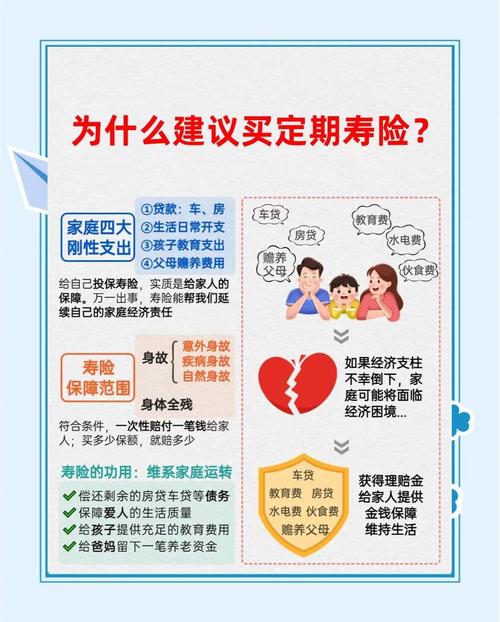 覆盖债务买寿险,要避开哪些弯路?
第一,保额要算对,别少买。别只算你剩下的本金,要加上未来要还的利息。比如你剩下100万本金,总利息大概30万,那保额就买130万,稳一点。要是你还有其他生意上的债务,也一起加上,别漏了。
第二,保期不用太长,够用到还完债就行。当然买终身也没问题,但价格贵很多。你要是只是为了覆盖房贷,保到你还完房贷的年纪就够了,比如你还有20年还完,就保25年,或者直接保到65岁,那时候房贷基本都还完了,性价比最高。
第三,别乱买附加责任,没用还贵。很多产品给你加一堆返还、加一堆重疾责任,价格直接翻一倍。你本来就是要花最少的钱,拿最高的杠杆覆盖债务,花那些冤枉钱干嘛?
第四,受益人直接写要帮你扛债的家人,别空着。空着就会变成遗产,要走继承程序,耽误时间不说,还可能有不必要的纠纷,直接写指定受益人,拿到钱就能还债,方便得很。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
房贷还没还清人走了?债务与寿险那点实在事
文章链接:https://xinminbao.com/r/330.html