说白了,医保目录就是医保给你兜底报销的“准入清单”
很多人只听过这个词,从来没搞懂过到底是什么。
其实一点都不复杂。国家给医保定了盘子,钱要花在刀刃上,所以就整理了这么一份清单,凡是在清单里的,医保才会按规则给你报销,不在清单里的,就得全自掏腰包。
不止是药哦。医保目录一共分三大类:药品、诊疗项目、医疗服务设施。你去拍个CT、做个手术,用到的很多耗材和项目,能不能报,都得看它在不在这个目录里。
药品里面还分甲类药品和乙类药品,区别也给你说直白点:
甲类都是临床最常用、效果肯定、价格也便宜的药,完全纳入医保统筹基金,按当地医保的比例全额报销,不用你先掏一分钱起步。就像我妈开的那个降压药,就是甲类,所以才三块钱。
乙类呢,一般是一些疗效更好,或者价格稍高一点的药,还有部分新进去的新药。这个需要你先按比例自付一部分,剩下的部分再走医保报销。不同的药自付比例不一样,有的10%有的20%,具体看当地政策。
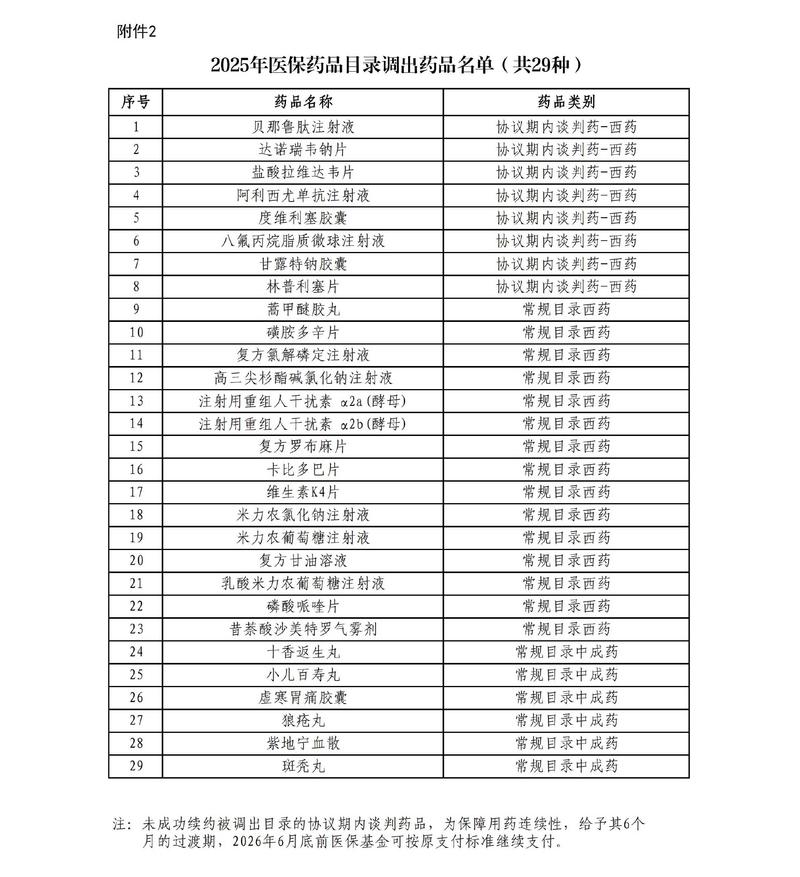
这些常见误区,大多数人都踩过
我之前帮邻居阿姨整理过报销单子,发现好多人对医保目录的误解真的挺深的。
第一个误区:只要药进了医保目录,住院就一定能全报。
真不是。医保报销有整套规则,起付线、封顶线、报销比例,哪一个卡着都不行。比如你在一线城市看门诊,起付线是一千多,没到这个数,哪怕你用的全是目录内的药,也得自己掏钱。还有,就算在目录里,如果你用量超出了医保规定的范围,或者不符合适应症要求,这部分也不给报。
第二个误区:目录内的药,医院肯定都有货。
说实话,我自己亲戚都遇到过。之前要用一种进了医保的抗癌药,跑了好几个三甲医院都说没货,最后还是去外面定点药房买的。为啥?因为医院有药占比考核,进太多高价药会挤占其他用药的额度,所以很多医院不会常备,这个是现实情况。不过现在很多地方也在改,定点药房也能刷医保报目录内的药,这点还是方便多了。
第三个误区:不在医保目录里的药,都是没用的坏药。
哪能这么说。很多刚上市的新药、靶向药,效果很好,但因为专利原因价格高,还没来得及谈判纳入目录,这不代表药不好。还有一些辅助类的保健药品,本来就不属于医保报销的范围,医保保的是基本医疗,不是保健,对吧?
不过话说回来,这几年医保目录调整的速度真的快了好多。好多原来几十万的抗癌药,经过国家谈判砍价进了目录,价格降了八九成不说,还能走医保报销,真的帮了很多困难的家庭。
普通人想查药品在不在目录,动动手指就能搞定
很多人拿到医生开的处方,直到缴费的时候才知道这个药不能报,平白添堵。其实提前查一下,两分钟的事。
最官方的方法,就是下一个「国家医保服务平台」APP,里面直接搜医保目录查询,输入药名或者诊疗项目名,一秒就能出结果,是甲类还是乙类,能不能报,写得明明白白。
如果你嫌下APP麻烦,很多地方的医保官方公众号也能查,挂号的时候问开单的医生,人家也会告诉你,这个药是不是医保范围内的。
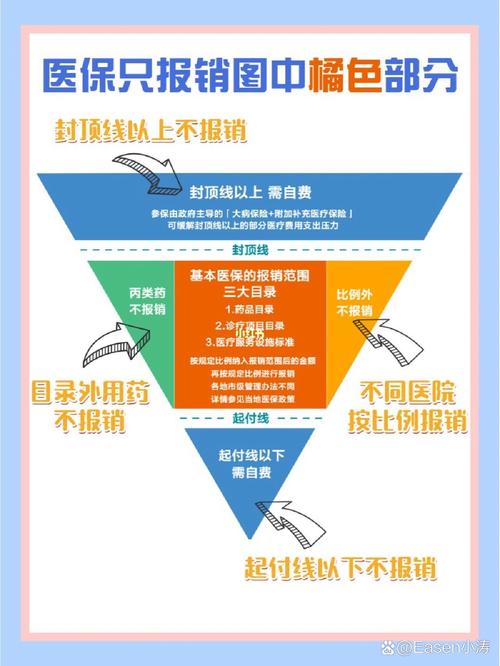
还有个事要告诉你,医保目录不是一锤定音的死清单。国家几乎每年都会调整,把已经验证过疗效好的新药、好药谈判进来,把那些副作用大、已经被淘汰的药踢出去,总的来说是越来越贴近老百姓需求的。
说句实在话,医保是我们每个人最基础的保障,医保目录就是给我们划好了它能帮到你的范围——它保基本,能帮我们兜底大部分日常看病吃药的开支,但它也不是万能的,没法包下所有的医疗费用,认识到这点,心里就有数了。
合规声明:本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、理赔承诺,具体医保报销规则、目录内容以当地医保部门官方发布和实际政策为准。
作者|dananjin
排版|dananjin
审核|知知