体检查出结节才想起补健康告知,两年不可抗辩能帮你吗?
2026-09-16 21:20:53
前几天帮一个朋友捋理赔的事,他三年前买了重疾险,投保的时候体检查出肺结节,当时业务员说“小事,不用填”,现在结节恶变要理赔,保险公司提了未如实告知,他第一反应就是:不是有两年不可抗辩吗?怎么还找事?
到底什么是两年不可抗辩?
很多人只听过这个名字,不知道它其实写在《保险法》里。简单说,就是人寿保险合同成立超过两年之后,保险公司不能再以“投保人没有如实履行健康告知义务”为理由,解除这份保险合同。
 保险法两年不可抗辩条款原文截图
这条规则本来就是偏向消费者的。为什么?因为投保的时候,信息差大多在保险公司那边,他们有核保权,要是过了十几年几十年再来找你说当初没告知,要解除合同,消费者根本没地方说理去。所以才有了两年的期限,给合同一个稳定性。
被传得神乎其神的谣言,该拆穿了
网上随便一搜,全是“只要熬两年,随便买”“故意隐瞒也不怕”,真的是这样吗?
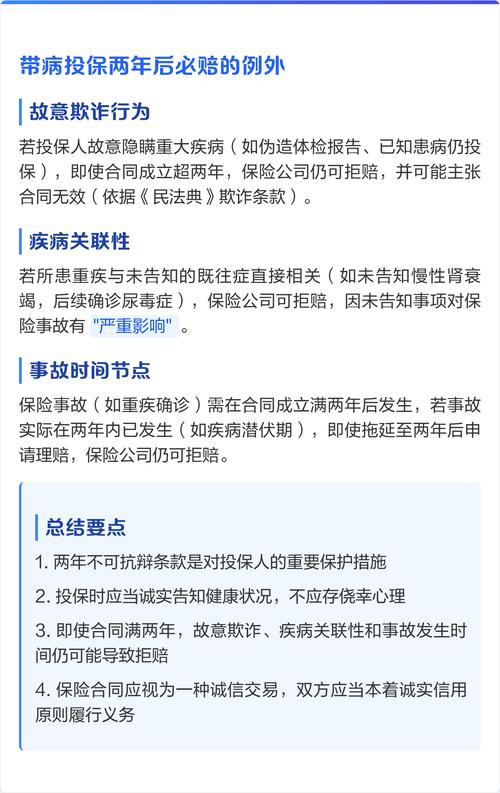
第一个误区,两年不可抗辩 = 熬两年就一定赔?错。这条规则只是限制保险公司解除合同,不是说不管什么情况都必须赔。该拒赔还是会拒赔。举个例子,你投保前就已经确诊了糖尿病,故意没告知,两年后因为糖尿病并发症申请理赔,保险公司不能解除你的合同,但依然可以拒赔——因为这个病本身就是投保前就有的,不属于你投保后新发生的保险事故。
第二个误区,故意骗保也能靠两年不可抗辩获利?更错。这条规则保护的是无心之失,不是恶意骗保。我见过有人刚查出甲状腺结节恶变,转头就买了好几份重疾险,就想着熬两年申请理赔,这种情况告到法院,基本都不会支持,毕竟法律不保护刻意钻空子的人。
 两年不可抗辩常见误区整理手写笔记
说实话,太多人把这个条款吹得天花乱坠,就是忽悠你赶紧投保,别管健康告知,真出事了他们拍屁股走了,坑的是你自己。
真遇到争议,怎么用才对?
 真遇到争议,怎么用才对?
先分情况说。
如果当初你是无心漏告——比如好几年前的单位体检,小问题自己早就忘了,或者当时压根不知道那个问题需要告知,这种情况,过了两年出险,你完全可以拿出两年不可抗辩来主张自己的权益,法院大多会偏向消费者这边。
如果当初你是故意隐瞒——明明知道自己有结节、有高血压、有糖尿病,就是不填,抱着熬两年就没事的心态,我劝你别抱侥幸。现在核赔能查到的东西比你想的多,医保卡购药记录、体检中心的报告、医院的门诊住院记录,一拉一个准,真到打官司,刻意隐瞒的证据摆在那,条款也救不了你。
对吧?很多人说,那业务员让我不填的啊,我听业务员的有错吗?这种情况,你要是能拿出证据证明是业务员误导你,那另说,要是拿不出,最后吃亏的还是你自己。
不过话说回来,真要是业务员忽悠你没如实告知,合同都过两年了,真出事了,你当然可以拿这个条款去跟保险公司协商,争取该得的权益。
买保险本来就是买一份踏实,更稳的做法永远是投保的时候如实做好健康告知,别寄希望于两年之后的兜底。与其想着钻规则的空子,不如一开始就走对路。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出结节才想起补健康告知,两年不可抗辩能帮你吗?
文章链接:https://xinminbao.com/r/315.html