前阵子跟发小约火锅。她刚过完35岁生日,手里捏着攒了五六年的二十万闲钱,犯愁。
放银行吧,一年期利率才不到两个点,三年期也跌得不像话,过两年再降息,连通胀都跑不赢。拿去买基金股票,去年套进去小十万,现在提起来还牙疼。听人说增额终身寿险锁利率,又怕踩坑,追着问了我一晚上。
那些说增额终身寿险是智商税的,都错在哪了
很多人刷短视频,一刷到就说增额终身寿险是智商税,骗人的。其实多半是没搞懂它到底是干嘛的。
它本来就不是让你赚快钱的工具啊。你拿它跟一年涨二三十个点的基金比,拿它跟炒房比,当然比不过。它的作用,从来都不是暴富,是给你攒一笔确定的、不会亏的钱,锁一辈子的利率。
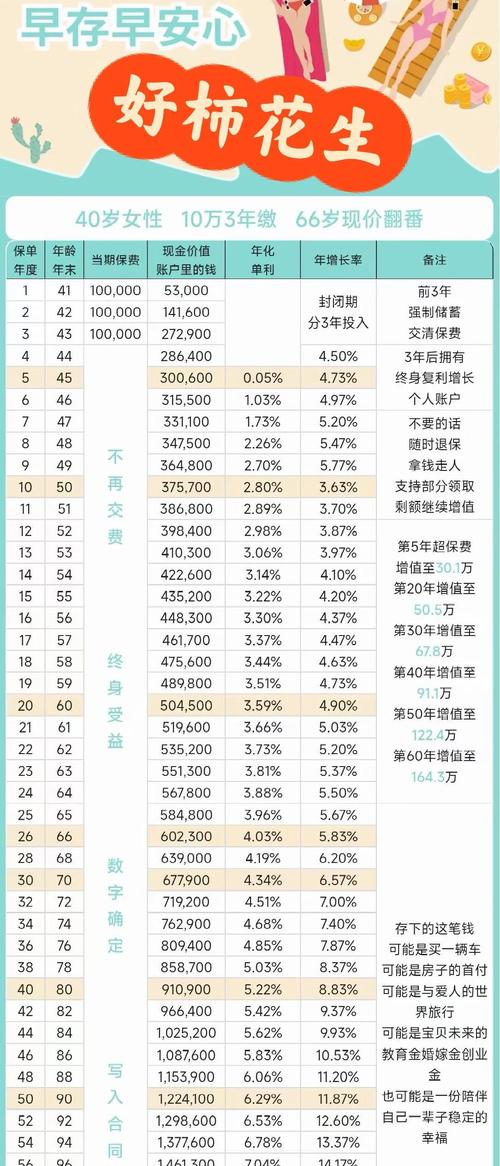
你想想,十年前你存银行,五年期能拿五个点以上,现在呢?再过十年,会不会跌到一个点?没人敢打包票。但增额终身寿险不一样,合同上写好每年现金价值涨多少,从你买的那天起,就定死了,一辈子都不会变。
错就错在很多人拿它的短板去比别人的长处,本来定位就不一样。它就是你资产里的压舱石,不是用来冲锋陷阵赚大钱的。
什么样的人,真的可以看看增额终身寿险
说实话,它不是卖给所有人的。我整理了几个常见的场景,你自己对号入座就行。
如果你已经攒够了半年以上的应急生活费,手里还有一笔十年以上用不着的闲钱,就想找个安全地方放着,不想操心也不想亏,那可以看看。
如果你已经三十好几,开始琢磨二三十年后的养老,不想全靠社保,想自己攒一笔灵活的养老本,想用的时候就能取,不用被固定时间限制,那也可以看看。
如果你想给孩子攒一笔未来的教育金或者启动资金,不管孩子以后到了什么年纪,想用就能拿,也不需要遵守固定的领取规则,那它确实合适。
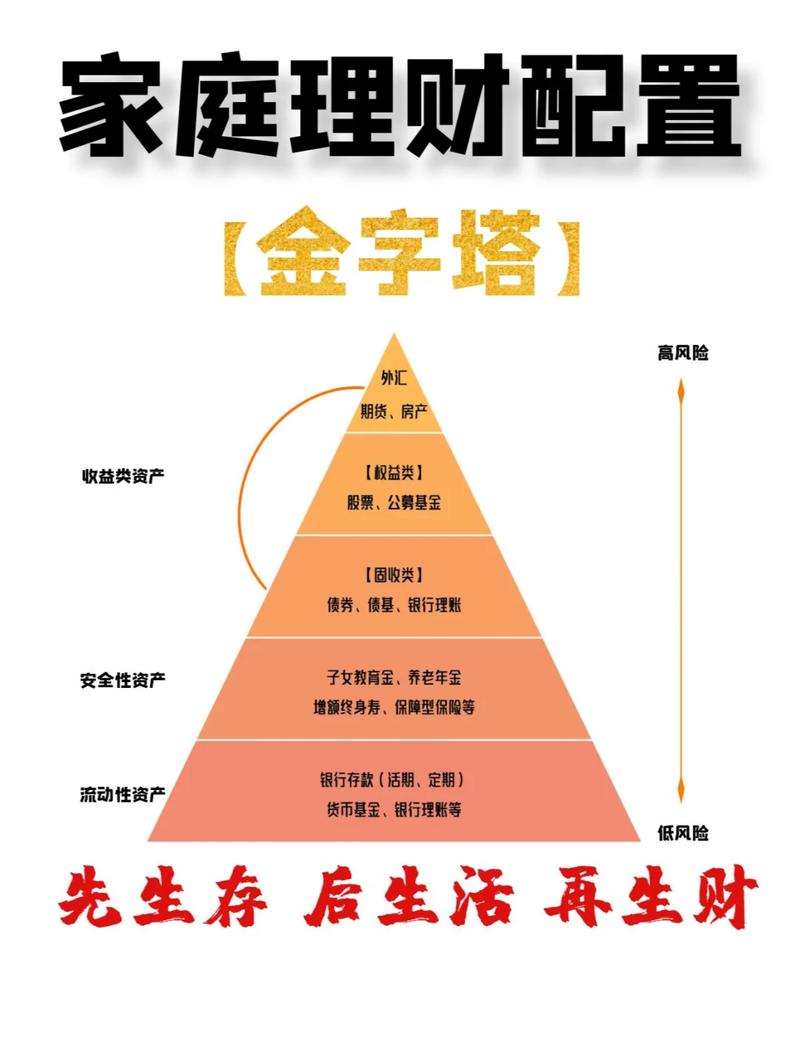
不过话说回来,你要是手里就几万块积蓄,还要留着买车买房,或者就想几年内翻一倍赚快钱,那真别碰。它涨得慢,是细水长流的路子,急不了。
买之前必须捋清楚的几件事
哪怕你真的适合,买之前也要把这几件事想明白,别稀里糊涂签字。
第一点,五年内要用的钱,绝对别放进来。增额终身寿险前几年的现金价值比较低,刚买一两年急着用钱取出来,大概率还没你交的保费多,反而亏了。本来就是放长期的工具,短期要用的钱别往这塞,这不自找麻烦吗。
第二点,别把全部积蓄都砸进去。它是打底的安全资产,不是让你把所有家当都放进来。你得留够日常开销,留够应对生病、失业这类突发情况的钱,剩下的闲钱,再来安排它。
第三点,所有利益只看合同里的现金价值表。销售嘴里说的再多,都不如你自己翻合同看这张表。每一年退保能拿多少钱,增值多少,都写得明明白白,别听任何口头的打包票。
有人问我,增额终身寿险跟年金险比选哪个?其实就是需求的区别,年金险是固定时间领钱,适合完全不会规划花钱的人,增额更灵活,你想什么时候取、取多少,都自己说了算,没有硬规则,看你习惯。
其实说白了,它就是个普通的金融工具,适合一部分人,不适合另一部分,没必要吹得天花乱坠,也没必要一棒子打死。你刚好需要一笔放几十年的确定的钱,它就是合适的选择,你要的它给不了,那换别的就好。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微