朋友拉我买“生也给钱死也给钱”的两全保险,到底值不值?
2026-09-16 14:28:45
前两周跟发小吃饭,他掏出来一张折得皱巴巴的保单推到我面前,说被朋友推销了一份“包赚不赔”的好东西,就是不管活着死了都能拿到钱,叫两全保险,纠结了大半个月,问我要不要赶紧退掉。
“两全”,到底全在哪?
很多人听销售一说“生也给钱,死也赔钱”,第一反应都是“这也太完美了”,对吧?
其实没那么玄乎。它本质就是把寿险责任和生存金责任绑一块卖了。
说白了,你买了之后,如果保障期内不幸身故,保险公司给受益人赔一笔钱,这是寿险的作用。如果保障期满了你还好好活着,保险公司就给你一笔约定好的生存金,这就是“生也拿钱”的由来。
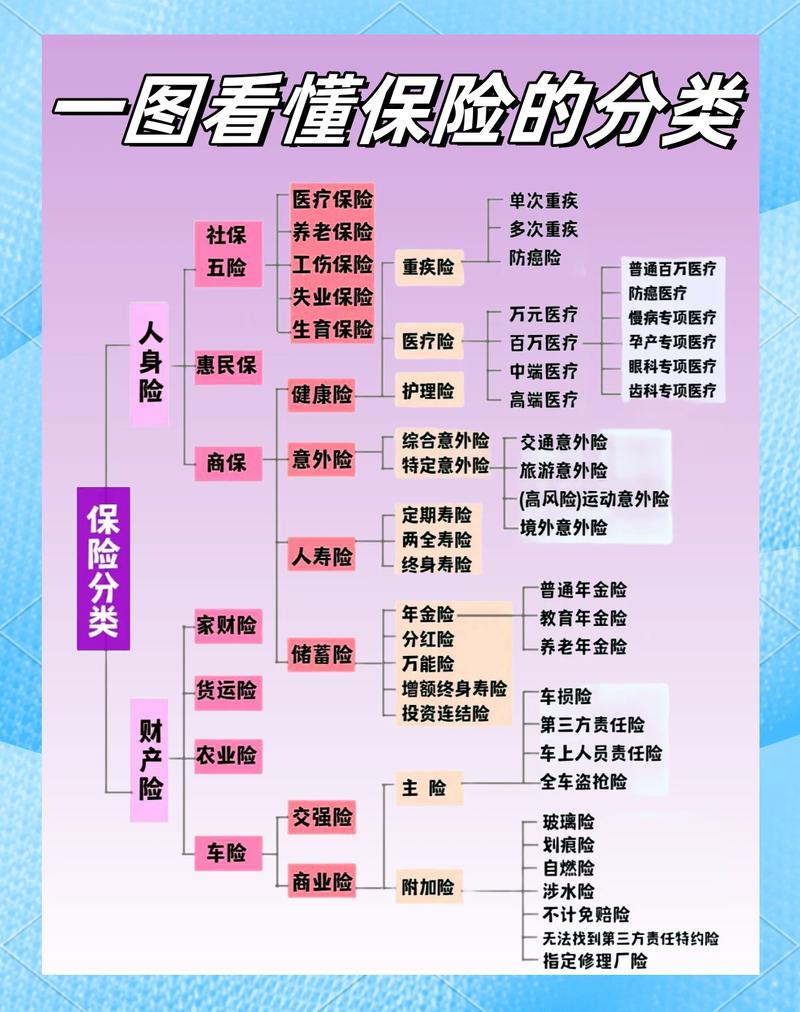 人寿两全保险责任划分示意图
听起来是不是无懈可击?不管发生什么,钱都落不到外人手里,怎么算都不亏。
说实话,哪有什么稳赚不赔的买卖。两份责任绑在一起,保费自然比单独买要贵出一大截,你多花的钱,就是买了“满期返钱”这个筹码。
很多人绕不过这个弯:反正最后钱都能拿回来,相当于白捡一份保障啊。真的是这样吗?
别被“免费保障”忽悠错了方向
我接触过不下十个买错两全保险的人,十个里有八个是掉进了“免费保障”的坑。
第一个误区,总觉得“返本就是不花钱”。举个最简单的例子,30岁男性买一份保30年50万保额的两全,每年交八千,交20年,满期返你16万总保费,一分不少。听起来是不是等于免费保障了30年?
你掰着指头算算,你交出去的这些钱,几十年里的利息呢?通胀稀释掉的购买力呢?这些隐形的损失,没人会摆在台面上跟你说。
第二个误区,把两全保险当高收益理财买。它本质还是带保障的保险,不是纯理财,生存金的收益不可能做得过纯理财类产品,你奔着赚大钱来,多半要失望。
还有很多家长,孩子刚出生就买一份少儿两全,说顺便攒教育金。我见过太多家庭,给孩子买了这个,每年大几千保费交着,大人自己的医保重疾都没配齐,真的是本末倒置。
 普通人投保两全保险预算分配对比表
其实换个思路想,如果你每年拿出五千买两全,分开花的话,两千就能买一份够保额的定期寿险,剩下三千拿去做自己能把控的储蓄,灵活性和实用性,真的比绑一块买要好太多。
当然,我不是说两全保险就是坑,它只是一个工具,用对了地方就有用,用错了才会闹心。
到底什么情况可以买?
 到底什么情况可以买?
我整理了两个最常见的适合场景,你可以对着对号入座。
第一种,你已经把所有刚需保障都配齐了——意外险、医疗险、重疾险、定期寿险,该买的都买够了,手上还有一笔长期不用的闲钱,就想放一笔确定的钱,不管以后发生什么,自己或者家人一定能拿到,那可以考虑。
第二种,有特殊的定向需求,比如就是想给孩子留一笔确定的钱,不管自己未来怎么样,孩子满18岁或者25岁一定能拿到这笔钱,同时还想带一份身故保障,这种需求匹配对了,两全保险就能用上。
反过来,如果你的预算本来就紧张,每年拿出来买保险的钱就几千块,还要兼顾保障和储蓄,那真的不建议碰。本来保额就做不高,真出事赔钱不够,满期拿的返钱也起不了太大作用,两头不讨好。
不过话说回来,买保险最核心的从来都是“你要解决什么问题”,先想清楚自己要啥,再看产品能不能匹配,别光听“不管怎么样都给钱”就脑子一热签字,过后又后悔。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
朋友拉我买“生也给钱死也给钱”的两全保险,到底值不值?
文章链接:https://xinminbao.com/r/299.html