三十岁上有老下有小,我为啥只给老公先买了定期寿险
2026-09-16 13:35:49
前阵子闺蜜拉着我吐槽,说跑过来卖保险的给她推了一款“有病看病没病返本”的寿险,一年交小八千,交二十年,保一辈子。她纠结快半个月,问我到底要不要下手。
先搞懂,定期寿险到底保什么
很多人一听寿险就懵,觉得和重疾险医疗险分不清。其实定期寿险的责任非常简单:只保约定期限内的身故/全残。
你买100万保额,选保到60岁,交20年。要是这几十年里,真出了不幸的事,保险公司直接给你家人赔100万。就这么直接。没那些弯弯绕绕。
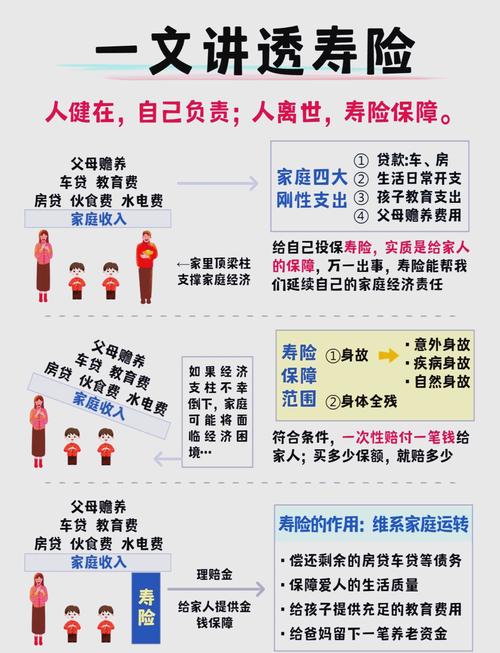 定期寿险保障责任简易说明图
说实话,我见过太多给定期寿险加乱七八糟功能的,加重疾,加理财,最后价格翻好几倍,核心保障反而没做足。纯定期寿险就是干干净净的,就是给家人留一笔钱,扛你走后的重担。
谁最该先买一份定期寿险
不是所有人都需要急着买。
刚毕业一两年,没结婚没负债,爸妈还在上班,你其实不用赶这趟。手里留点钱活好当下更重要。
反过来呢?只要你满足以下任意一条,真的可以好好看看:
背了几十年房贷车贷,每个月固定要还钱。
上有年迈父母要赡养,下有未成年孩子要养。
你是家庭主要收入来源,另一半收入不高甚至没收入。
说白了,就是家里的顶梁柱,最该买。
你换个角度想,你每天勤勤恳恳上班,赚钱养这个家,可万一哪天真出事了,剩下的烂摊子谁来扛?房贷会因为你出事就不用还吗?孩子学费会免吗?爸妈养老钱会从天掉下来吗?
不会的。定期寿险就是,你把这个风险转嫁给保险公司,一年花几百一千块,换几百万的保额,给家人留个兜底的钱。
我身边有个朋友,夫妻俩在杭州,房贷剩230万,孩子刚上幼儿园,她给老公买了250万保额,保到60岁,一年才不到1200块。也就半个月工资而已。真的不贵。
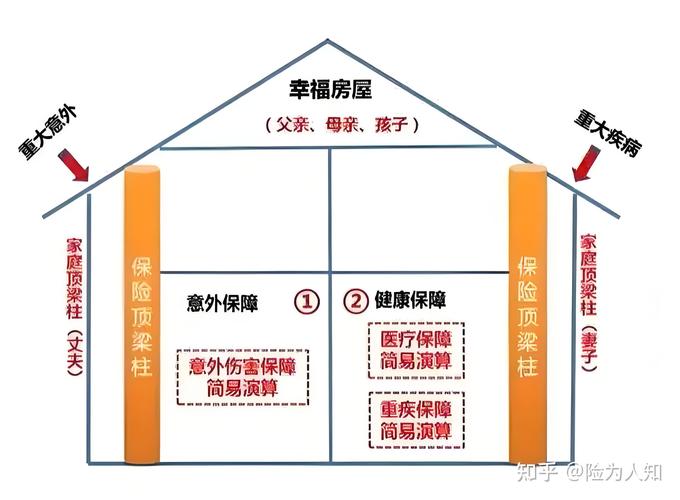 家庭顶梁柱配置定期寿险场景图
不过话说回来,女性其实也需要,只是很多家庭默认先给男主人买,因为大多男性收入更高,对不对?这个看每个家庭的情况来,谁赚钱多谁先配足。
买定期寿险,别踩这几个常见坑
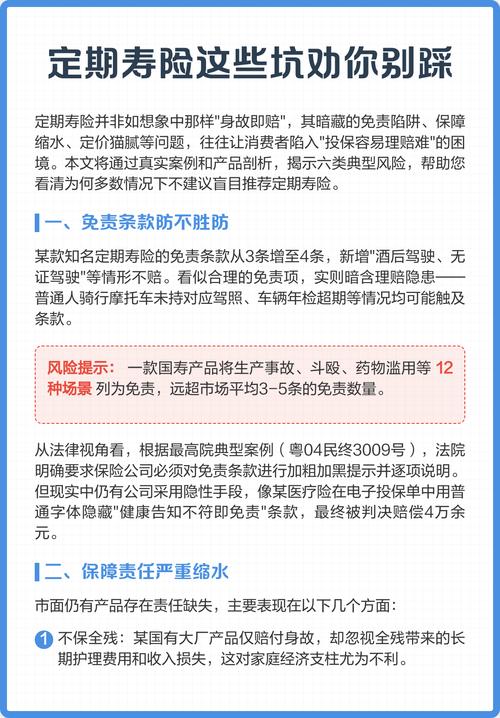 买定期寿险,别踩这几个常见坑
第一个坑:给孩子买定期寿险。
我真的见过不少家长,给刚出生的孩子买几十万定期寿险,说爱孩子就要给她最好的。可孩子没有家庭责任啊,买这个干啥?完全没必要浪费钱。孩子的优先级,先配意外险和医疗险就够了。
第二个坑:非要买返本、终身的,觉得“没出事钱白花了”。
太多人迈不过这个坎,觉得我交了那么多年钱,最后平平安安到老,钱不就没了?亏了。
可你算算账,纯保障的定期寿险,200万保额保30年,30岁男性一年也就一千多,要是买返本的,一年得四千多快五千,多出来的三千多,三十年下来差多少钱?你拿多出来的钱干啥不好?存起来都不少了。
定期寿险本来就是保你责任最重那几十年,等你六十多岁房贷还清了,孩子也长大成家了,其实也不需要那么高保额了。真没必要为了“返本”多花几倍的冤枉钱。
第三个坑:保额买太少。
有人觉得,买个五十万意思一下就行了。
你算一算,你房贷还有多少?孩子养大上学要多少钱?爸妈养老要准备多少?加起来,五十万真的够吗?
保额不够,买了等于白买。一般来说,顶梁柱的保额最少覆盖剩下的房贷,再加上孩子抚养、老人赡养的费用,一线城市至少两百万起,三四线城市一百万打底,差不多是五到十倍的年收入,这个范围就很合理。
第四个坑:健康告知瞎糊弄。
很多人买的时候图快,健康告知问啥都选“无异常”,最后真出事了,保险公司查到你之前有高血压结节没说,拒赔,那哭都没地方哭。现在很多定期寿险健康告知都很宽松,符合要求再买,不符合就别硬投,别给自己埋雷。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
三十岁上有老下有小,我为啥只给老公先买了定期寿险
文章链接:https://xinminbao.com/r/297.html