看懂财产险免责条款:那些不赔的约定,其实早说清楚了
2026-09-16 13:10:50
去年跟开川菜馆的老陈喝酒,他唉声叹气说自己被保险公司坑了。店里私改燃气管道,没关紧阀门漏了气,闪火烧了邻店半面墙,自己买了公众责任险,找过去理赔,被拒了。
他说,合着买保险就是买个废纸,免责条款全是坑。
我问他,买保险的时候填问卷,有没有问你有没有改动过房屋原有管线?他想半天,哦,有,那时候我嫌麻烦就勾了“没有”。
哦,那这不叫坑。这本来就写在免责里了。
你以为免责是挖坑?其实是划边界
很多人一看到保险合同里的免责条款,第一反应就是保险公司在玩文字游戏,就想坑保费。
说实话,真不是。
免责条款本质上,就是提前把哪些情况不赔说清楚,帮你划清楚保障的边界。你买的是财产险,保的是“无法预期的意外事故”,要是你自己改了管线不告知,要是你故意放火烧店骗保,这些本来就不该赔对吧?
天下没有兜得住所有风险的保险,哪怕你买的是最贵的顶配套餐,也得有免责。毕竟保费是跟着风险走的,你一年花两三百买家财险,总不能要求保险公司连战争、核辐射这种百年难遇一次的超大风险都给你兜了吧?保费撑不住啊。
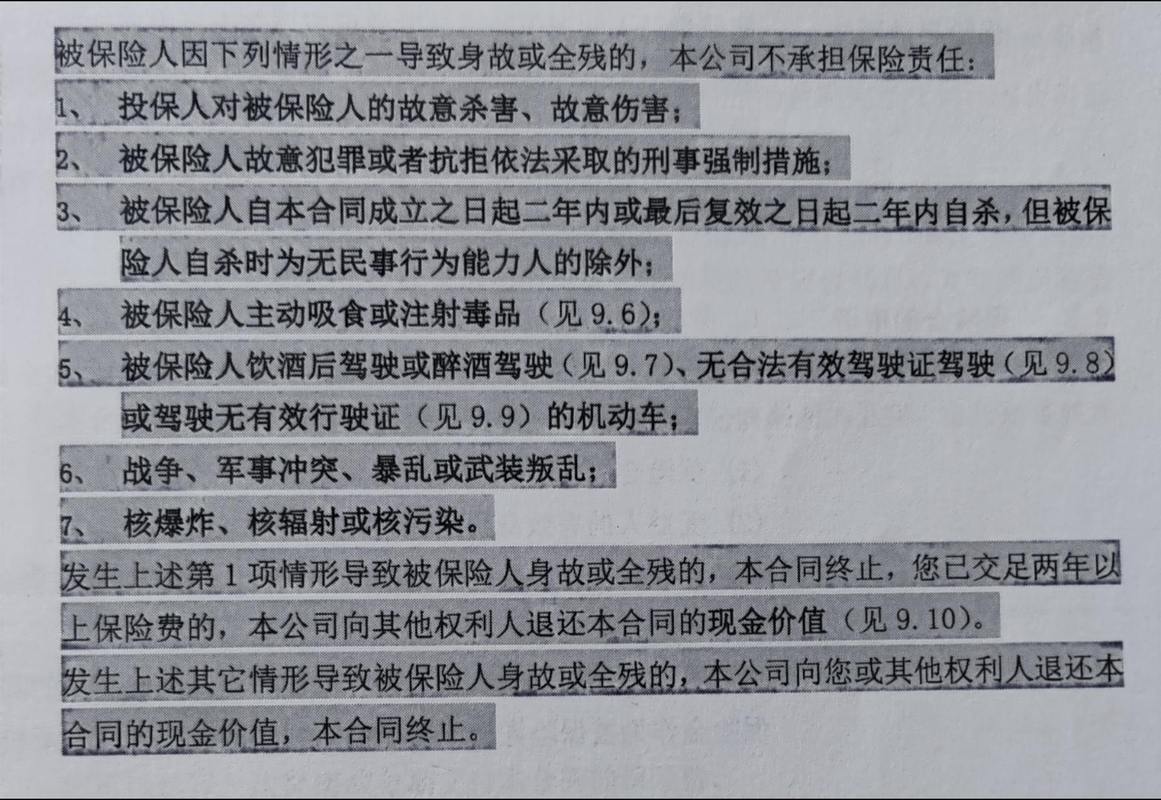 财产险免责条款责任边界示意图
举个最简单的例子,你给你的车买了车损险,你把车开去赛车道漂移撞坏了,保险公司不赔,这就是写在免责里的。因为你买的是日常通勤用车的保险,保费是按通勤风险算的,赛车风险高太多,当然不在里面,很合理。
财产险里最容易踩的认知误区
 财产险里最容易踩的认知误区
我接触过太多买财产险的朋友,十个里有八个没认真看过免责条款,还带着一堆想当然的误区。
最常见的一个,就是“我买了全险,所以什么都得赔”。
别想了,根本不存在所谓“什么都赔”的全险。哪怕你买了财产险的全责任版本,也有免责内容。比如之前暴雨季,有个车主把车停在低洼区域,头天晚上已经收到了暴雨红色预警,他懒得挪车,结果车被淹了,找保险公司理赔,最后被拒了。为啥?因为免责条款里写了,被保险人明知风险已经发生还不采取防灾措施,造成的损失不赔。这不是坑,是你自己都不对自己的财产负责,总不能让保险公司替你的懒买单对吧?
还有一个常见误区,就是“免责条款都是保险公司用来甩锅的”。
其实反过来想,免责条款写得越清楚,对你越安全。最怕那种什么都不说,模棱两可的,真出事了扯不清。现在监管要求,免责条款必须用足以引起你注意的字体加粗标出来,就是怕你没看到。
哦对了,还有人说,为啥我放在家里的现金被偷了,家财险不赔?很多普通家财险的免责里本来就不保现金、有价证券,除非你额外附加了现金盗窃险,这个提前说清楚,总比你出事了才说清楚要好。
买的时候花十分钟,就能避开九成坑
 买的时候花十分钟,就能避开九成坑
说实话,让普通人把几十页的保险合同全看完,那不现实。也没必要。你只要花十来分钟,把几个关键部分的免责看完就行。
第一个要看的,就是和你自身行为有关的免责。比如你有没有改装房屋、改动管线?要不要提前告知保险公司?就像开头说的老陈,要是他改完燃气管道主动告诉保险公司,最多就是调整一下保费,不至于出事全不赔。还有租房子的朋友,你改了房东家的防水,漏水淹了楼下,很多租客险的免责里就写了,私自改动房屋结构造成的损失不赔,这个一定要提前看。
第二个要看的,就是你要保的财产本身,是不是在免责范围内。比如你家里有价值几十万的珠宝字画,你买普通家财险肯定不行,普通家财险的免责里就把高价值古玩珠宝列进去了,得额外买专项的财产保险才行。再比如你开小超市,你把自己的货车停在店门口,货车被偷了,你买的店铺财产险肯定不赔,货车本来就属于机动车,得买车险,不在店铺财险的保障范围内,本来就列在免责里。
第三个要看的,就是特殊场景的免责。比如现在很多人买了民宿财产险,要是你把民宿拿去做违法经营,出事了肯定不赔,这个不用多说。还有你买了工程财产险,要是因为设计错误造成的工程损坏,很多也在免责里,设计错了那是设计方的责任,对吧?
不过话说回来,也不用把免责条款当成洪水猛兽。很多人买保险,光比价格,谁便宜买谁,买完就把合同扔抽屉里,真出事了才想起翻,这才是最容易踩坑的地方。你花十分钟扫一眼免责,比你花半天找最便宜的保费有用多了。
一句话总结:买财产险,先弄清楚什么不赔,再看什么赔,心里有数才不会出事闹心。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
看懂财产险免责条款:那些不赔的约定,其实早说清楚了
文章链接:https://xinminbao.com/c/296.html