上周帮朋友看核保结果。
他32岁,去年体检查出3mm甲状腺3类结节,自己在网上投了某重疾险,三天后收到通知:加费15%承保。
他当时直接炸了——我不就是个小结节吗?凭啥多收我钱?是不是保险公司想赚黑心钱?
太正常了。
加费不是坑,是保险公司给你的”特殊准入价”
很多人第一次碰到加费,第一反应都是被针对。
其实真不是。
保险公司的风险池逻辑很简单:所有买同一款产品的人,凑在一起分摊大家得大病的成本。默认情况下,大家都是符合健康要求的标准体,生病概率差不多,所以交一样的钱。
但你要是有点小异常——比如血压常年卡在140/90的临界值,或者有个医生说”不用治、定期复查就行”的小结节,未来得大病的概率,确实比完全健康的人高一点。
这时候如果还按原来的标准收钱,对其他交同样保费的标准体投保人不公平。毕竟人家没毛病,要替你多担风险?
那怎么办?
总不能因为一点小毛病就直接把人挡在门外吧?
所以就有了几种折中方案:要么把你未来风险高的器官责任除外(比如甲状腺结节就不赔甲状腺相关的重疾),要么多收点保费,把你未来可能多出来的风险成本补上,也就是我们说的加费承保。
加费承保的核心逻辑,不是嫌你麻烦,是给你开了个”有条件入场的绿灯”。
你算笔账就懂。30岁男性买50万保额的终身重疾,标准体一年大概6000块。加费15%就是多掏900。平均到每个月,多花75块。
真不亏。
换的是啥?是哪怕以后这个结节发展成癌症,也能正常申请理赔的资格。
拿到加费通知,先别急着换公司
很多人一看到加费,第一反应是”这家公司真小气,我换一家肯定能标体”。
然后就开始来回投,今天试这家,明天试那家,折腾两三个月。
图啥呢?
结果呢?
要么别家加费比例更高,要20%甚至30%;要么直接给你除外整个甲状腺的责任;更惨的,直接拒保,连买的资格都没了。
不同保险公司的核保尺度,真的差很多。有的公司对甲状腺3类结节直接标体承保,有的要加费10%,有的直接除外甲状腺责任,还有的碰到3类结节直接拒。
你现在拿到的这个加费15%的结果,说不定已经是你目前健康状况下,能拿到的相对宽松的准入条件了。
不过话说回来,也不是让你直接硬接。
拿到通知先搞清楚三个事:
第一,加费比例换算到每个月要多掏多少钱,这个成本你能不能长期承担?
第二,这个加费是终身的,还是只需要交前几年?比如有的公司对轻度高血压,只要求前10年加费,10年后如果血压稳定,可以申请重新核保,去掉加费部分。
第三,除了加费,有没有附加其他限制?比如是不是除了加费,还把某个器官的责任除外了?
别光盯着”加费”两个字上火,把条款看明白再决定。

这几个关于加费的误区,别再踩了
第一个误区:加费就是身体差,以后理赔肯定被刁难。
真不是。
只要你投保的时候如实把自己的健康情况告诉保险公司,没有隐瞒,核保给出了加费的结论,那这份保单的理赔规则,和同产品的标准体保单约定是完全一致的。
你交的保费比别人多,享受的保障责任一点不会少。只要达到合同约定的理赔条件,就按约定赔,不会因为你是加费承保就故意卡你。
正规的保险合同里,不会因为投保人是加费承保,就额外设置理赔障碍。
第二个误区:现在加费不划算,等以后身体好了再买。
这话听着有道理,实则风险很大。
身体这个东西,只会随着年龄增长慢慢走下坡路,哪有越变越好的道理?你现在有个3mm的结节,还能加费买上保险,万一过半年结节长大了,评级从3类变成4类,可能连加费的资格都没有了。
风险是不等人的。你等得起,风险等不起。
第三个误区:加费就是每年都要多交钱,亏死了。
刚才也提过,不是所有加费都是终身的。
有的加费是阶段性的,针对的是你当前的健康异常,比如轻度脂肪肝、临界高血压,等你几年后指标恢复正常,可以申请重新审核,把加费去掉。
但也有的加费是终身的,比如你已经确诊糖尿病前期,或者有比较明显的心血管异常,这种情况的加费就是长期的,你要提前算好成本,别到时候觉得压力大。
我见过太多人,拿到加费通知直接拒了,觉得保险公司坑人。结果过了半年体检查出问题,再想买保险,连门都进不去。
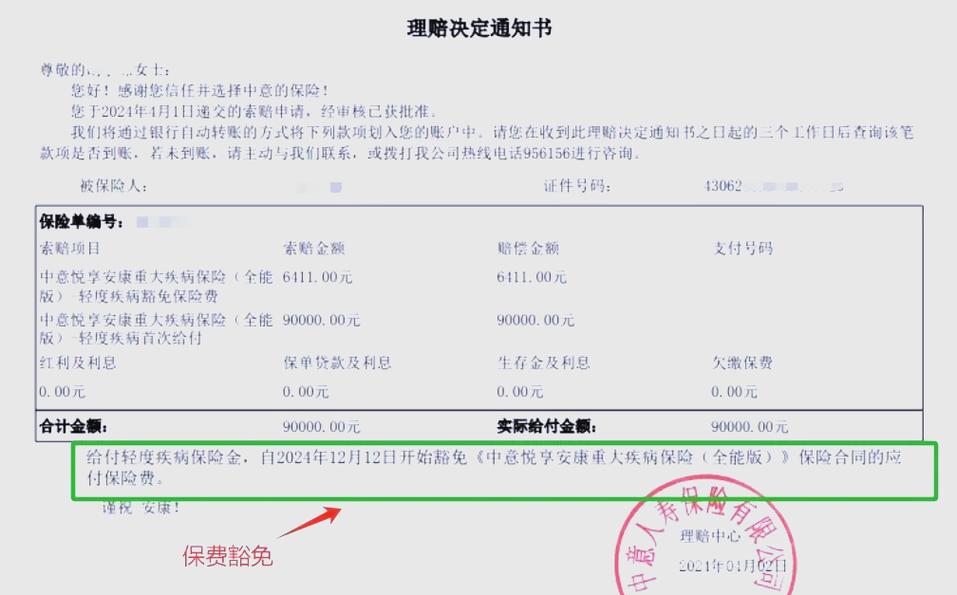
也见过有人,当初因为血压高加费20%买了重疾险,两年后突发心梗,正常申请理赔,拿到了50万的赔款,家里没动用到存款。
加费从来不是什么洪水猛兽。
它只是保险公司针对不同健康状况的人,给出的差异化准入规则而已。
你觉得成本能接受,就买。觉得压力太大,就再对比看看。
但别因为一时的情绪,把能拿到的保障推走。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|见微