上周帮我姐整理抽屉里的旧保单,翻到她三年前刚工作时买的定期寿险。受益人那栏明明白白勾的“法定”。她当时还满不在乎,说反正钱都是给爸妈、给老公、给以后的孩子,选法定最公平,省得自己算比例麻烦。
省什么事啊。
别拿“法定受益人”当“最公平选项”
很多人对法定的误解,就是觉得这是法律定的分配规则,总不会错。错得离谱。
法定受益人本质上是你没做主动选择时的兜底规则,不是你主动做的财富安排。
按现在的规则,法定受益人走的是继承顺位,第一顺位的配偶、子女、父母,所有人按份平分理赔金。听着公平?真到走流程的时候,麻烦才刚开始。
首先你得证明,这些顺位继承人都有谁。要开死亡证明、亲属关系证明、每个人的身份材料,要是有继承人已经不在了,还要开对应的死亡证明。材料凑不齐,钱根本打不出来。
更闹心的是份额的拉扯。
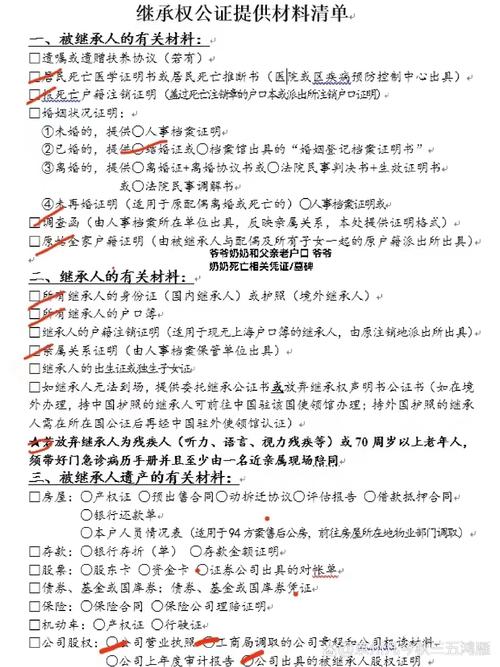
之前碰到个三十出头的客户,老公突发疾病走了,留了100万定寿,当时就是随手选的法定。她上有老下有小,孩子刚上小学,本来等着这笔钱交学区房的尾款。结果公婆觉得自己养大儿子不容易,要分走一半的份额,两边谈了快八个月,中间跑了四五次公证处,最后钱分完,学区房的价格涨了快二十万,孩子的学位都差点耽误。钱卡在公证处的那八个月,她连孩子的课外班费都差点凑不出来。
没人是坏人。但真到拿钱的时候,各家有各家的难处。你提前没把规则说死,最后拉扯的都是你最亲的人。
你以为受益人只能填个名字?能抠细到份上
很多人填受益人的时候,就想着“我要把钱留给我家人”,填个名字就完事。其实这里面的灵活度,比你想的大得多。
指定受益人不是只能填谁,你可以精确到每个人拿多少比例,甚至可以加附带的规则。
比如你想给妈妈留30%的份额当养老钱,给孩子留60%的份额当从小学到大学的教育金,给配偶留10%的份额当日常应急钱,完全可以在填的时候把比例写得明明白白。不用怕麻烦,系统里直接选比例就行,一分钟的事。
要是你担心孩子年纪小,拿到一大笔钱不会管,也可以在备注里写清楚:孩子名下的份额,在他满18岁之前,由外婆代为监管,资金只能用于孩子的学费、医疗费和基本生活开支。这些备注只要符合合同要求,都是会被认可的。

之前有个大哥找我咨询,说他和老婆是二婚,各自带了个孩子,怕万一自己走了,两边的孩子为了钱闹矛盾。我就给他出主意,把两个孩子的份额各定30%,给现在的配偶留30%,剩下10%给他自己的老母亲当养老钱。他当时还说,这样说出来会不会让老婆觉得他见外。
见外什么啊。
你攒了半辈子的钱,最后想留给谁、留多少,本来就是你说了算的事。你提前把规则摆到台面上,反而省掉了后面所有人的猜忌和拉扯。比起人走了之后,剩下的人围着你的钱吵来吵去,这点“见外”,其实是你能给家人留的最后一份稳妥。
填完受益人就锁死?这些细节不盯好等于白填
很多人填完受益人,就把保单塞到抽屉里再也不管了。这也是大坑。
首先,填受益人信息的时候,别只写个名字。一定要把身份证号、和被保险人的关系、联系电话都填全。之前碰到过重名的情况,系统里两个同名的人,保险公司打款的时候找不到对应人,前前后后折腾了快一个月才核对清楚,耽误了拿钱的时间。
其次,生活状态变了,受益人也要跟着改。比如之前离婚了,保单上的受益人还是前妻或者前夫,你不及时改,最后理赔金是会直接打给保单上填的那个人的。别觉得这不可能,每年都有这样的纠纷案例,合同写的是谁,钱就给谁,你事后再闹去法院,耗费的时间精力都是你自己的。
还有,别随便听人说“选法定最省心”。省心的前提是,你家的所有继承人都关系好到没矛盾,都愿意配合你开证明、走流程,没人对分配比例有意见。但凡有一点达不到,法定给你带来的麻烦,比你花十分钟填指定受益人多得多。
我见过太多人,买保险的时候把保障责任、保额、保费算得明明白白,到填受益人那栏,手指一划就选了法定,觉得反正都是自家人,怎么分都无所谓。真等要用钱的时候,才发现这一划,把之前所有的精打细算都打了折扣。
其实我从来不会跟人说,填受益人是多么重要的人生大事。就是个花十分钟就能做完的小事。但你别小看这十分钟。
你填完的那一刻,相当于给后面的所有事划好了清清楚楚的线:钱给谁,给多少,谁来管,都明明白白。等真的需要用到这笔钱的时候,你的家人不用跑断腿开证明,不用对着亲戚的脸色谈份额,直接带着材料找保险公司,按你写的规则拿钱就行。
这才是你买寿险最开始的意义啊。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然