上个月帮朋友处理保单的事,才知道好多人根本不知道保单还有“复活”这回事。
他去年换工作,空了三个多月没收入,绑定扣保费的银行卡里余钱不够,等刷到银行的扣款失败短信时,保单已经停效快俩月了。当时他坐在我工位上直冒汗,说这要是现在查出个啥问题,之前交的三万多保费不就全打了水漂?
哪用慌啊。
这事儿有专门的解决路径,就是咱们说的保单复效。
啥时候才能申请保单复效,不是你想申就能申
首先得把时间线理清楚,别把宽限期和停效期搞混。
咱们买的长期人身险,一般都自带60天的宽限期——就是到了约定的缴费日,你没交钱,保险公司不会立刻把保障掐断。这60天里哪怕真的出险,该走的理赔流程照样走,只是会把你欠的保费从理赔款里扣掉而已。
等60天的宽限期过了,你还没把保费补上,保单就正式进入停效状态。这期间你要是出事,保险公司是不承担理赔责任的。
停效之后的两年时间里,你都可以提交复效申请,要是超过两年还没动静,保单就会被永久终止,之前交的钱只能按当时的现金价值结算退给你,这个损失往往比你想的大得多。
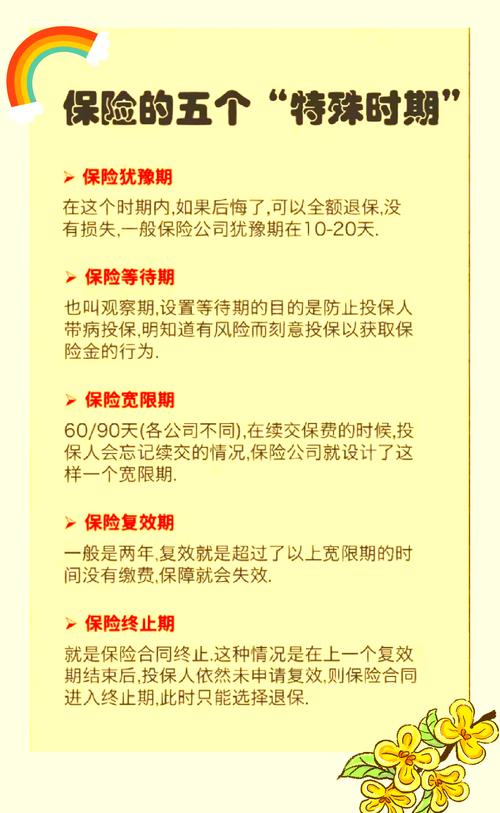
好多人对这个时间线完全没概念,以为只要没交钱,保单马上就没用了,要么慌慌张张去重新买新的,要么干脆破罐子破摔,直接退保,其实真没必要。只要还在两年的停效期里,就有协商的余地。
别踩坑:复效真不是补个保费就完事
我之前碰到过好几个客户,对复效的认知停留在“把欠的保费补上就完事”,等真提交申请了才知道,根本没这么简单。
复效不是简单的费用补缴,保险公司会把你当成一个新的投保人,重新做全套的资质审核。
核心的审核项就是健康状况。你复效的时候得重新走一遍健康告知流程,把停效这两年里的所有体检异常、就诊记录都如实报上去。要是你停效期间查出来甲状腺结节3级、血压持续偏高这类问题,保险公司可能会要求加费承保,或者把对应部位的保障做除外,严重的话甚至会直接拒绝你的复效申请。别觉得这是保险公司故意卡人,毕竟停效这两年你的身体情况可能有变化,要是还按当初的健康体算保费,对其他正常缴费的客户也不公平。
还有个容易被忽略的点:复效成功之后,保单的等待期要重新从头算。比如你之前买的重疾险等待期是90天,复效之后这90天的观察期又要走一遍,这期间确诊合同约定的疾病,是达不到理赔标准的。
前阵子有个大哥,停效期间单位体检查出来肺结节,复效的时候被要求把所有肺部相关的责任全除外,他当时悔得直拍大腿,说早知道当时挤挤钱把那几千块保费交上,也不至于平白少了一块保障。
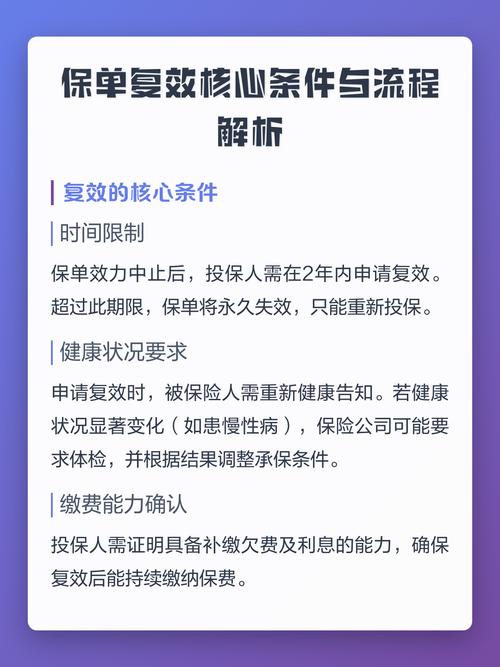
当然复效的时候也不是全是麻烦,你需要补缴的费用里,除了欠的保费,只会收一点点按日计算的利息,那个利率很低,折算下来可能也就几十块钱,完全不用有负担。
哪些情况,复效其实比重新买划算
好多人碰到保单停效的第一反应是:那我干脆把这个退了,重新买个新的不就完了?
真不一定。
你得算两笔账。
第一笔是保费账。你当年买保险的时候,是按当时的年龄算的费率。比如你30岁那年买的重疾险,年交5000,交了5年,现在35岁因为保单停效要重新买,35岁的同类型重疾险,年交可能要6200,按交30年算,光保费就要多掏三万多。这种情况下,只要你的健康状况和当年投保时没变化,复效显然比重新买划算得多。
第二笔是保障账。如果你这几年身体已经出了点小毛病,比如有小结节、指标异常,现在重新投保的话,大概率会被加费、除外,甚至可能直接被拒保。这时候你就得衡量:是复效的时候保险公司给出的审核条件更宽松,还是重新投保的成本更低——哪个对你更友好,就选哪个。
现在真的不用觉得复效是很麻烦的事。大部分保险公司的线上渠道,都能直接在APP上提交复效申请,填完健康告知,把欠的保费和利息交上,快的话当天就能审核通过,根本不用跑线下网点排队。
说实话,能走到复效这一步,本身就是自己之前对缴费提醒不上心导致的。我碰到过的很可惜的案例,有人换了手机号,把保险公司的扣款提醒全当成垃圾短信拦了,等看到的时候已经停效快14个月,复效的时候因为这两年体检查出的一堆小毛病,原来的保单责任被除外了快三分之一,亏得不行。
你要是实在怕忘,花两分钟在APP上把自动扣费的卡换成常用的那张,把缴费日设成发工资的第二天,比你事后折腾复效省事多了。
对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小北