上周帮我表姐整理抽屉里的旧保单,她翻出一沓皱巴巴的缴费凭证,突然拍着大腿喊,说自己前几年稀里糊涂买的那份寿险,每年交的钱比同事多了快两千,交了整整四年,多出来的钱够给孩子报两年兴趣班了。
说真的,大部分人对保费的认知,其实就停留在“每年要交多少钱”的数字上。既不知道这个数字是怎么算出来的,也不知道怎么调整这个数字才不亏。我当时听我表姐算完账,都替她心疼。
别再拿“保费高低”直接对标保障好坏
很多人挑保险的逻辑特别简单,哪个贵就觉得哪个好,觉得贵的东西肯定赔得多,保障全。
真不是。
我之前遇过一个大哥,花了每年一万二的保费买了份重疾险,觉得自己买的是顶好的产品,后来拿过来给我看,发现50万的保额里,捆绑了每年返还2000块的“祝寿金”,算下来这部分返还的责任,一年就占了他快四千的保费。说白了,他多交的这四千,根本不是买保障的,是借给保险公司几十年,到了约定的年纪再还给你,算上通胀,这笔钱的实际购买力早就缩水了。
反过来也一样。不是保费越低就越坑。
有些产品保费低,是因为省掉了不必要的中间环节成本,没有线下大团队的场地、广告投入,把这部分钱让给了消费者。当然也有那种低得离谱的,你得自己翻条款,看清楚是不是免责条款比别人多,是不是等待期更长,是不是健康告知要求更严。
没有绝对的好与坏。
你得知道你交的钱,到底换来了什么。

你交出去的每一笔保费,其实拆成了三块
很多人觉得保费就是保险公司随便定的数字,其实不是。
你每年交的那笔钱,拆开看很简单。
第一块是纯风险成本。说白了就是,保险公司算过和你同年龄、同性别、同健康状况的人,大概有多少比例会出险,按这个比例摊到每个人头上的钱。这部分钱是真的用来准备理赔的,年轻的时候这部分特别便宜,比如30岁的人买50万定期寿险,这部分成本可能一年才几百块。
第二块是运营成本。就是保险公司要开门做生意的钱——业务员的佣金、线下门店的租金、投广告的费用、客服团队的工资,这些钱最后都会摊到每一笔保费里。有些公司这部分占比能到30%以上,也有些公司这部分占比不到10%,这也是为什么同类型的产品,不同公司的保费能差出近一倍的核心原因。
第三块是合理的利润。人家开公司本来就是要赚钱的,这部分不是什么行业潜规则,是明明白白写在产品定价里的,只是很多人不知道而已。
别觉得我是在拆保险公司的台,这些都是精算教材里明明白白写的内容,只是很少有人会把这些东西掰开了给普通人讲。
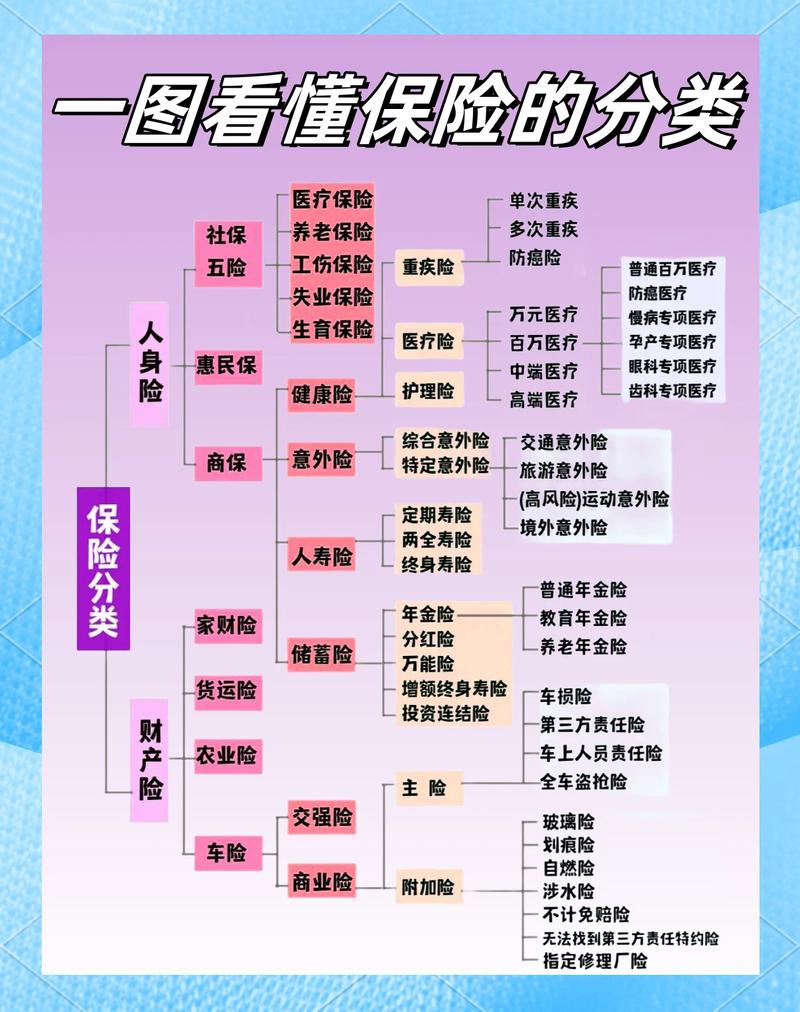
我之前帮朋友算过他28岁买的那份重疾险,年交6100,交30年。拆开来算,纯风险成本一年才760块,剩下的五千多,一大半是渠道和运营成本。他当时看完直咋舌,说原来自己之前交的钱里,有这么多根本不是用来买保障的。
那些容易被忽略的、能调整保费的小细节

其实只要稍微留点心,每年的保费能省出不少,还不会影响实际的保障力度。
第一个,选对缴费期限。
很多人怕交的时间太长,最后算总账交的钱更多,总想着选最短的缴费期,尽快交完就踏实了。其实算笔账就知道,同一款产品,选20年交和30年交,每年的缴费压力能差出近三分之一,总保费差不了太多,甚至有些产品30年交的总保费,比20年交高不了几千块。更重要的是,大部分长期险都带保费豁免——就是如果真的符合合同约定的出险情况,剩下没交的保费就不用交了,保障还继续有效。
我有个同事前年查出来甲状腺相关的轻症,他的重疾险是选的30年交,刚交了3年,剩下27年的保费全免,保障还一直保留到终身。要是他当初选的是10年交,这3年已经交了快三分之一的总保费,换谁都觉得亏。
第二个,把用不上的捆绑责任去掉。
很多人买保险的时候,抹不开销售的面子,被加了一堆听起来很美的责任:什么住院津贴每天补100块,什么意外骨折多赔一笔,什么到了60岁能返一笔钱。这些责任单个看起来不贵,加起来一年要多交大几百块,一交就是二三十年,算下来总金额能差出好几万。
比如那个住院津贴,真要是住院了,一天100块够干嘛的?请个护工一天都要两百多。真想要的话,单独买一份津贴险,一年几十块就能搞定,根本不用捆绑在主险里多交钱。
第三个,投保前把健康告知摸透。
很多人买保险的时候,随便填填健康告知,觉得反正小毛病没人查,结果最后要么被加费承保,要么被除外责任,平白无故多交了不少保费。其实只要仔细对照健康告知的要求,符合条件的就正常投,不符合的就找对对应的产品,很多时候是能拿到标准体承保的,不用多花一分冤枉钱。
不过话说回来,也不是说买保险就要把保费压到最低。
要是你就喜欢线下大公司的服务,觉得有个业务员能随时对接,多花点钱买个省心,完全没问题。毕竟每个人的消费习惯不一样,没有什么标准答案。
最怕的就是你稀里糊涂交了十几年保费,到最后都不知道自己交的钱换来了什么,等真的需要用的时候,才发现买的责任根本不对。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|满满