上周跟大学室友吃烧烤,他说刚买了份100万的定寿,30年交,每年小两千。我咬了一口烤串问他,你那30年的房贷,等30年到期的时候,不就剩最后几万块了?他愣了半天,签单的时候代理人根本没提过这茬。
别拿普通定寿的逻辑套它
递减定期寿险,说白了就是保额跟着时间走下坡路的定期寿险。你欠100万房贷,分30年等额还,每年的剩余本金都会降一点,那这个险的保额,就跟你剩余房贷的走势差不多。

很多人一听”保额递减”就骂,说这保险公司是不是抠门,越到后面赔的越少。真不是。你想想,你刚买房的头5年,房贷剩的最多,家里也最穷,娃才刚上幼儿园,这时候你要是出事,赔的钱刚好够还房贷,剩下的点钱还能给娃交两年学费。等20年过去,你房贷剩的不多了,自己也攒了点钱,娃都快工作了,这时候就算出事,需要的钱本来就少。
风险在降。
你的负债也在降。
核心作用就是覆盖你逐年减少的负债,从一开始就不是给你留遗产用的。
算笔账就知道差在哪
我上周帮两个同年龄的客户算过,都是30岁男性,不吸烟,身体没啥大毛病。
第一个买普通定寿,100万保额,保30年,每年保费大概1700多,交30年,总保费5万1。
第二个买递减定期寿险,初始保额100万,保30年,每年保费大概800多,交30年,总保费2万4。
差了快一半的钱。保费大概是同保障期限普通定寿的40%-60%,对预算紧的家庭来说,这点差价真的能顶小半个月的生活费了。
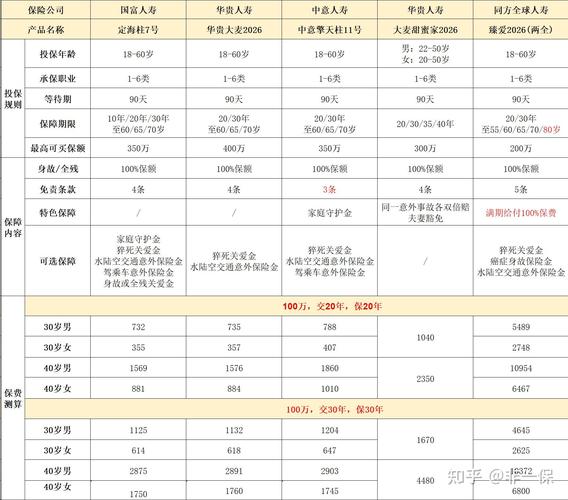
有人会说,那普通定寿赔的多啊,万一我没事,最后剩下的钱还能给家人留着。但你得算啊,你本来就只有那么多预算,要是买普通定寿,100万保额每年1700,你要是想多买200万,每年就得3400,可能占了你家庭年收入的2%还多。但递减定寿呢,100万初始保额每年才800,你就算买两个,也才1600,比一个普通定寿还便宜。
它的核心目标,就是把你最担心的”人走了债没还完”的窟窿填上。多出来的钱?本来就不是给你准备的。
这几类人买了纯纯浪费钱

首先是没负债的。比如你早就把房贷还清了,也没欠别人钱,手里有几百万存款,你买这个干嘛?保额越降越低,最后赔的钱还没你存的利息多。
然后是负债已经剩的很少的。比如你当初欠100万房贷,现在已经还了80万,只剩20万了,你自己一年就能攒10万,两年就能还清,那也没必要买。真要出事,你家里人拿存款也能把剩下的贷款清了。
还有那种想靠它给娃留教育金的。别逗了。递减定寿的保额是一路往下掉的,等娃18岁要交学费的时候,保额可能只剩几万块,连一年的学费都不够。真想给娃存教育金,单独规划,别打这个的主意。
上次有个宝妈找我,说她给刚满1岁的娃买了份递减定寿,我问她为啥,她说便宜,每年才300块。我问她娃有啥负债吗?她愣了。真的,很多人被便宜吸引,根本不管自己需不需要,就瞎买。
便宜不是万能的。
适合自己的才有用。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨