刚把家里备用金存成定期的下午,我把终身寿险的真实用处捋明白了
2026-11-04 04:37:25
上周陪同事去银行存定期,柜台大姐拽着她推了款”终身带保障的储蓄险”,说比定期划算,她转头就给我发消息,问这是不是把终身寿险换个皮卖。
我当时正在啃冰美式。
差点呛到。
说实话,好多人对终身寿险的印象,还停留在”人走了才赔钱,买了晦气”的阶段,要么就是被推销的人吹成”稳赚不赔的传家宝”,两边都走极端,根本没人把真实的使用场景说透。
先搞懂:终身寿险和你以为的”定期寿险”根本不是一回事
很多人刚接触寿险,第一反应是”不都是人死了赔钱,有啥区别”?
真不一样。
定期寿险的保障周期是定死的,比如保到60岁、70岁,只要在保障期内身故,就赔约定的保额,过了保障期限,合同直接终止,交的保费也不会退,本质就是给家里的经济支柱扛风险——万一人走得早,家里的房贷、孩子学费、老人赡养费,总得有笔钱顶上去。
但终身寿险,顾名思义,是保一辈子的。不管你是60岁走,还是90岁走,只要合同生效,身故了就会赔约定的保额。
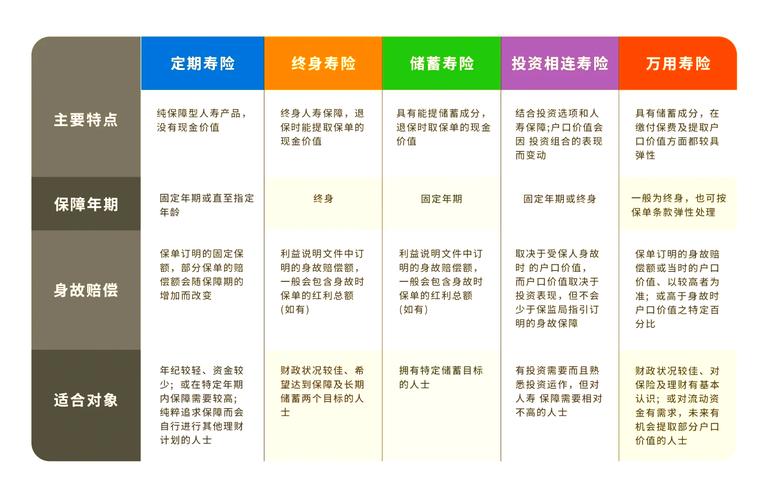 定期寿险与终身寿险保障周期对比示意图
好多人听到这第一反应是,那这钱不是肯定能赔?那我为啥不自己存银行?
哎,这就是核心的区别。
你自己存银行,想取随时能取,今天想换车取一笔,明天想给孩子报培训班取一笔,存到最后剩多少,全看你自己的花钱节奏。但终身寿险不一样,前期退保会产生本金损失,比如第一年交10万,真要是急着用钱退保,可能只能拿回来3万多,剩下的钱就相当于被”锁”在合同里,按约定的规则慢慢增值,直到人走了,这笔钱会直接给到你指定的受益人,不会被你活着的时候随手花掉,也不会随便被别的纠纷牵扯走。
别被销售忽悠:这三类人买终身寿险才真的合适
我跟三个在保险行业做了快十年的朋友聊过,他们说见过最多的错配,就是给刚毕业、手里没积蓄的年轻人推高额终身寿险,每年交几万,交个十年,交的钱都够付个小房子首付了,结果连个百万医疗都没配,真要生个病,拿不出来钱,全白搭。
真的适合买终身寿险的,其实就三类人:
第一类,是有明确资产分配需求的。比如你攒了一辈子的存款、房产,想明确给到某个特定的人,比如你从小带大的孙辈,或者你想长期照顾的亲属,不想因为以后的家庭变故、债务纠纷把这笔钱搅和得没法按你的想法分配。只要在合同里写清楚受益人比例,这笔身故赔偿金是直接按你的意愿给到人的,不需要走复杂的遗产分配流程。
第二类,是已经把基础保障配齐,手里还有长期闲置资金的。啥叫基础保障?就是能帮你扛住院医疗支出、大病收入损失、家庭经济支柱早亡风险的那些保险,这些都配完了,手里还有个三五年甚至十年八年都用不上的闲钱,不想随便投高风险的项目,就想找个地方把这笔钱的最终去向定死——那终身寿险可以算一个可选方向。
第三类,是想给晚辈留一笔不会被挪用的确定资金的。比如你现在每年交一笔钱,连续交个十年,等孩子长到三十岁,不管你那时候在不在,这笔约定的保额都会按合同给到孩子,不会因为你中途投资失利、或者被人借钱周转,把这笔本来留给孩子的钱霍霍没了。
 终身寿险指定受益人办理流程实拍图
说个我遇到过的离谱推销。上次刷短视频,看到个卖保险的人拍着胸脯说,买终身寿险比存定期划算,收益比基金还高,还能随时取。
扯啥呢。
你真翻到合同条款里看,前期的现金价值低得很,要放个十年二十年以上,才会慢慢超过你交的总保费,要是真能随时无损失取钱,那还叫啥锁定长期资金?说白了,终身寿险的核心价值从来不是高收益,是”确定、不会被随意挪用、按你的意愿分配”。
踩过最多的坑:买之前别先看收益,先想清楚这两个问题
 踩过最多的坑:买之前别先看收益,先想清楚这两个问题
我见过太多人买终身寿险踩坑,本质都是一开始就搞反了顺序。
别上来就问”这个产品收益多少”,先想两个问题就行。
第一个,你买这个保险,到底是为了啥?
要是你冲着高收益、高流动性来的,那真的别碰终身寿险,它根本不是干这个的。你要是说,我就是想把某一笔钱锁死,以后不管遇到啥情况,这笔钱都能按我的想法给到我想给的人,那你再往下研究。
第二个,你交的保费,会不会影响当下的生活?
好多人被推销冲昏头,一年交十几万,连续交十年,结果第二年就交不起了,退保又亏,硬扛着又影响日常吃饭、孩子上学的开支,这纯粹是给自己找罪受。必须用长期闲置的资金交保费,才不会有后续的压力,毕竟前期退保的损失,真的挺疼的。
哦对,还有个流传特别广的误区,说”年纪轻轻买终身寿险太晦气”。
其实真不是。
我认识个32岁的程序员,去年查出来有先天性的心脏问题,本来想给爸妈留一笔养老钱,结果因为身体原因,再买终身寿险都被加费甚至拒保了。你说这时候再后悔,有啥用?不过话说回来,也不是让你刚毕业月薪五千就去买,等你工作稳定了,手里有积蓄了,再结合自己的需求考虑,也不迟。
最后提一句,别觉得买了终身寿险就万事大吉了,你活着的时候,它能帮你扛的风险其实很有限——比如你得大病了,它不会给你报销医疗费,也不会给你发误工的钱,这些事还是得靠前面说的那些基础保障来解决,别搞反了配置顺序。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
刚把家里备用金存成定期的下午,我把终身寿险的真实用处捋明白了
文章链接:https://xinminbao.com/r/2667.html