上周我妈去家楼下的支行存3年定期,排队的时候被柜员拉着聊了20分钟,转头就给我发了张彩印的产品宣传单,字里行间都在说这个产品“比定期赚得多,还能保意外”。我凑过去扫了两眼抬头。
哦,分红型寿险。
说实话,我当场差点笑出声——不是说这东西一无是处,是这套营销话术,真的是从我刚入行做保险那会儿,到现在快10年了,半点儿没改。
先把最容易拧巴的事儿说透:它真不是你能随取随用的定期存款
别搞错。
它本质还是寿险。
核心责任是啥?是被保人身故/全残的时候,给受益人赔一笔约定的钱。
所谓的分红,是附在这个保障责任上面的不保证的额外收益——我特意把这几个字标粗,就是怕你看漏。
很多柜员上来就给你拉个Excel表,按中档收益一笔一笔算:你每年交2万,交10年,等你60岁的时候能拿多少,80岁的时候能翻几倍,算完比同期定期收益高一大截,听着特别动心。
但你把合同翻到最前面的利益演示页,小字写得明明白白:分红是根据保险公司上一年度的实际经营成果核算的,可能有,可能没有,可能比演示的数低,也可能偶尔略高一点。
我前两年帮一个阿姨整理过保单,她6年前被银行的业务员忽悠着买了一份,每年交1.8万,前三年拿到的累计分红,还没她同期存定期的利息零头多。等她第三年想把钱取出来给孙子交学费,才发现退保要扣差不多40%的手续费,连一半本金都拿不回来。

别觉得这是故意坑人。
你买的是带长期保障责任的产品,不是活期储蓄。
要是你抱着“我放个三五年就要取出来凑首付、换车、给孩子报兴趣班”的想法,真的别碰。
流动性差,是这类产品从设计之初就定了的属性,改不了。
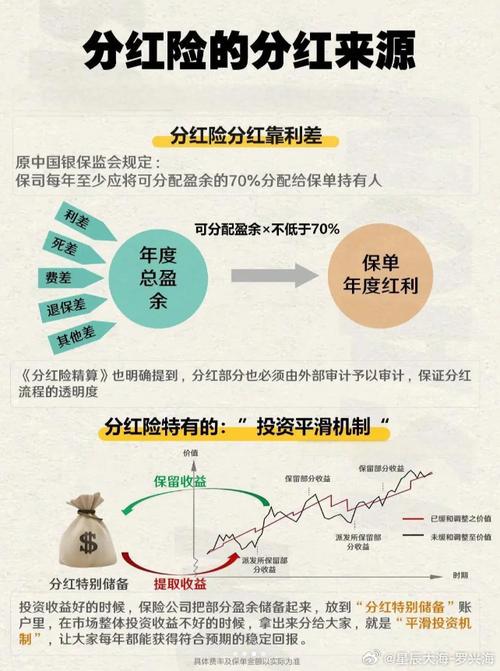
别听那些吹得天花乱坠的话:分红的钱,到底是从哪儿来的
很多人觉得分红是保险公司赚了钱之后,大发善心拿出来分给客户的。
哪有那么好的事儿。
你交的每一笔保费,都会拆成好几部分:一部分是买身故、全残这些保障责任的成本,剩下的钱,保险公司会拿去做长久期的资金运作——比如投点收益稳定的基建项目,配点高等级的长久期债券,拿点波动小的长期股权,不会像散户一样今天追涨杀跌炒短线。
你能拿到的分红,本质上就是这些长期投资运作之后,算出来的可分配盈余里,分给客户的部分。
这里要提个监管的硬要求:保险公司每年要把不低于当年度可分配盈余的70%,分给持有分红险保单的客户。
听着好像挺靠谱?
但你得清醒点。
可分配盈余这东西,从来不是固定数。
碰到债市行情好,投资收益超预期,可能当年分的钱就多一点。
要是碰到投资端收益不及预期,那分的少,甚至某一年没有可分配盈余,没法分红,都是完全合规的。
之前碰到过一个小伙子,2019年买的某款分红型寿险,前四年的实际到手分红,连合同里列的低档演示值都没到。他气冲冲来找我,说当初卖给他的人跟他说“这个收益比年金还稳”。
我把合同翻给他看,上面明明白白列了三档利益:写进合同的保证利益是多少,按悲观情况算的低档演示是多少,按中性情况算的中档演示是多少,按乐观情况算的高档演示是多少。没有任何一个角落写着“保证能拿到中档收益”。
说白了,当初卖他的人,只给他看了最乐观的那档数字,把最关键的“不保证”三个字,给悄咪咪略过去了。
这事儿真不能全怪产品本身。
是卖的人没把话说透。
你要是买之前就拎得清:我能100%拿到手的,只有合同里白纸黑字写的保证利益,分红是飘在上面的、不固定的额外惊喜,那等实际分红比演示低的时候,你也不会有那么大的心理落差。
到底啥样的人,才真的适合考虑这类产品

我从来不会一竿子把分红型寿险打死。
毕竟存在了这么多年,肯定有它适配的人群。
但真不是所有人都适合。
我给你列几个最实在的判断标准,你自己对着卡就行,没必要听别人瞎忽悠。
第一,你拿出来买这个的钱,是真的闲钱。
对,是闲钱。
不是你明年要给老人准备的医药费,不是你后年要换房的首付,不是你放在余额宝等着随时付房租的备用金。
是那种你现在拿出来,就算十年八年用不上,也完全不影响你日常的生活质量,不会因为这笔钱被锁死就焦虑的钱。
第二,你已经把基础的风险保障都配齐了。
啥叫基础保障?
能帮你扛住大额突发支出的:百万医疗险、意外险、重疾险、定期寿险,这些都已经配完了,每年要交的保费也在你能轻松承担的预算内,没有压力。
别反过来搞顺序。
基础保障还没配齐,就先拿一大笔钱去买带分红的寿险,真的是捡了芝麻丢西瓜。
第三,你对收益的预期本来就不高。
你别抱着“买这个能跑赢通胀,能每年稳定拿5%以上收益”的想法来。
你要想的是:我把这部分长期不用的钱放这儿,合同里写的保证收益虽然不算高,但确定是能拿到的,额外的分红呢,有了是惊喜,没有也完全不影响我的整体规划。
但凡你有一点“这个东西必须比我存定期赚得多”的执念,我劝你真的别碰。
你会失望的。
我最烦那种把分红型寿险吹成“躺赚神器”的人。
真的。
你见过哪个带长期保障的金融产品,是能让人躺赚的?
你贪那点飘着的不确定收益,人家盯着你这笔钱的长期流动性。
对吧。
很多人一提到分红型寿险就骂,说这都是坑人的玩意儿。
其实真不是。
坑人的从来不是产品本身,是卖产品的时候,故意把“不保证”的部分吹成“固定给”的销售套路。
就像你去买瓶带果肉的饮料,商家跟你说“这瓶全是纯果肉,一点添加剂都没有”,你买回去喝了发现有添加的甜味剂,你当然觉得被骗了。但如果一开始就明明白白告诉你:这里面多少是纯果汁,多少是水,多少是食品添加剂,你自己判断要不要买,那这瓶饮料本身,就不是骗人的东西。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|见微