别被话术绕晕:它本质是个“会长大的现金账户”
很多人一听“终身寿险”,第一反应是“我活着的时候用不上,死了才给家人赔钱”。 错。 现在市面上的增额终身寿,核心根本不是身故保障。 你交进去的每一笔钱,扣完初始的运营成本之后,都会折算成对应的现金价值——这个现金价值的增长比例,是白纸黑字写进合同的固定数值,不会因为以后银行降息、理财收益下降就变。 简单说,你现在打开合同看第10年、第20年、第30年的现金价值是多少,只要你持有到对应的年份,这个数就是确定的。 不是什么飘在天上的预期收益。 也不是靠投资经理水平决定的浮动回报。
哪些人真的适合买?说点实在的
我接触过几百个买过增额寿的客户,说真的,真不是所有人都适合凑这个热闹。 第一种是管不住手的“月光型选手”。 之前认识个做策划的姑娘,每年年终奖到手先冲最新款手机、攒假期去长途旅游,工作五六年银行卡里连两万块应急钱都没有。后来被朋友劝着买了份增额寿,每年交3万,交5年。头几年要是退保,本金都拿不回来,反而倒逼她把消费欲望压了压。等交完第6年,现金价值超过已交保费,这笔钱就真的从“随时会被花掉的闲钱”,变成了她手里的固定储蓄。 第二种是想给孩子攒固定教育金的家长。 比如孩子刚上幼儿园,每年交5万,交10年。等孩子18岁要上大学的时候,直接从账户里减保取钱当学费、当留学启动金。好处是啥?不会因为中途家里换车、投资亏了,就把本来给孩子留的教育金挪作他用。 第三种是快退休的人,想把手里的活期存款挪一部分当补充养老金。 不用担心理财波动,到了退休年龄每年固定取一部分钱当零花钱,凑着社保的养老金花,日子能宽松不少。 不过话说回来,要是你连未来3年的房租、日常生活费、应急备用金都没攒够,真别碰这个。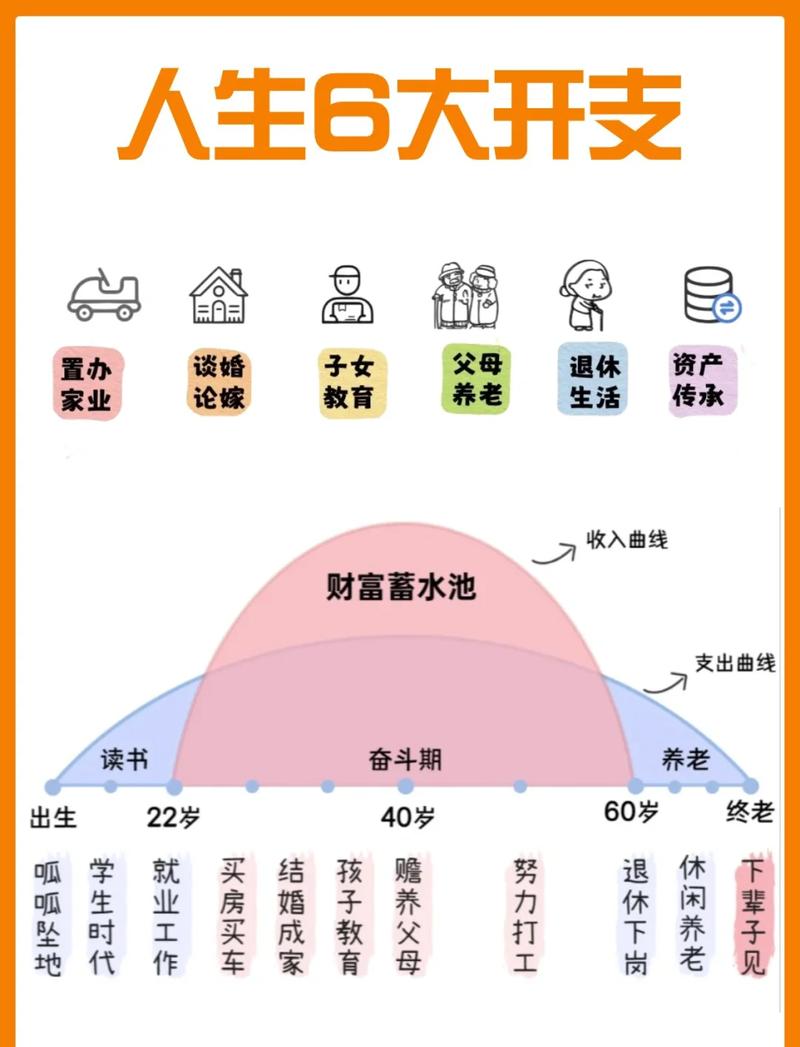
常见的3个坑,我替你提前捋明白
第一个坑:把增额寿当短期理财买。 好多销售会跟你说“交3年就能取,收益比定期高”。 你自己拿计算器算就知道,交3年,第4年退保,现金价值刚摸到已交保费的线,算下来的实际收益,还不如存3年定期存款。图啥啊? 第二个坑:为了“高身故保额”买单。 增额寿的身故保障是附带的功能,不是核心。你要是真的想要高身故杠杆,给家人留足够的兜底钱,花几百块买份定期寿险,就能撬动几百万的保额,比增额寿划算太多。别搞混了核心功能,花了冤枉钱。 第三个坑:买之前根本不看减保规则。 这点太重要了。 减保规则是一定要逐字核对的核心条款。有的产品减保基本没限制,想取多少取多少;有的产品规定每年最多取已交保费的20%;还有的产品前5年根本不让减保。我上次碰到个客户,买之前销售拍胸脯说“随时能取”,后来孩子要交10万留学费,才发现合同里写着每年最多只能取2万,给人急得团团转。 真的。 钱是自己的。 别嫌看合同费时间。 销售的话,听一半就行。 本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。作者|dananjin
排版|dananjin
审核|阿辰