上周帮发小整理保单,他盯着投保单上的“保险金额”栏愣了十分钟,问我填10万还是100万,差的那点钱真有必要纠结?
我当时没直接给他报数。
这事儿真不是销售嘴里说的“填高一点以后赔得多”那么简单。
你交的钱,根本不等于保险金额
刚接触保险的人,十有八九会搞混两个概念——交的保费,和写在合同里的保险金额。
很多人以为,我一年交几千块保费,出事了就赔几千块,那这保险买了有啥用?
完全错。
你交的保费,是买这份保障的成本;而保险金额,是合同约定好的,当约定的理赔情况发生时,保险公司会给到的钱的上限。举个很常见的例子,30岁身体没毛病的男生,买保到60岁的定期寿险,一年交一千多块,对应的100万保险金额,就是万一人不在了,家里人能拿到的赔款基数。

别觉得这是“杠杆很高”的好事,本质上就是大家凑钱建了个互助池,谁遇上事了就从池子里拿一笔钱帮衬剩下的家人,没遇上的,交的钱就是给池子里添砖加瓦。
网上抄的保额公式,真不一定适合你
这几年刷短视频,总能刷到各种教你算保额的“黄金法则”——什么保额要覆盖10倍年收入,要覆盖所有房贷负债,要覆盖老人养老孩子上学的总开支。
听着特别有道理对吧?
我见过太多人,拿着这些公式硬套,算出来自己得买600万保额,一算年交保费快两万,咬咬牙签了合同,结果交了不到三年,赶上行业裁员,收入砍了一半,每个月要还房贷要交保费要养娃,勒紧裤腰带过了大半年,最后还是扛不住退保,之前交的几万块钱,退回来连三分之一都不到。
真的大可不必。
公式是死的,人是活的。你算出来的那个数字,是理想状态下的“完美保额”,但你得看看自己每个月的现金流能不能扛得住二三十年的缴费期。
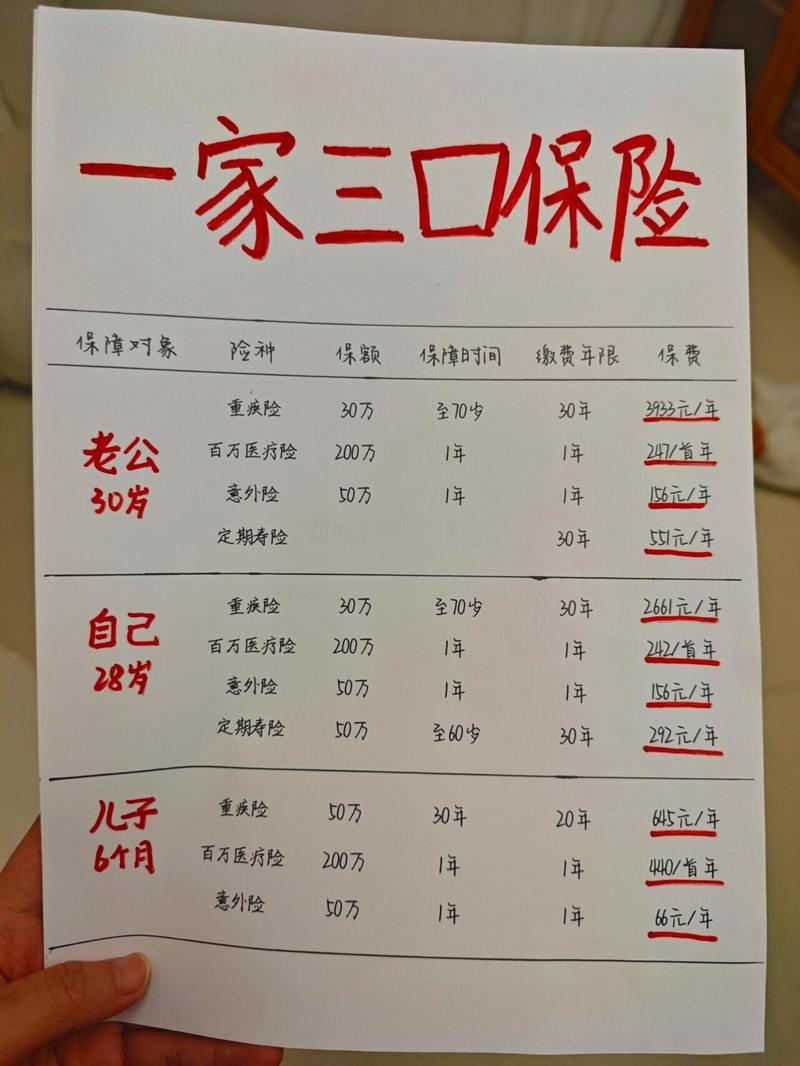
比如你每个月扣完房贷、吃饭、养娃的钱,剩不下多少余钱,那就别硬凑那个“完美数”,先把当下要优先堵上的窟窿堵上——比如你还有200万房贷没还,那先把保额凑到200万,等以后收入涨了,手头余钱多了,再加保也不迟。
保额填高填低,藏着两个没人明说的坑

先说保额填太高的坑。
很多人觉得,保额越高越好,反正钱是自己的,多买不亏。但你得算明白,保费是要连续交二三十年的,不是买个一次性的商品,付完钱就完事。刚毕业的时候手头松,一年交三千块保费不觉得疼,等35岁上有老下有小,每个月固定支出翻了三倍,那笔当初觉得“不多”的保费,就会变成压在身上的小石子,掏着费劲,扔了可惜。
再说保额填太低的坑。
有人觉得买保险就是走个过场,随便填个10万20万的保额,觉得有个保障就行。真到需要用的时候才发现,那点钱连半年的家庭生活费都覆盖不了,跟没买差不了多少。
其实根本没有什么“标准答案”。
你填在那一栏的数字,不需要跟别人比,也不需要跟网上的公式对标。就对着自己的情况算三笔账就行:第一,万一你没法继续赚钱了,家里欠的房贷车贷总共要还多少;第二,接下来三五年,家里日常要花的生活费、娃的学费、老人的看病钱,大概要留多少;第三,每年交的保费,别超过你年收入的5%,超过这个数,早晚有一天会扛不住。
别硬撑。
真的。
你当初填在投保单上的那个数字,不是给保险公司看的数字游戏,是真的在你没法继续承担家庭责任的时候,能递到家里人手里的、实打实的钱。没必要为了面子买超出能力的高保额,也没必要为了省几百块钱,把保障降得连基本的窟窿都堵不上。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小准