楼下被淹才想起洪水保险?我帮你捋清能赔的那些事
2026-09-16 09:49:44
去年夏天我帮一个住老小区一楼的朋友处理理赔。她蹲在泡得发胀的实木地板上,手里捏着皱巴巴的家保单,语气里全是懊恼——早知道还有洪水保险这东西,说什么也得加上。那堆泡坏的冰箱、真皮沙发,加起来小两万,全自己扛了。
洪水保险到底保什么场景,不是只有江边才用得上
很多人听到洪水保险第一反应,哦那是给住大河边上的农民买的,跟我城市住楼房的没关系。错得离谱。
说实话,现在我们说的洪水保险,分两类,一类是政府牵头的政策性农房洪水保险,保农村的房屋和农牧财产,另一类就是商业险里的家庭/企业洪水保障,大多是家财险附加责任,也有单独的产品。
城市内涝导致的小区进水、低层被淹,绝大多数都属于洪水保险的保障范围,不是说只有江堤决口那种大洪水才赔。你住一楼,夏天连下三小时暴雨,小区排水口堵了,水漫进家泡了家具,这就能赔。
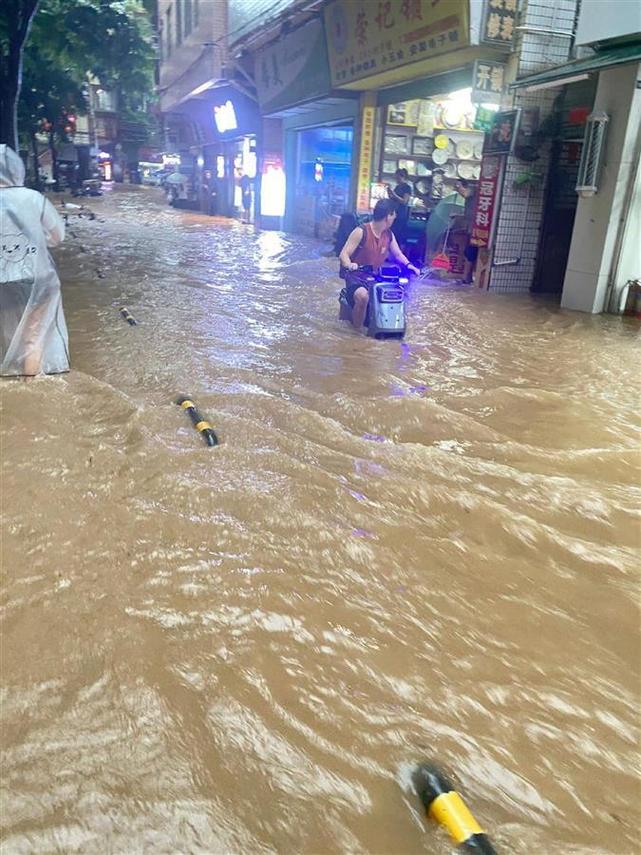 城市老小区暴雨内涝洪水漫入一楼场景
这几个误区别踩,好多买险的人都栽过
我接触过不少投保人,好多都搞混了基本逻辑。
第一个误区:我住的城市有市政灾害保险,个人不用买。市政灾害保险赔的是公共设施、公益场所的损失,你自己家的冰箱地板,一分钱都不赔,对吧?
第二个误区:我买了家财险,肯定含洪水责任。市面上超过六成的普通家财险,基础责任是把洪水、暴雨内涝除外的,得你自己额外附加这项责任,才会赔。就像我开头说的那个朋友,她就是踩了这个坑。
第三个误区:洪水保险很贵,犯不上。真不贵。一年几十块钱,就能保几十万的额度,两杯奶茶钱而已。
不过话说回来,还有人说我住高楼层,肯定不用。那也不一定,前两年南方有个小区,连下两天暴雨,排水系统崩了,水涨到十楼,这事你敢说绝对碰不到?极端天气越来越多,谁也说不准。
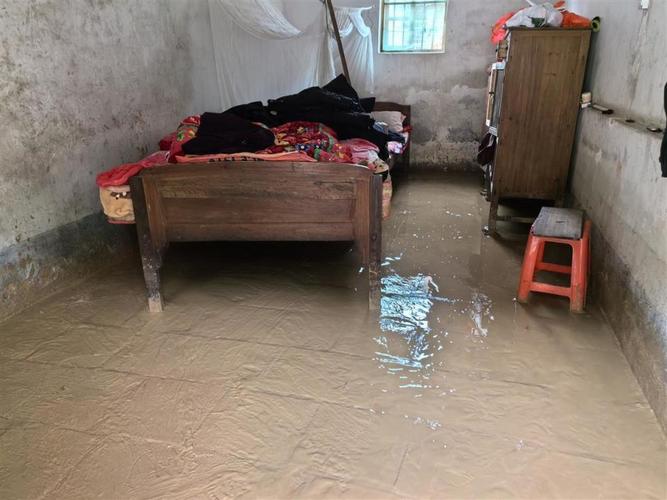 洪水浸泡后家庭室内财产理赔定损现场
哪些赔?哪些不赔?记住这几条就够
 哪些赔?哪些不赔?记住这几条就够
先讲能赔的:
如果是保家庭的,第一赔房屋主体,比如洪水冲坏了墙体、地基、承重结构,修的钱或者按损毁程度赔付。第二赔室内财产,大到冰箱洗衣机,小到衣服床垫,泡坏了不能用,都能赔。如果是开小店办厂的,还能赔停业期间的预期损失,这个对小商家来说真的很实用。
再讲肯定不赔的,别瞎买了之后扯皮:
第一,你的车被淹了,别找洪水保险,车的水淹损失是车损险赔,归车险管,分清楚范畴。
第二,现金、金银珠宝、古玩字画这些,除非你单独买了特约保障,不然默认不赔,毕竟这些东西不好定损,说不清楚价值,条款里都是这么约定的。
第三,你明知道这里要涨水,还故意把贵重东西放在低处,不赔,这属于故意扩大损失,条款里肯定除外。
第四,因为洪水导致的停工停业的间接损失,普通家庭险一般不赔,只有企业或者商铺的专项险才会保,别搞混。
哪些人一定要买?你自己对号入座:住一楼、地下室的,住老旧小区排水不好的,住江边河边湖边低洼地带的,所在城市每年夏天都有内涝记录的。这几类,花几十块加上,真不吃亏。
投保的时候记住,别隐瞒你房子的位置,是不是在易涝区,一定要如实说,不然核保过不了,理赔也会被拒。保额不用瞎买,房屋主体就按你当地每平米重建价算,比如你住的县城重建一平两千,100平就是20万,买20万保额就够,室内财产按你家具家电的实际价值估,别买太高,多花冤枉钱。
真出事理赔,记住三个点:第一先留证据,拍照拍视频,把所有损失全拍下来,别着急把泡坏的东西全扔了,保险公司没来定损你全清理完了,人家没法核损,当然赔不了。第二赶紧报案,别拖个十天半个月才说,现场都没了,说不清楚。第三,该找责任人找责任人,比如你被小区物业没疏通排水给淹了,你也可以找物业索赔,不影响你走保险,具体怎么操作,保险公司会跟你捋清楚。
说白了,洪水保险就是买个安心,花小钱堵个大漏洞,没出事最好,真出事了也不用自己硬扛。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
楼下被淹才想起洪水保险?我帮你捋清能赔的那些事
文章链接:https://xinminbao.com/c/288.html