大多数人都买错的地震巨灾保险,今天说透
2026-09-16 09:26:55
去年泸定地震的时候,我一个开民宿的朋友找我吐槽。他说当初花了小一千买了家财险,房子裂了找过去,才说不赔。为啥?因为条款里把地震给除外了。
他花了快十年才攒钱盖的小楼,一下懵了。
真踩过坑的人,才懂这个保障有多重要。
到底什么是地震巨灾保险
很多人觉得这是政府的福利项目,其实不对。地震巨灾保险是正规的财产保险,主要保障住宅因为地震造成的损失,现在我们常说的城乡居民住宅地震巨灾保险,是国家推动、各家财险公司共同承保的普惠型险种,价格非常亲民。
和普通的家财险比,它的责任很纯粹,就是盯着地震导致的房屋损失来的,不会搞一堆花里胡哨没用的责任。
说白了,就是给你家房子留个兜底,万一真遇上大震,不至于一辈子攒的家底全没了。
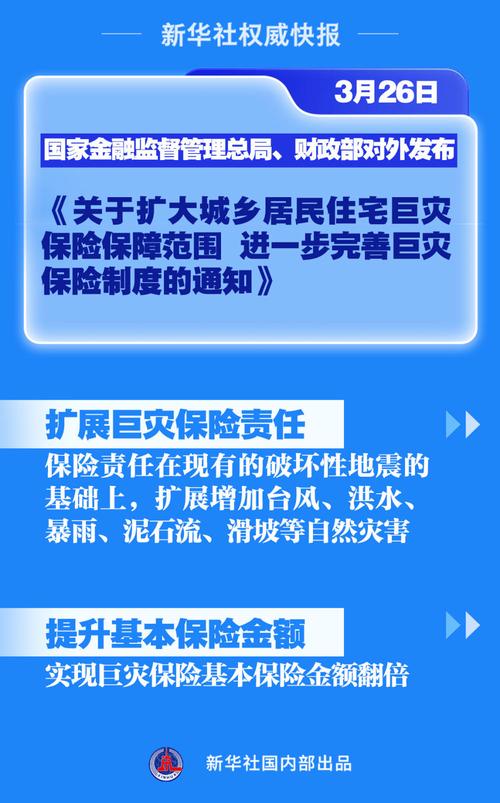 城乡居民住宅地震巨灾保险宣传页
我见过有人说,这东西就是圈钱,哪那么容易遇上地震?
说实话,意外这事,谁能说得准?你买它不是盼着出事,是出事了能有个依靠,对吧?
那些踩了才疼的误区,别碰
第一个误区,也是最多人踩的:我买了普通家财险,不用再买地震巨灾保险了。
真不是这样。绝大多数普通家财险,都把地震及其次生灾害列为了责任免除,说白了就是不保。少数家财险会把地震责任做成附加险,要额外加钱才能选,很少有人会注意到这点。
就像我开头说的那个朋友,就是吃了这个亏。
第二个误区,只有住在地震带才需要买。
我老家在江苏,很多人说我们这从来没大地震,买了白买。话是这么说,近些年小震也不是没出过,谁能保证未来?几十块钱的东西,买个心安,真没必要抠这点。
第三个误区,保额买越高越好,反正多买多赔。
不对哦,地震巨灾保险的保额,是按照房屋的建筑成本来算的,不是你房子的市场售价。比如你在一线城市买了套一千万的商品房,建筑成本可能也就几十万,你买两百万保额,多出来的部分也不会赔,完全是浪费钱。
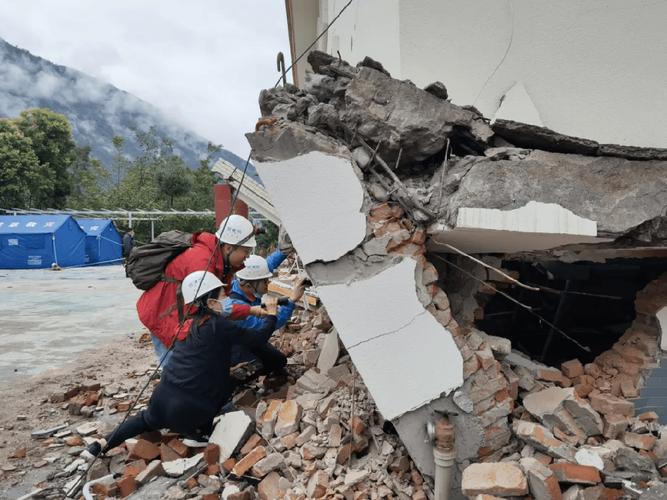 地震后房屋受损理赔评估现场
不过话说回来,很多人连建筑成本是啥都搞不清,其实很简单,农村自建房大概一千多到两千一平方,城市商品房也就两三千一平方,你算一下你家房子面积,乘一下就是大概的额度,不用买多。
买前理赔前,这些细节要记牢
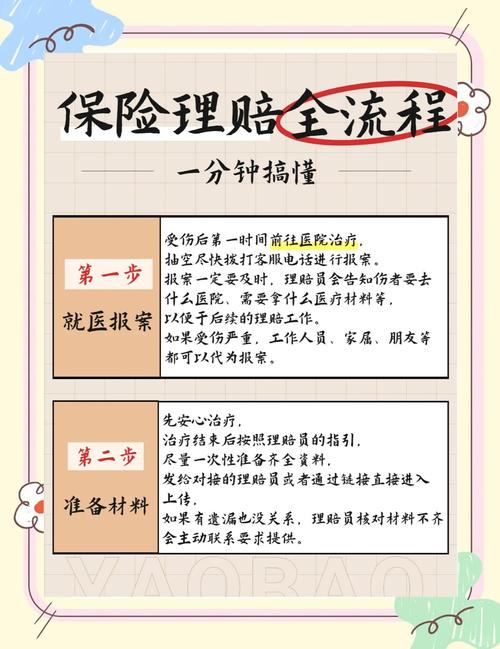 买前理赔前,这些细节要记牢
先说说保什么,不保什么。
保的很清楚:合法的城乡居民住宅,因为地震造成的倒塌、严重损坏,都可以赔,你也可以附加投保室内财产的损失,额外加一点点钱就行。
那什么不赔?第一,违章建筑、临时建筑、已经被鉴定为危房的房子,不赔。第二,地震引发的次生灾害,比如海啸、泥石流、滑坡带来的损失,大部分产品都不保,买之前要看清楚。第三,院子里的围墙、大门、车库这些附属建筑,大多也不在保障范围内,别搞混了。
谁适合买?
只要你是房子的产权人,不管是城市商品房,还是农村自建房,都可以买。尤其是住在地震监测部门划定的地震重点防范区的朋友,非常建议配一份,一年的保费也就一杯奶茶钱,真的不贵。
投保有什么要注意的?
一定要填对房屋的真实地址、真实的建筑结构,别隐瞒房屋已经受损或者是危房的情况,不然真出事了,保险公司有理由拒赔,哭都没地方哭。
理赔呢?
真遇上地震,先别忙着拆房子修房子。第一时间拍好现场照片、视频,找当地住建部门或者专业机构做房屋损坏程度的鉴定,然后再联系保险公司报案。你把现场毁了,人家没法定损,理赔就会拖很久,甚至赔不了,这个一定要记住。
说实话,我们谁都不希望用上这个保险。但很多时候,就是几十块钱的事,能给你和家人留个后路,不至于一场灾难把一辈子的积蓄都吞了。
花小钱买个兜底,心安比什么都强。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
大多数人都买错的地震巨灾保险,今天说透
文章链接:https://xinminbao.com/c/287.html