一个人也要稳住:聊聊普通人的单身保障
2026-09-13 00:27:53
昨天加班晚了,在小区楼下便利店买水,碰到住我对门那个95年的小姑娘,眼睛肿得像桃子,刚从医院挂完水回来,拎着一袋白粥和退烧药。她说前半夜烧到39度,打不到车,自己扶着墙走了两站路去的急诊,挂水的时候不敢睡,盯着输液管怕液体走空,连个帮忙喊护士的人都没有。
太熬人了。
单身久了,好像什么事都习惯了自己扛。换灯泡自己来,修水管自己来,连生病住院都是一个人签字做手术。
可真碰到大事呢?没人帮你兜着啊。
 单身年轻人出租屋深夜加班书桌
单身的风险,和两口之家真的不一样
很多人说,买保险是给家人买的,我单身一人吃饱全家不饿,瞎折腾什么?
说实话,恰恰是单身,才更需要一张安全网。
已婚的朋友,万一生病不能上班,另一半至少还能工作赚钱,帮你交房租还房贷,日常开销也能兜住。你单身呢?你停三个月工资试试?房租会不会断?社保会不会断?真要动个手术花几十万,钱从哪来?总不能把爸妈攒了一辈子的养老钱都掏空吧?
保险的作用从来不是让你发大财,就是在你摔跟头的时候,给你垫一张海绵,不让你直接摔在硬水泥地上。就是你出事的时候,不用去欠人情,不用看别人脸色,自己就能把问题解决了。
安排单身保障,记住这个优先级就不会乱
我接触过很多单身朋友,一上来就问我要不要买那种理财的,要不要买返还型的,先把最贵的买了,最后发现保额不够,真出事没用。
其实安排顺序真的很简单,先解决最急的大风险,再考虑其他的。
第一桩是意外险。太便宜了,一年也就一两杯奶茶钱,平时上下班骑电动车摔了,路上碰到交通意外,甚至猫抓狗咬打疫苗,大部分都能报。单身的人谁不是天天在外跑,这点钱买个踏实,太值了。
第二桩是百万医疗险。一年几百块,就能报销几百万的住院医疗费,不管是大病还是小病住院,超过免赔额的部分都能按规则报。年轻人身体好,价格真的不贵,哪怕刚工作工资不高也能负担。就是要提醒,健康告知一定要如实填写,具体的保障责任、免责范围,全部以保险合同和保险公司官方说明为准。
第三桩是重疾险。这个和医疗险不一样,医疗险是报销看病钱,重疾险是你得了符合合同约定的病,直接给你一笔钱,这笔钱你想怎么花就怎么花——付房租,还贷款,养病吃补品,甚至去旅游散心都可以。对单身来说这个太重要了,你养病三五个月没法上班,没人给你发工资,这些开销哪来?这笔钱就是帮你托底的。
第四桩才轮到寿险。如果说你身上有房贷,或者爸妈养老主要靠你,那可以考虑配置。要是你没什么负债,也还年轻,其实不用急着买。
讲完顺序,是不是清晰多了?
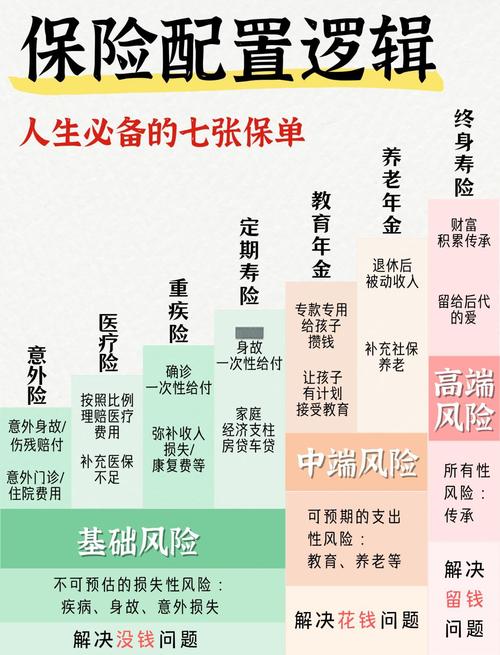 普通单身保障配置优先级梳理图
单身买保障,几个常见误区得避开
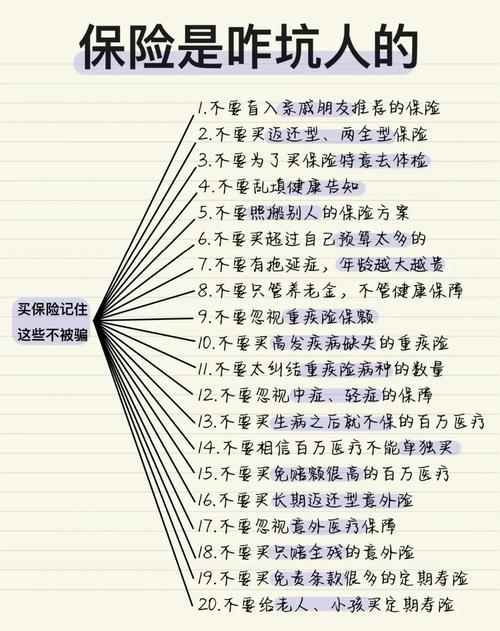 单身买保障,几个常见误区得避开
说实话,很多单身朋友刚工作没几年,手头不宽余,很容易踩坑。
第一个坑:我没钱买,等以后再说。
很多人觉得买保险要花好多钱,其实不是啊。刚刚说的意外险加百万医疗险,加起来一年也就几百块,平均下来每个月几十块,少喝两杯奶茶就出来了。总不能真等出事了才想起要保障吧?
第二个坑:就要买能返钱的,不返钱亏了。
我见过不少年轻人,每年交大几千,买个返还型的重疾,保额才十几万,真要是得了大病,十几万够干什么?你要想清楚,你买的是保障,不是存钱。想要返钱,不如自己把省下来的保费存起来,赚的都比返还给你的多。保额永远比能不能返还重要,这句话记准了没差。
第三个坑:先买理财,再买保障。
不少人刚工作,想着要理财攒钱,先把钱都买了理财型保险,结果一点保障都没有。真要是出事,理财的钱得取出来亏手续费,甚至本金都有损失,本来要攒钱买房,一下子就空了。本末倒置了对吧?保障是底,底兜住了,你再去攒钱理财才安心啊。
哦对了,还有个小坑,就是别买一堆零碎的小险种,看着都不贵加起来也不少,其实很多责任已经重复了,没必要花那个冤枉钱。
不过话说回来,每个人的情况不一样,收入不一样,身体情况不一样,能选的方向也不一样,没有什么一刀切的办法。
最后再跟大家说清楚,这篇内容只是保险知识科普,仅供学习交流参考,不构成任何投保建议,也不推销任何具体产品。不管你最后打算配置什么,健康告知、保障责任、免责条款、理赔规则等等,全部都要以保险合同和保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
一个人也要稳住:聊聊普通人的单身保障
文章链接:https://xinminbao.com/a/77.html