先排优先级,别搞反顺序
先给结论:家庭保障规划的核心,是保住创造收入的人,不是需要花钱的人。 说实话,大多数普通家庭,都会犯同一个错:先给孩子买,再给老人买,最后轮到自己,要么预算花完了,要么觉得自己身体好没事,干脆不买。 对吧?你爱孩子孝顺着呢,没错。但你有没有想过,万一你出事了,孩子的保单能替你赚钱还房贷吗?能替你给老人攒养老钱吗? 不能。 优先级排序的核心逻辑很简单:谁对家庭收入影响大,谁先配保障。 1. 第一优先级:家庭主要劳动力,也就是赚钱最多的那1-2个人。哪怕预算有限,先给大人配足基础保障,再考虑其他人。 2. 第二优先级:未成年孩子。孩子本身不创造收入,但是生病治疗也会花掉家庭大笔积蓄,所以在大人保障配好之后,再给孩子配齐。 3. 第三优先级:退休老人。老人年龄大,保费往往比较高,如果预算有限,可以优先配置医疗险和意外险,根据自己的情况来。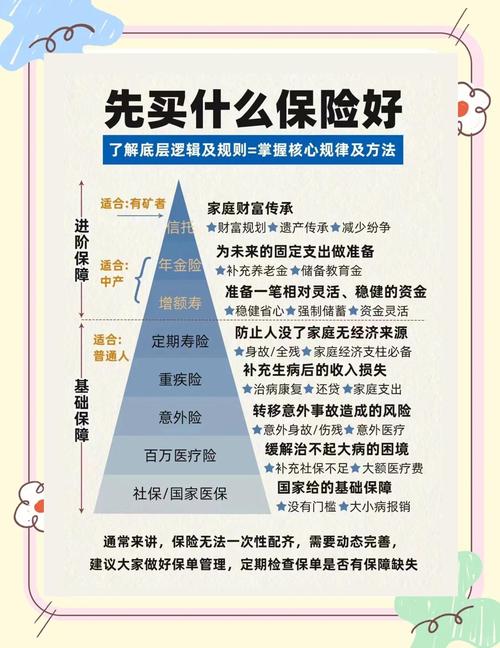
四个核心险种,搞清楚作用再下手
很多人听各种名词听晕了,其实普通家庭做规划,只需要搞懂四个核心险种,每个的作用完全不一样,别搞混。 1. 医疗险:管报销看病钱 你生病住院花了多少钱,符合合同约定的部分,按规则报销。本质是帮你承担大额医疗支出,不至于一下子掏空家里的积蓄。 需要注意:医疗险的报销是花多少报多少,不会让你赚钱,所以买多份也不会重复报销。所有健康告知、免责都以合同为准。 2. 重疾险:一次性给你钱当生活费 很多人把重疾险和医疗险搞混,区别大了。医疗险是报销,重疾险是你确诊了符合合同约定的重疾,直接给你一笔钱,这笔钱你想怎么花就怎么花。 可以用来付康复费,可以用来还房贷,可以用来给孩子交学费,弥补你生病不能工作的收入损失。毕竟你躺个三五年,家里房贷车贷还得照交对吧。 3. 意外险:管意外导致的身故和伤残 保的是外来的、突发的、非本意的、非疾病的意外事件,比如摔倒、车祸、溺水这些。常见的误解是:很多人以为猝死算意外险,实际上大部分意外险的免责里都包含猝死,这点一定要看合同。 4. 寿险:身故/全残给钱,给家人留后路 如果你身上背着大额房贷,或者上有老下有小,万一发生不幸,这笔钱可以替你把债还了,把孩子养大,把老人养好。就是给家人留的托底钱。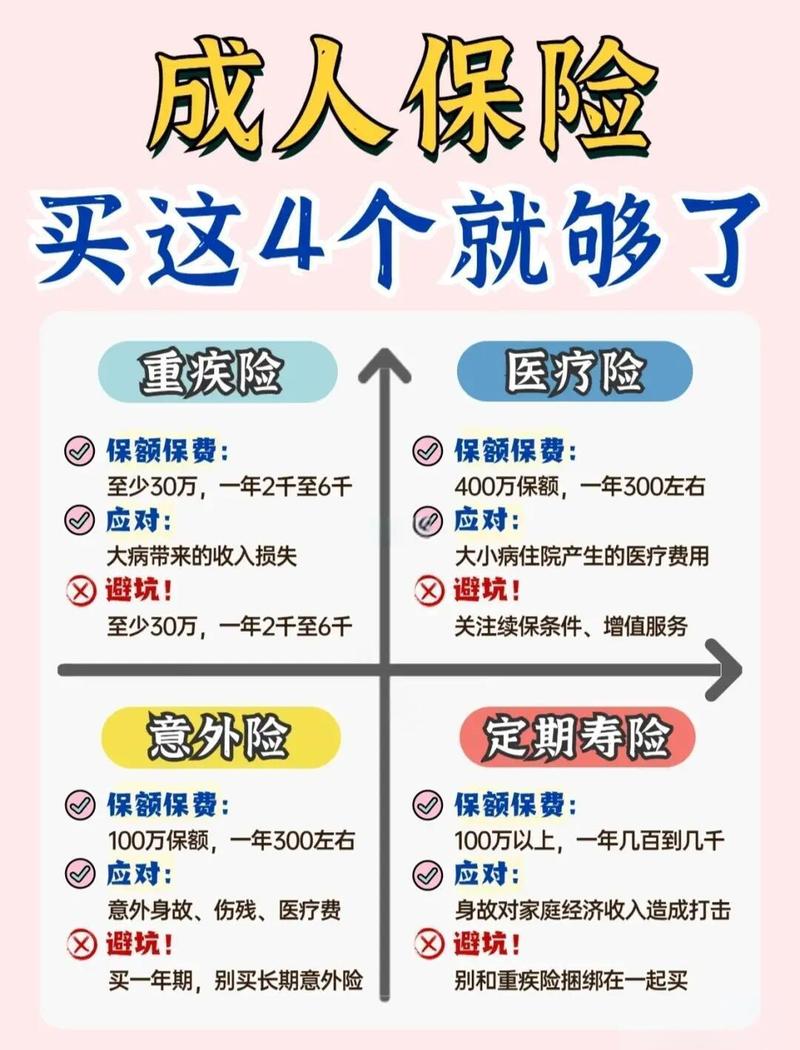
常见误解和注意事项
作者|dananjin
排版|dananjin
审核|安然