我家楼下那条步行街上,开了三年的小花店上周拆了招牌。老板娘阿姐是个挺温柔的人,前两年疫情熬得头发都白了好几根,好不容易今年人流起来,刚准备进一批新的玫瑰品种,结果上个月下楼倒垃圾踩了水坑滑一跤,小腿粉碎性骨折。
住了半个月院,动了手术装了钢板,前前后后花了小八万,医保报了三万出头,自己掏了快五万。那钱本来是她留着交下半年房租加扩店的,这下全砸进去还不够,实在撑不住,只能关门。
我昨天帮她搬花的时候,她坐在台阶上叹气,说好好的事儿怎么说变就变呢。可不嘛。
风险从来不是别人嘴里的故事
我们总觉得,那些倒霉的大事都是新闻里的,是隔壁小区的,离自己远得很。
上班摸鱼刷到别人得重病的帖子,哦一声就划走了,觉得我身体好好的,怎么轮得到我。
攒钱只想着买房买车买包,从来没留一笔钱专门应对万一。
说实话,真等风险砸到头上的时候,大部分普通家庭根本接不住。
我们这种普通工薪阶层,家里有几十万存款的已经算攒钱能手了,一场大病下来,可能直接就把半辈子积蓄掏空。要是家里顶梁柱出点事,房贷车贷小孩学费,哪一样不要钱?
 社区临街小花店日常场景
我上个月帮一个阿姨整理保单,她儿子刚三十岁查出来白血病,阿姨哭着说,本来准备给儿子结婚付首付的钱,住了三个月院就花没了,要是当初有份像样的保障,也不至于现在到处借钱。
保险的本质,就是给风险托个底
很多人一提到保险就反感,要么说都是骗人的,要么说卖保险的都是为了赚你钱。
不过话说回来,你得先搞懂保险到底是啥,才能说好不好对吧?
保险不是用来发财的,也不是什么都能保。它的核心作用,就是把你一个人扛不住的大风险,分散交给一群人扛。
小毛病,几百几千就能解决的,没必要找保险。真遇上那种动辄几十万、一下子就能掏空你家底的事儿,保险就能给你兜住底。
举个例子,刚才说的阿姐要是有一份百万医疗险,那五万多的自费部分,扣完免赔额几乎都能报,也就不至于把店关了。
当然,保险也不是万能的。
它没法帮你避免风险发生,没法把摔断的腿立刻变好,没法把走的人带回来。它能做的,就是在你最难的时候,给你拿出来一笔救命钱,不让你几十年的努力,因为一件意外就全没了。
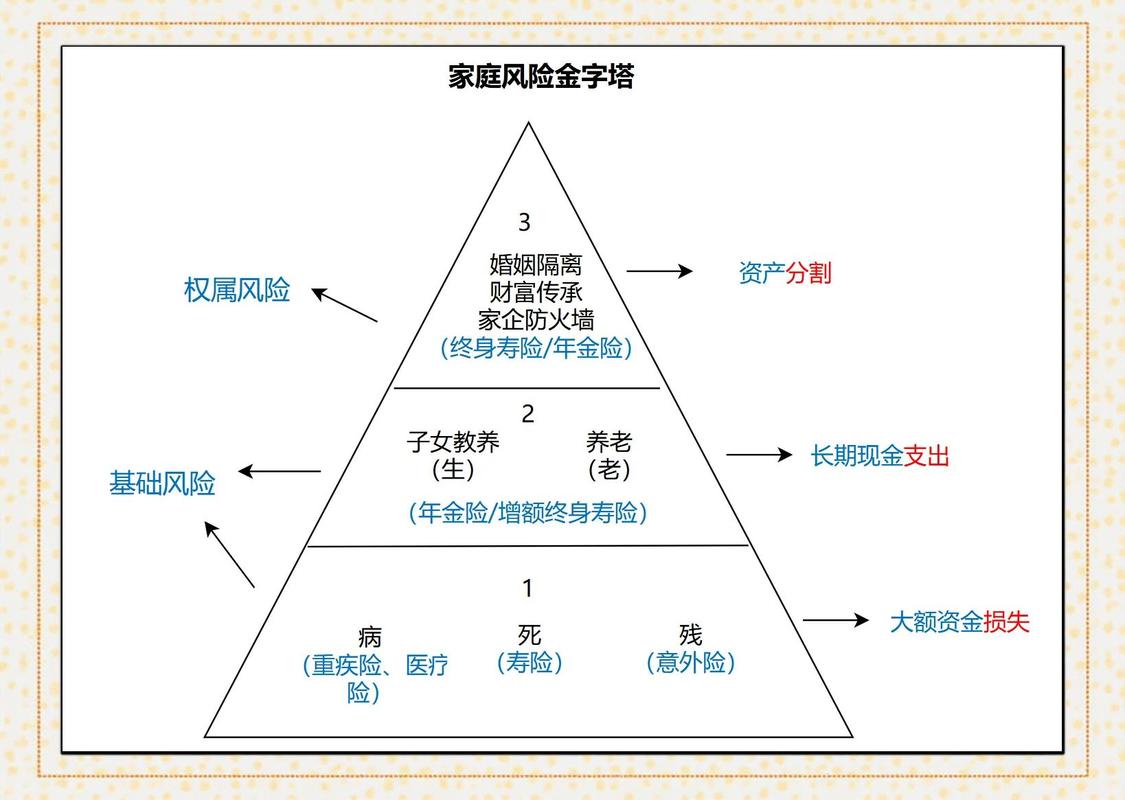 个人家庭风险保障托底示意图
对吧?你攒钱买了房,攒钱养了娃,总不能因为一件意料之外的事,把这些全都搭进去。保障就是帮你守住你已经拥有的东西。
关于保障,几个必须记牢的提醒
 关于保障,几个必须记牢的提醒
我在社区做了快两年科普,见过太多人踩坑,总结几个最常见的误区,说给你们听听。
第一,先保家庭经济支柱,再保老人孩子。很多人当了爸妈,第一个就给孩子买保险,自己什么都没有。可你想想,你才是孩子最大的保障啊,你要是出事了,谁给孩子交保费,谁养这个家?顺序别搞反了。
第二,健康告知一定要如实说,别存侥幸。很多人买保险的时候,觉得我之前有点小毛病,不说也没事,真到理赔的时候,保险公司一查病历就查出来了,不符合告知的话,赔不了你也没地方说理。记住,如实告知是义务,所有健康告知的要求,都以保险公司的要求和合同约定为准。
第三,别让保费变成你的生活负担。我见过不少人,听业务员一忽悠,买了一堆保费很高的保险,每年交几万,自己吃饭都紧巴巴,真没必要。一般来说,每年拿出来放保险的钱,不要超过你年收入的十分之一,别为了买保障,把现在的日子过坏了。
第四,一定要看清楚免责条款。什么情况不赔,合同里写得明明白白,别只听业务员口头说,自己花半小时翻一遍合同,不吃亏。所有保障范围、免责内容,都以合同原文为准,这个千万记住。
不过话说回来,也不用把保险看得太玄乎,它就是一个普通的金融工具,就像你家里买的灭火器,平时放着落灰,真出事了能顶大用。
你要是觉得自己家底厚,大风险自己也能扛,那不用买也没关系。要是你跟我们一样,都是普通人家,攒点钱不容易,那给自己配齐合适的保障,就是给自己吃一颗定心丸。
本文仅供保险基础知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,不评价任何保险公司或产品,所有关于健康告知、等待期、续保、理赔、免责等相关内容,均以正式保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|知知