先搞懂保险最核心的两个底层逻辑
第一,保险是风险转移工具,不是投资理财产品。你花小钱,把未来可能发生的大损失,转嫁给保险公司。不是说买了保险就一定要赚回来,没事的时候,你买的是一份踏实,真出事了,有人帮你扛损失。就这么简单。
第二,保险的定价基础是大数法则。说白了就是上万人凑钱,帮少数不幸出事的人扛损失。保险公司根据过去的理赔数据算概率,定出每个人要交的保费,不存在做慈善,也不会随便亏。对,就是这么回事。
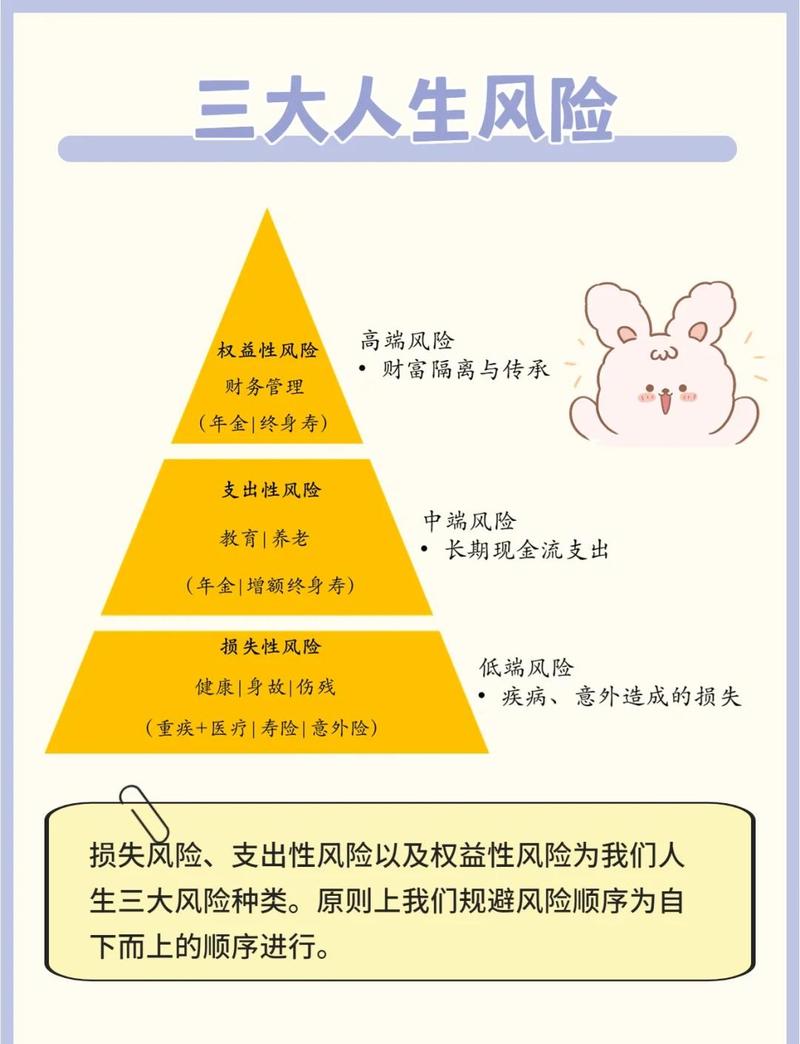
新手必须记牢的几个核心基础概念
不用记太多拗口的术语,这几个你买之前必须搞懂:
- 健康告知:投保前保险公司询问你身体健康情况的环节。问什么答什么,不问不要主动说。最终规则以你投保的保险合同和保险公司官方说明为准。
- 等待期:投保完成后,需要经过的一段观察时间。这段时间里出险,大多不会赔付,设置等待期是为了防止有人明知生病还投保骗钱。具体等待期时长、赔付规则,看合同约定。
- 免责条款:合同里明确写好,保险公司不赔的情况。我一直说,看合同先看免责,别只盯着宣传页上“能赔什么”,不能赔的都写在这了。所有内容以合同原文为准。
- 宽限期:长期保险忘了交保费,会有60天左右的宽限期,这段时间里保单依然有效,补交保费就没事。具体时长看合同。
- 现金价值:长期保险如果中途要退保,能退给你的钱。前期一般都很低,交的时间越久才会慢慢涨。
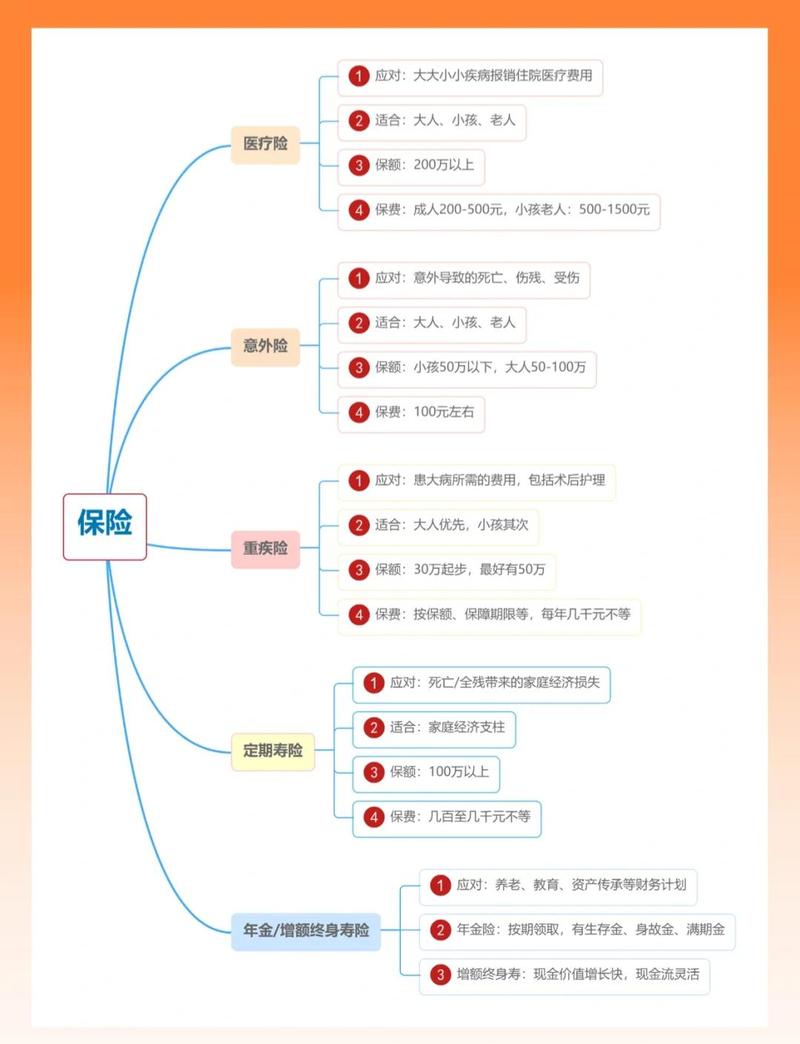
新手最容易踩的几个基础认知误区
- 有社保就够了,不需要再买商业保险?不对。社保是基础福利,但是报销有额度限制,自费药、进口药很多都报不了,大病需要的营养费、误工费,社保也不赔。商业保险是补社保的缺口,两者不是二选一的关系。
- 买保险就要买返本的,不返本就是亏了?很多人都这么想。说实话,返本的保费比不返本的贵出一大截,所谓的返本,本质是你多交的钱产生的收益,最后还给你而已,天下没有免费的午餐。
- 理赔能不能成,看保险公司大小?不对。能不能理赔,只看你的情况符不符合合同里的理赔条件,不管是大公司还是小公司,都受银保监会监管,都要按合同办事,不会故意该赔不赔。
不过话说回来,不管什么情况,最后能不能赔,都要以保险公司的核赔结论和合同约定为准,这里没有固定说法。
最后的提醒
本文仅做保险基础知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品好坏,不构成任何投保建议、核保结论或理赔承诺。
所有和具体保单相关的内容,包括健康告知规则、理赔条件、免责内容、续保规则等等,一律以你手中的保险合同和保险公司官方说明为准。如果有具体疑问,直接咨询保险公司官方渠道就可以。
作者|dananjin
排版|dananjin
审核|安然