搞懂保额:你买的保险,到底能赔多少钱?
2026-09-11 20:11:47
很多人买保险,第一句问的都是”多少钱一年”,翻完整份合同,都没仔细看过”保额”这两个字在哪。说白了,你买保险,买的就是保额。没弄明白保额,买了也白买。
到底什么是保额?一句话说清
保额就是你和保险公司约定好,出事之后,保险公司最多能给你的钱数。
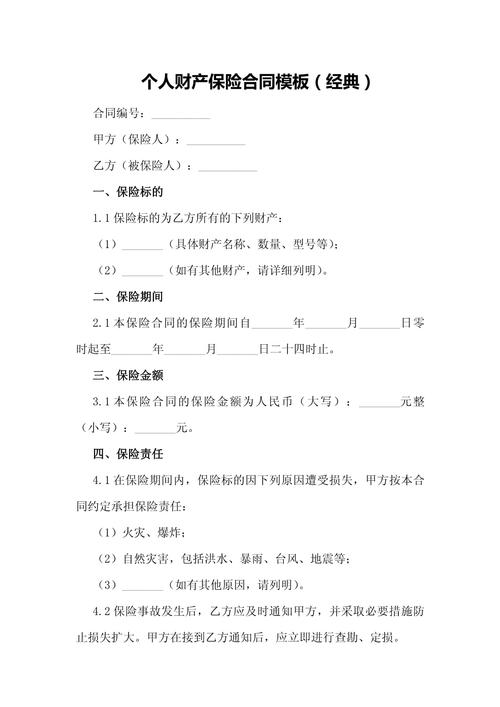 保险合同保额条款示例图
就这么简单。别听那些乱七八糟的解释绕晕你。
不同的赔付方式,保额的作用不一样:
如果是一次性给付型的保险,比如确诊约定重疾给一笔钱,身故给一笔钱,保额就是给你的钱数。买50万就是给50万,一分不多一分不少(符合赔付条件的前提下)。
如果是报销型的保险,比如住院医疗险,保额就是你能报销的封顶线。住院花了15万,保额200万,扣除免赔额之后就能全报;要是保额只有10万,剩下5万就得自己掏腰包。
不同险种,保额的逻辑天差地别
别拿一个逻辑套所有险种,很多人搞混就是因为这个。
我分几种常见的讲:
1. 重疾险、定期寿险、意外险身故/伤残责任:这类都是给付型,保额就是你需要多少买多少。核心逻辑是覆盖你自己的风险缺口,比如重疾要覆盖治疗费加几年的收入损失,定寿要覆盖房贷和家人的生活费,逻辑就是这么来的。
2. 医疗险、意外门诊/住院医疗:这类是报销型,保额是封顶线,一般来说越高选择空间越大,具体还是看合同约定的规则。
3. 财产险比如车损险:保额一般对应投保时车辆的实际价值,全损理赔的时候最多不会超过这个保额。
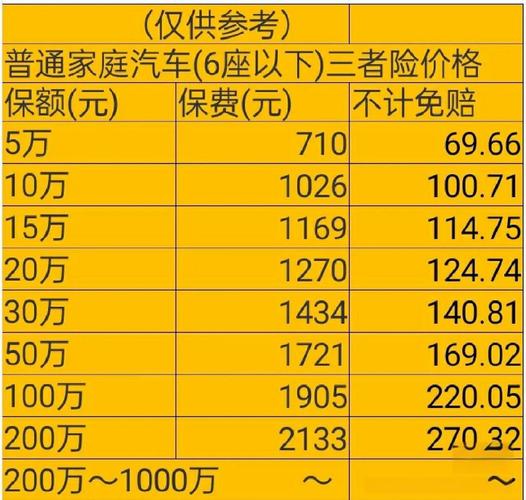 不同险种保额计算逻辑对照表
说实话,很多人买的时候根本没掰扯清楚这点,以为所有保额都是出事就给全款,等到理赔的时候才发现不对,追悔莫及。
这些关于保额的误解,踩坑的人一抓一大把
 这些关于保额的误解,踩坑的人一抓一大把
误解一:保额越高保费越便宜,产品就越好
根本没法这么比。保额是跟保障责任绑定的,同样的保额,责任范围不一样,免责条款不一样,价格当然不一样,不能只拿保额和保费比好坏。
误解二:合同写了多少保额,就一定能赔多少
哪有这么简单。举个例子:意外险的100万身故保额,残疾是按伤残等级比例赔付的,十级伤残只赔10%,也就是10万,不是全赔100万。
再比如医疗险有免赔额,花的钱没超过免赔额,一分钱都不报销,哪怕你保额是几百万也没用。
还有一些带分红的储蓄类保险,保额是用来计算分红的基数,不是出事就赔保额的钱,这点一定要看清楚合同。
误解三:保额可以随便买,想买多高买多高
不对。保险公司也会核保,如果你买的保额远远超过你的年收入和实际需求,保险公司会担心逆选择风险,可能直接拒保,就算通过了也会限制保额。
另外,保额买太高,保费压力就大,要是交个三五年交不起了,保单失效,之前交的钱就亏了,得不偿失。
误解四:保额买了就不能改了
其实不一定,有些产品支持加保或者减保,调整保额,具体还是要看产品条款和保险公司的规则,不是一刀切。
合规提醒
 合规提醒
1. 本文仅做保险基础概念科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。
2. 不同保险产品的保额约定、赔付规则都不相同,一切内容请以您手中的保险合同,以及保险公司官方说明为准。
3. 本文不构成任何投保建议、核保结论或理赔承诺,如有具体问题,请咨询保险公司正规官方渠道。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
搞懂保额:你买的保险,到底能赔多少钱?
文章链接:https://xinminbao.com/a/8.html