核保到底审什么?别稀里糊涂踩大坑
2026-09-12 12:08:43
很多人买保险,盯着保额、比着保费,手指点几下就填完信息提交,直到收到保险公司的延期/拒保通知,才突然懵圈——这核保到底是啥?我怎么不知道还有这一步?
核保到底是在审什么?
说直白点,核保就是保险公司的风险审核。你买保险是转移风险给保险公司,保险公司当然要先看看你这个风险接不接得住,接了的话要按什么条件接。
一般来说,核保最终会给出五种结论:
1. 正常承保:恭喜你,完全符合要求,按约定的价格和保障走就行。
2. 加费承保:你的风险比普通人高一点,但还是可以承保,需要多交一点保费。
3. 除外承保:某个部位/某个疾病已经出问题了,以后这个相关的责任不赔,其他责任正常保。
4. 延期承保:现在情况不明确,或者风险太高,先观察一段时间,半年一年之后再重新申请。
5. 拒保:风险太高,保险公司不接这个单。
 保险核保五种结论分类示意图
很多人以为核保只查健康,错了。除了健康状况,还要审年龄,超过年龄买不了就是这么来的;还要审职业,比如高空作业买意外险,很多普通意外险不承保,就是核保会卡职业;还要审财务状况,你年收入十万,要买一个一个亿的寿险,保险公司肯定要问清楚你买这么高保额干嘛,对吧?
哦,对了,还有既往投保记录,如果你之前有多次拒保史,核保也会重点看。
常见的核保类型,区别在哪里?
现在买保险主要分线上线下,核保的类型也不一样,给你理清楚:
1. 自动核保:线上投保最常见,你按要求填完健康告知和个人信息,系统直接按预设规则审核,符合要求就直接承保,几分钟就能出结果,快得很。一般身体没什么大问题的都能走这个。
2. 人工核保:如果你有健康异常,自动核保过不了,就会转到人工核保,需要你上传病历、体检报告、最近的检查单这些,由专业的核保员人工审核给出结论,时间一般三到七个工作日不等,慢的话也有可能半个月。
3. 预核保:这个是很多人不知道的“缓冲选项”。就是你不用正式提交投保申请,先把自己的健康情况告诉保险公司,让核保员先给一个初步的意见,合适你再正式投。很多公司的预核保不会留下拒保记录,不会影响你以后买其他保险,真的很实用。
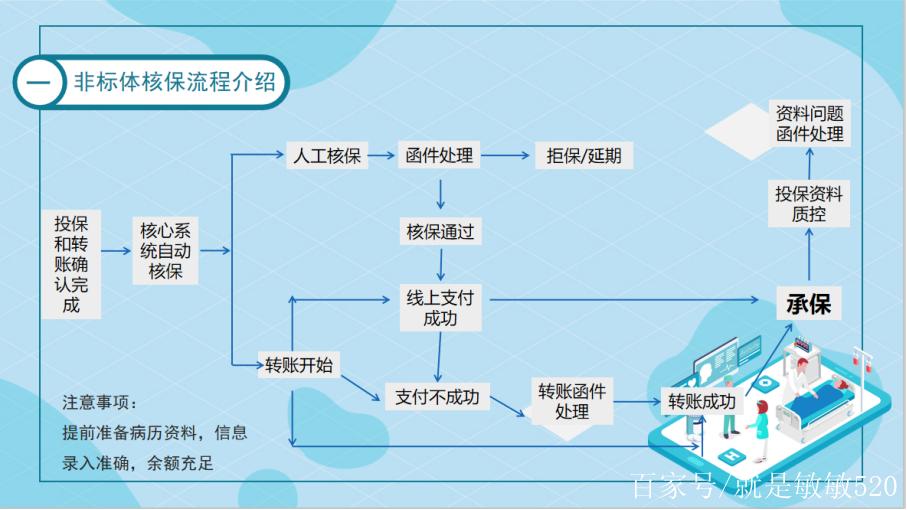 保险人工核保材料准备流程图
不过话说回来,不是所有产品都有预核保,投保前可以先问一下保险公司官方客服。
这些核保误区,千万别踩
 这些核保误区,千万别踩
这么多年见了太多因为不懂核保踩坑的,列几个最常见的:
第一个误区:我有小毛病,肯定过不了核保,干脆不买了。
真不是。很多常见的小问题,比如一级甲状腺结节、轻度脂肪肝、小囊肿,只要指标正常,很多都能正常承保,最差也就是除外,根本不会直接拒。别自己给自己判死刑。
第二个误区:核保不通过,以后永远都买不了保险了。
哪有这么绝对。不同保险公司核保的宽松程度不一样,这家不行换那家,有可能就过了。再说,你的身体状况是会变的啊,比如你之前因为血压超标被延期,吃药控制一年,血压稳定了,再投就有可能过了。减肥成功的,血糖降下来的,都有机会。
第三个误区:我有点小毛病不说,保险公司查不到,蒙混过关就行。
这个真的是傻。现在医院的门诊、住院记录,体检中心的报告,医保的购药记录,基本都联网,真要查,没有查不到的。你侥幸过了核保,真到理赔的时候查到你未如实告知,直接拒赔,保费白交了不说,保障也没拿到,亏到姥姥家。
第四个误区:我要把所有毛病都告诉保险公司,哪怕没问。
我们国家保险是询问告知原则,问什么答什么,没问的不用主动说。不需要你挖地三尺把几十年前的感冒发烧都报上去,没必要,反而给自己增加不必要的麻烦。
最后提醒
 最后提醒
核保不是故意卡消费者,本质就是保险公司算风险,对所有投保人公平而已,毕竟保费是所有投保人一起凑的,不能让风险太高的把整个池子的钱都掏空了,对其他人也不公平。
几个关键点再划一遍:
1. 有健康异常,优先找支持预核保的产品,先问初步结论再正式投保,避免留下不必要的拒保记录。
2. 如实回答健康告知,不隐瞒,也不做无限告知。
3. 一次核保不通过不代表永远不能买,别直接放弃。
本文仅做保险知识科普,不构成任何投保建议,具体核保规则、核保结论均以保险公司官方说明和正式保险合同条款为准,本文不预测任何核保结果。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
核保到底审什么?别稀里糊涂踩大坑
文章链接:https://xinminbao.com/a/46.html